Anyfin

- 350.00 Bewertungen
- 4,5
- Downloads
- 500.00K
- 1.112.0
- Version
Screenshots
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
- Übersichtliche App mit klarer Darstellung der laufenden Kredite.
- Kostenlose Prüfung des möglichen Sparpotenzials bei Umschuldungen.
- Digitale Antragstellung ohne Papierkram und meist ohne Filialbesuch.
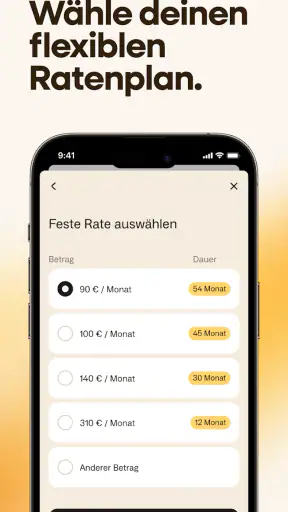
- Individuelle Angebote können die monatliche Rate reduzieren.
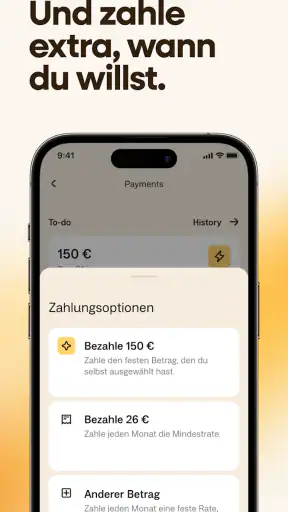
- Kreditdaten und Rückzahlungsplan jederzeit mobil einsehbar.
Nachteile
- Nicht für alle Kreditarten und Nutzer in jedem Land verfügbar.
- Eine Umschuldung kann die Laufzeit verlängern und insgesamt teurer werden.
- Für die Kreditentscheidung ist eine Bonitätsprüfung erforderlich.
- Zinsangebote hängen stark von Einkommen und persönlicher Bonität ab.
- Bei technischen Problemen ist man auf den digitalen Support angewiesen.
Bewertung von Anyfin Appxis
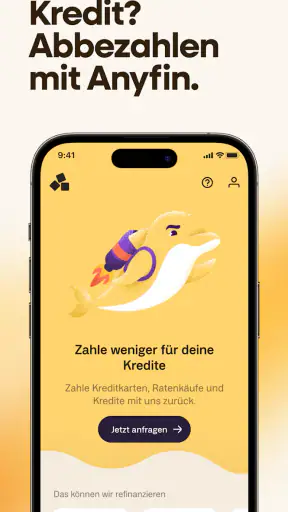
Schulden schneller loszuwerden klingt zunächst nach einem großen Versprechen. Nach meinem Test ist Anyfin aber weniger ein klassischer Haushaltsplaner als ein Werkzeug, das bestehende Kredit- und Ratenverbindlichkeiten übersichtlicher machen und eine passendere Rückzahlung ermöglichen soll. Genau darin liegt die Stärke der App: Sie setzt nicht bei jedem einzelnen Einkauf an, sondern bei Verpflichtungen, die bereits laufen. Wer mehrere Ratenzahlungen im Blick behalten muss, kann dadurch einen klareren Ausgangspunkt für die eigene Finanzplanung bekommen.
Ich würde Anyfin deshalb vor allem Menschen empfehlen, die ihre laufenden Verbindlichkeiten ordnen möchten und bereit sind, die eigenen Vertragsdaten genau zu prüfen. Für spontane Ausgaben, langfristigen Vermögensaufbau oder eine vollständige Haushaltsbuch-Funktion ist die App dagegen nicht die naheliegendste Wahl. Sie ist eine kostenlose Finanz-App von Anyfin, die sich auf die Entlastung bestehender Schulden konzentriert, nicht auf das gesamte Geldleben.
Wie Anyfin im Alltag beim Ordnen von Schulden hilft
Beim ersten Öffnen fällt auf, dass die Anwendung eine konkrete Frage in den Mittelpunkt stellt: Lassen sich bestehende Kredite oder Ratenzahlungen sinnvoller gestalten? Das ist ein anderer Ansatz als bei vielen Budget-Apps, die zuerst Kategorien, Monatslimits und Sparziele anlegen. Anyfin beginnt dort, wo bereits eine finanzielle Verpflichtung besteht. Dadurch wirkt die App fokussierter, aber auch weniger umfassend als ein digitales Haushaltsbuch.
In meinem gedanklichen Alltagsszenario wäre die App etwa dann nützlich, wenn nach einem Umzug noch eine Finanzierung für Möbel, ein Elektronikkauf auf Raten und eine weitere laufende Zahlung zusammenkommen. Ohne zentrale Übersicht kann man leicht nur auf die monatlichen Beträge schauen und die Gesamtkosten aus dem Blick verlieren. Anyfin lenkt die Aufmerksamkeit auf genau diese Verpflichtungen und hilft dabei, sie nicht nur nach der Monatsrate, sondern nach ihrer gesamten Belastung zu betrachten.
Das ist ein wichtiger Unterschied. Eine niedrige Rate fühlt sich oft angenehm an, kann aber durch eine lange Laufzeit teuer werden. Umgekehrt kann eine höhere Zahlung die Gesamtdauer verkürzen, ist aber nicht automatisch besser, wenn sie das monatliche Budget überfordert. Der praktische Wert der App liegt für mich deshalb weniger in einem einzelnen Ergebnis als in der Möglichkeit, die eigene Entscheidung bewusster zu treffen.
Die Bedienung ist auf diesen Zweck zugeschnitten und nicht mit unnötigen Finanzbegriffen überladen. Trotzdem sollte man sich Zeit nehmen, bevor man Angaben übernimmt oder eine bestehende Finanzierung verändern möchte. Ich würde Vertragsunterlagen, offene Summe, Laufzeit und monatliche Belastung griffbereit halten. Wer nur schnell eine Schätzung sehen will, ohne die eigenen Daten zu kontrollieren, nutzt die App aus meiner Sicht zu oberflächlich.
Anyfin gehört zur Kategorie Finanzen und ist kostenlos erhältlich. Die Altersfreigabe liegt bei USK ab 0 Jahren, was den Zugang formal niedrig hält. Inhaltlich richtet sich die Anwendung aber selbstverständlich an Erwachsene, die eigene finanzielle Verpflichtungen verwalten. Die technische Basis ist mit Android ab Version 7.0 relativ zugänglich. Die aktuelle Fassung ist 1.112.0, was zeigt, dass die App laufend weiterentwickelt wird.
Der stärkste Punkt: ein anderer Blick auf monatliche Raten
Die überzeugendste Idee ist für mich die Verschiebung vom Monatsbetrag zur gesamten Schuldensituation. Viele Menschen prüfen beim Abschluss einer Finanzierung vor allem, ob die Rate in den nächsten Monat passt. Das ist verständlich, aber nicht ausreichend. Eine App, die den Blick auf die laufende Verpflichtung lenkt, kann helfen, Entscheidungen weniger impulsiv zu treffen.
Besonders hilfreich ist dieser Ansatz, wenn mehrere Zahlungen parallel laufen. Dann geht es nicht nur darum, jede Rate einzeln zu kennen. Man muss auch verstehen, welche Verpflichtung den größten Anteil des verfügbaren Budgets bindet und wo eine Veränderung tatsächlich etwas bewirken könnte. Anyfin kann in diesem Moment als Entscheidungshilfe dienen, weil die App die Schuldenfrage in den Mittelpunkt stellt, statt sie zwischen vielen anderen Finanzfunktionen zu verstecken.
Ein konkreter Tipp aus meiner Nutzungsperspektive: Ich würde nicht nur die gewünschte Monatsrate vergleichen, sondern mir vor jeder Entscheidung drei Werte notieren – die aktuelle Restschuld, die voraussichtliche Gesamtrückzahlung und die Laufzeit. Erst dieser Dreiervergleich zeigt, ob eine Lösung wirklich günstiger oder nur kurzfristig angenehmer erscheint. Das ist keine spektakuläre Funktion, aber eine wichtige Arbeitsweise, die aus der App mehr macht als einen schnellen Rechner.
Ein weiterer sinnvoller Ablauf ist, Anyfin nicht nur einmal zu öffnen und danach zu vergessen. Finanzielle Entlastung entsteht selten durch eine einzelne Anzeige. Nach einer Veränderung sollte man das monatliche Budget erneut prüfen: Sind noch genug Rücklagen für unerwartete Ausgaben vorhanden? Wird die neue Belastung auch in einem teureren Monat tragbar bleiben? Die App kann diese Überlegung anstoßen, aber sie ersetzt nicht die persönliche Rechnung.
Die öffentliche Resonanz ist ebenfalls beachtlich: Anyfin kommt auf eine durchschnittliche Bewertung von 4,5 bei rund 9.300 Bewertungen und wurde über 500.000-mal installiert. Diese Zahlen sprechen dafür, dass der Ansatz bei vielen Nutzern auf Interesse stößt. Ich sehe sie allerdings eher als Hinweis auf die grundsätzliche Akzeptanz denn als Garantie für ein passendes Ergebnis. Bei Finanzprodukten hängt die Zufriedenheit stark von der persönlichen Ausgangslage und den eigenen Vertragsbedingungen ab.
Wo die App weniger überzeugt
Die wichtigste Einschränkung ist der begrenzte Fokus. Wer eine komplette Übersicht über Girokonto, Bargeld, Abos, Versicherungen, Sparziele und tägliche Ausgaben erwartet, wird Anyfin nicht als vollwertigen Finanzmanager erleben. Für solche Aufgaben ist ein Haushaltsbuch oder eine Banking-App mit Ausgabenanalyse wahrscheinlich geeigneter. Anyfin kann neben einem solchen Werkzeug sinnvoll sein, ersetzt es aber nicht automatisch.
Auch die Erwartung, dass eine mögliche Entlastung immer sofort und ohne Nachdenken entsteht, wäre falsch. Eine neue Lösung muss nicht nur auf dem Bildschirm attraktiv aussehen, sondern zu Einkommen, Rücklagen und anderen Verpflichtungen passen. Eine geringere monatliche Rate kann die Laufzeit verlängern oder die Gesamtkosten anders verteilen. Deshalb würde ich jede Anzeige als Anlass zur Prüfung verstehen, nicht als fertige Finanzentscheidung.
Reibung kann außerdem entstehen, wenn die eigenen Unterlagen unvollständig sind oder verschiedene Finanzierungen nicht sauber auseinandergehalten werden. Gerade bei älteren Verträgen ist es leicht, einen wichtigen Bestandteil zu übersehen. Mein Rat wäre, nicht unter Zeitdruck zu arbeiten und Screenshots oder Notizen mit den Originalunterlagen abzugleichen. Das ist ein unscheinbarer, aber entscheidender Schritt, weil eine falsche Ausgangszahl die gesamte Einschätzung verfälschen kann.
Für Menschen mit sehr knapper Haushaltskasse ist die App ebenfalls nicht automatisch die beste erste Maßnahme. Wenn bereits Miete, Energie, Lebensmittel und notwendige Versicherungen kaum zu bezahlen sind, sollte zunächst eine realistische Haushaltsübersicht entstehen. Eine neue Struktur für Schulden kann dann hilfreich sein, aber sie löst nicht das Grundproblem eines dauerhaft zu niedrigen verfügbaren Einkommens.
Wer dagegen nur eine einzelne, überschaubare Zahlung hat und deren Bedingungen bereits gut kennt, braucht möglicherweise keine zusätzliche App. In diesem Fall kann ein direktes Gespräch mit dem jeweiligen Anbieter oder eine eigene Vergleichsrechnung schneller sein. Anyfin spielt seine Stärken vor allem dann aus, wenn mehrere Verpflichtungen oder Unsicherheit über die aktuelle Belastung zusammenkommen.
Für wen Anyfin besonders gut passt
Die App passt meiner Einschätzung nach zu Nutzern, die bei Ratenzahlungen den Überblick verlieren, aber noch aktiv handeln können. Dazu gehören etwa Berufstätige nach größeren Anschaffungen, Familien mit mehreren parallel laufenden Finanzierungen oder Menschen, die ihre monatliche Belastung neu sortieren möchten. Entscheidend ist nicht ein bestimmtes Alter, sondern die Bereitschaft, die eigenen Zahlen offen anzusehen und nicht nur auf den nächsten Abbuchungstermin zu reagieren.
Auch für Personen, die bisher nur ihre Monatsraten kennen, kann Anyfin einen nützlichen Perspektivwechsel bieten. Ich würde die App in diesem Fall zusammen mit einem einfachen Haushaltsplan verwenden. Zuerst notiere ich alle festen Einnahmen und Ausgaben, danach die bestehenden Schulden. Erst dann lässt sich einschätzen, ob eine mögliche Anpassung wirklich Luft schafft oder nur eine Zahlung in die Zukunft verschiebt.
Ein eher unerwarteter Einsatzbereich ist die Vorbereitung auf ein Beratungsgespräch. Wer seine laufenden Verpflichtungen vorher sammelt und nach Restschuld, Rate und Laufzeit sortiert, kann viel gezielter fragen. Anyfin wird dadurch nicht zum Ersatz für unabhängige Beratung, aber zu einem praktischen Vorbereitungswerkzeug. Man geht nicht mehr mit dem vagen Gefühl „meine Raten sind zu hoch“ in ein Gespräch, sondern mit einer klareren Übersicht.
Ebenso wichtig ist der richtige Zeitpunkt. Ich würde die App nicht erst dann verwenden, wenn eine Zahlung bereits problematisch geworden ist. Sobald sich abzeichnet, dass mehrere Raten zusammen unkomfortabel werden, ist eine Bestandsaufnahme sinnvoller als das Warten auf Mahnungen oder zusätzliche Kosten. Die Anwendung kann dabei helfen, früher über die Situation nachzudenken, wobei die eigentliche Verantwortung beim Nutzer bleibt.
Weniger geeignet ist Anyfin für Menschen, die ausschließlich sparen, investieren oder tägliche Ausgaben kategorisieren möchten. Auch Nutzer, die eine vollständig automatische Finanzübersicht erwarten, sollten ihre Erwartungen anpassen. Der Schwerpunkt liegt klar auf bestehenden Schulden. Wer diesen Schwerpunkt nicht braucht, findet in einer klassischen Banking- oder Budget-App wahrscheinlich die passendere Umgebung.
Anyfin im Vergleich zu den üblichen Alternativen
Im Vergleich zu einem Haushaltsbuch ist Anyfin spezialisierter. Ein Haushaltsbuch zeigt, wohin das Geld im Alltag fließt, während Anyfin stärker auf bereits bestehende Kredit- und Ratenbelastungen zielt. Ich würde daher nicht fragen, welches der beiden Werkzeuge grundsätzlich besser ist. Die sinnvollere Frage lautet: Muss ich zuerst meine Ausgaben kontrollieren oder meine laufenden Schulden neu bewerten?
Gegenüber einer normalen Banking-App wirkt Anyfin ebenfalls enger, dafür kann die Konzentration auf Schulden angenehmer sein. Banking-Apps sind stark, wenn es um Kontostände und Transaktionen geht. Sie erklären aber nicht immer ausführlich, welche langfristige Wirkung eine Ratenzahlung hat. Anyfin setzt genau an diesem Punkt an. Wer bereits eine gute Bankübersicht besitzt, kann die App deshalb ergänzend nutzen, statt sie als Ersatz zu betrachten.
Ein direkter Kontakt zum Kreditgeber hat wiederum einen anderen Vorteil: Man kennt dort den eigenen Vertrag und kann Fragen unmittelbar klären. Anyfin ist interessanter, wenn man eine zusätzliche Perspektive auf die bestehende Belastung sucht. Der Komfort einer App darf aber nicht dazu führen, dass man Vertragsdetails ungelesen akzeptiert. Bei finanziellen Entscheidungen bleibt der direkte Vergleich mit den Originalbedingungen unverzichtbar.
Auch kostenlose Rechner im Internet können für eine einfache Überschlagsrechnung genügen. Anyfin wirkt für mich dann stärker, wenn die persönliche Schuldensituation im Mittelpunkt steht und nicht nur ein allgemeines Rechenbeispiel. Der Nachteil gegenüber einer simplen Rechnung ist die größere Verantwortung bei der Dateneingabe und Bewertung. Je konkreter die Entscheidung, desto sorgfältiger sollte man prüfen, was die angezeigten Werte tatsächlich bedeuten.
Mein Urteil nach der praktischen Betrachtung
Anyfin ist eine fokussierte Finanz-App mit einer klaren Idee: Bestehende Schulden sollen nicht einfach weiterlaufen, ohne dass man ihre Belastung hinterfragt. Ich finde diesen Ansatz sinnvoll, weil er ein alltägliches Problem anspricht, das in allgemeinen Budget-Apps leicht untergeht. Besonders stark ist die Anwendung für Menschen mit mehreren Raten oder dem Wunsch, ihre monatliche finanzielle Last strukturierter zu betrachten.
Die Schwäche liegt in derselben Spezialisierung. Wer eine Rundumverwaltung für alle Konten und Ausgaben sucht, wird zusätzliche Werkzeuge brauchen. Außerdem sollte niemand eine mögliche niedrigere Rate mit automatisch geringeren Gesamtkosten verwechseln. Die App kann den Vergleich erleichtern, aber sie nimmt dem Nutzer die Pflicht nicht ab, Laufzeit, Restschuld und Budgetverträglichkeit zu prüfen.
Der Entwickler Anyfin hat mit der App ein Werkzeug geschaffen, das sich klar von einem gewöhnlichen Haushaltsbuch abgrenzt. Sie ist kostenlos, für Android ab Version 7.0 verfügbar und mit einer Altersfreigabe ab null Jahren formal niedrigschwellig. Die rund 350 vorhandenen Rezensionen ergänzen das breite Bewertungsbild, ersetzen aber nicht die individuelle Prüfung der eigenen Situation.
Mein abschließendes Urteil fällt daher positiv, aber bewusst nüchtern aus: Anyfin ist dann empfehlenswert, wenn Schuldenordnung das konkrete Problem ist. Ich würde vor der Nutzung alle Vertragsdaten sammeln, die Gesamtkosten statt nur die Monatsrate betrachten und anschließend prüfen, ob die neue Belastung auch mit Rücklagen tragbar bleibt. Für genau diesen Entscheidungsprozess bietet die App einen brauchbaren, verständlichen Einstieg. Wer dagegen ein vollständiges Haushaltsbuch oder eine Anlage-App erwartet, sollte lieber bei einer dafür entwickelten Alternative bleiben.
FAQ
Was ist Anyfin und wie funktioniert die App?
Anyfin ist eine Finanz-App, mit der Nutzer bestimmte bestehende Kredite, Ratenzahlungen und Kreditkartenschulden prüfen und gegebenenfalls zu günstigeren Konditionen umfinanzieren können. Nach der Registrierung werden die erforderlichen Angaben und Unterlagen digital übermittelt. Anschließend erstellt Anyfin ein individuelles Angebot. Ob eine Umschuldung tatsächlich möglich ist, hängt unter anderem von Bonität, Kreditart, Restbetrag und persönlicher finanzieller Situation ab.
Welche Voraussetzungen muss ich für ein Angebot von Anyfin erfüllen?
Für die Nutzung müssen in der Regel bestimmte persönliche und finanzielle Voraussetzungen erfüllt sein. Dazu gehören beispielsweise ein Wohnsitz im unterstützten Land, ein gültiges Bankkonto sowie ausreichende Angaben zu Einkommen, bestehenden Verbindlichkeiten und Identität. Anyfin prüft jeden Antrag individuell. Deshalb ist die Nutzung der App keine Garantie für eine Zusage oder einen niedrigeren Zinssatz. Die konkreten Bedingungen sollten vor Abschluss sorgfältig gelesen werden.
Kann ich mit Anyfin wirklich Zinsen und monatliche Kosten sparen?
Eine Ersparnis ist möglich, aber nicht automatisch garantiert. Anyfin analysiert die angegebenen Kreditdaten und kann je nach Bonität ein Angebot mit einem niedrigeren Zinssatz oder einer angepassten Rückzahlung erstellen. Gleichzeitig können eine längere Laufzeit, Gebühren oder andere Vertragsbedingungen die Gesamtkosten beeinflussen. Entscheidend ist daher nicht nur die monatliche Rate, sondern der effektive Jahreszins und der gesamte Rückzahlungsbetrag.
Ist Anyfin sicher und welche Daten werden in der App verarbeitet?
Bei einer Finanz-App spielen Datenschutz und Sicherheit eine besonders wichtige Rolle. Für die Prüfung eines Angebots benötigt Anyfin persönliche, finanzielle und möglicherweise kreditbezogene Informationen. Vor der Nutzung sollten Sie die Datenschutzerklärung, Berechtigungen und Hinweise zur Datenverarbeitung lesen. Verwenden Sie außerdem ein starkes Passwort, halten Sie Ihr Smartphone aktuell und prüfen Sie Angebote ausschließlich in der offiziellen App oder auf der offiziellen Website.
Entstehen bei Anyfin Gebühren oder eine Verpflichtung nach der Anfrage?
Ob Gebühren anfallen, hängt vom jeweiligen Angebot und den geltenden Vertragsbedingungen ab. Eine unverbindliche Anfrage führt normalerweise nicht automatisch zu einem abgeschlossenen Kreditvertrag. Verpflichtend wird es erst, wenn Sie ein konkretes Angebot annehmen und den Vertrag entsprechend bestätigen. Lesen Sie vor der Zustimmung alle Angaben zu Zinsen, Laufzeit, Gebühren, Widerrufsrecht und vorzeitiger Rückzahlung aufmerksam durch, damit keine unerwarteten Kosten entstehen.


