Bank Norwegian

- 857.00 Bewertungen
- 4,2
- Downloads
- 1.00M
- 5.5.80
- Version
Screenshots
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
- Kostenlose Kontoführung ohne monatliche Grundgebühr
- Übersichtliche Verwaltung von Karten
- Zahlungen und Abrechnungen
- Sicherer Login mit biometrischer Anmeldung möglich
- Digitale Beantragung von Kreditkarte und Finanzierungen
- Praktische Benachrichtigungen über neue Transaktionen
Nachteile
- Nicht alle Funktionen sind für Kunden außerhalb Norwegens verfügbar
- Kreditangebote hängen von Bonität und individuellen Voraussetzungen ab
- Die App bietet keine umfassende Haushaltsbuchfunktion
- Support und Informationen können teilweise norwegische Sprachkenntnisse erfordern
- Bei technischen Problemen ist die Nutzung des Kontos eingeschränkt
Bewertung von Bank Norwegian Appxis
Wer Kreditkarte, Darlehen und Sparen bei derselben Bank im Blick behalten möchte, findet in der Bank Norwegian App einen klar abgegrenzten Begleiter für den mobilen Finanzalltag. Ich habe sie vor allem als zentrale Übersicht verstanden: Statt mich durch verschiedene Bereiche oder Papierunterlagen zu arbeiten, kann ich die wichtigsten Bank-Norwegian-Produkte an einem Ort prüfen. Das ist weniger spektakulär als eine vollwertige Multibanking-App, dafür wirkt der Zweck angenehm eindeutig.
Die kostenlose Finanz-App stammt von Bank Norwegian, en filial av NOBA Bank Group AB, und richtet sich an Menschen, die bereits eine passende Geschäftsbeziehung haben oder sich gezielt über Kreditkarte, Darlehen und Sparen informieren möchten. Im Store wird sie ab 0 Jahren geführt; technisch genügt ein Gerät mit mindestens iOS oder Android 9. Die aktuelle Ausgabe ist Version 5.5.80. Mit einer durchschnittlichen Bewertung von 4,2 bei rund 5.300 Bewertungen und mehr als einer Million Installationen ist sie außerdem längst kein Nischenwerkzeug mehr.
Vom finanziellen Ausgangspunkt bis zur täglichen Kontrolle
Der erste Schritt: herausfinden, was ich eigentlich verwalten will
Die sinnvollste Nutzung beginnt nicht mit dem Öffnen der App, sondern mit einer einfachen Frage: Möchte ich eine bestehende Kreditkarte kontrollieren, ein Darlehen im Auge behalten oder meine Sparübersicht prüfen? Diese Unterscheidung ist wichtig, weil die App nicht als allgemeines Haushaltsbuch gedacht ist. Wer sämtliche Konten anderer Banken, Bargeld und regelmäßige Ausgaben in einer gemeinsamen Budgetplanung sehen möchte, wird wahrscheinlich eine andere Lösung brauchen.
Für die Bank-Norwegian-Kundschaft ist der Einstieg dagegen logisch. Die Anwendung bündelt die drei im Alltag besonders relevanten Bereiche und macht daraus eine mobile Anlaufstelle. Ich muss nicht jedes Mal überlegen, ob eine Information in einem Kartenbereich, einem Kreditportal oder einer separaten Sparansicht liegt. Gerade bei einem Darlehen oder einer Kreditkarte ist diese Bündelung hilfreicher als eine lose Sammlung einzelner Werkzeuge.
Ein praktischer Tipp ist, die App nicht nur dann zu öffnen, wenn eine Zahlung bereits erledigt ist. Ich würde sie eher als kurzen Kontrollpunkt vor und nach größeren Ausgaben verwenden. Vor einer Reise kann ich prüfen, welcher finanzielle Spielraum auf der Karte vorhanden ist. Nach einer Rückkehr lässt sich die Situation wieder einordnen, bevor aus einzelnen Umsätzen eine unübersichtliche Monatsrechnung wird. Die App ersetzt dabei keine persönliche Finanzplanung, kann aber die Hürde für regelmäßige Kontrolle senken.
Der Ablauf im Alltag: von der Anmeldung zur Übersicht
Nach dem Start führt der typische Weg in die eigene Finanzübersicht. Entscheidend ist, dass ich mich nicht in allgemeinen Informationen verliere, sondern möglichst schnell zu den Produkten gelange, die für mich relevant sind. Die Stärke liegt hier in der Zusammenführung: Kreditkarte, Darlehen und Sparen erscheinen nicht wie völlig getrennte Welten, sondern als Teile derselben Bankbeziehung.
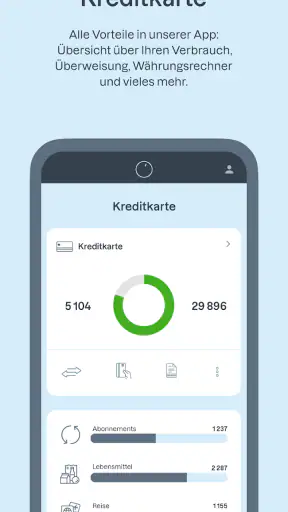
Bei der Kreditkarte ist diese zentrale Sicht besonders nützlich, wenn ich eine konkrete Entscheidung treffen muss. Ich kann zuerst die aktuelle Lage prüfen, anschließend überlegen, ob eine Ausgabe zum verfügbaren Rahmen und zu meinem Rückzahlungsplan passt. Das klingt banal, ist im Alltag aber ein wichtiger Unterschied zu einer bloßen Push-Nachricht nach dem Einkauf. Eine Benachrichtigung sagt mir, dass etwas passiert ist; eine Übersicht hilft mir, die Auswirkung einzuordnen.
Bei einem Darlehen ist der Kontext ein anderer. Hier interessiert mich weniger der einzelne Einkauf als der längerfristige Stand. Die App ist deshalb dann wertvoll, wenn ich nicht nur einmalig einen Vertrag abschließe, sondern gelegentlich nachvollziehen möchte, wie sich meine Verpflichtung in meine übrige finanzielle Situation einfügt. Ich würde sie nicht als Ersatz für eine ausführliche Beratung betrachten, aber als bequemeren Zugang zu den Informationen, die ich zwischen zwei größeren Finanzentscheidungen brauche.
Der Sparbereich erfüllt wiederum eine ruhigere Aufgabe. Während Kreditkarte und Darlehen eher mit laufenden oder verpflichtenden Beträgen verbunden sind, geht es beim Sparen um Rücklagen und Ziele. Für mich entsteht der größte Nutzen, wenn ich diese Bereiche gemeinsam betrachte: Eine scheinbar bezahlbare Kartenausgabe wirkt anders, wenn gleichzeitig ein Sparziel geschützt werden soll oder eine Darlehensverpflichtung berücksichtigt werden muss.
Ein realistisches Szenario: Reiseplanung ohne mehrere Kontrollwege
Stellen wir uns eine typische Situation vor: Ich plane eine Reise, bezahle einige Buchungen mit der Kreditkarte und möchte vermeiden, nach der Rückkehr von der Abrechnung überrascht zu werden. Vor der Buchung öffne ich die App, prüfe die Kartensituation und nehme mir einen realistischen Rückzahlungsrahmen vor. Danach schaue ich nicht nur auf den einzelnen Umsatz, sondern auf das Gesamtbild mit meinen übrigen Verpflichtungen.
Wenn ich zusätzlich spare, kann ich die Reiseausgaben gedanklich gegen meine Rücklage abwägen. Das ist kein automatischer Finanzplan und auch keine Garantie für eine gute Entscheidung. Der konkrete Vorteil besteht darin, dass die nötigen Informationen nicht auf drei verschiedenen Wegen zusammengesucht werden müssen. Die App unterstützt also eher eine bewusste Entscheidung als eine automatische Budgetdisziplin.
Nach der Reise würde ich die Anwendung erneut verwenden, um die entstandenen Ausgaben zeitnah zu kontrollieren. Der nicht offensichtliche Vorteil dieses Ablaufs ist die zeitliche Nähe: Eine kurze Prüfung direkt nach dem Ereignis ist oft hilfreicher als eine monatliche Rückschau, bei der einzelne Buchungen schon aus dem Gedächtnis verschwunden sind. Wer diese Gewohnheit entwickelt, nutzt die App deutlich sinnvoller als jemand, der sie nur bei Problemen öffnet.
Die Übergaben: wo aus einer Übersicht eine Handlung werden muss
Eine Finanz-App kann Informationen zusammenführen, aber sie nimmt mir nicht jede Entscheidung ab. Genau hier liegen die wichtigsten Übergaben. Aus der Kreditkartenübersicht muss ich selbst ableiten, ob eine Ausgabe sinnvoll ist. Aus den Darlehensinformationen muss ich meine langfristige Belastung verstehen. Aus dem Sparbereich muss ich ein Ziel oder eine Priorität machen. Die App liefert den gemeinsamen Blick; die Verantwortung bleibt bei mir.
Das ist zugleich eine Stärke und eine Grenze. Ich mag Anwendungen, die nicht so tun, als könnten sie persönliche Finanzentscheidungen vollständig automatisieren. Wer allerdings eine Schritt-für-Schritt-Budgetplanung, automatische Kategorisierung sämtlicher Ausgaben oder eine umfassende Analyse verschiedener Bankkonten erwartet, könnte die App als zu eng gefasst erleben. Für diesen Zweck sind unabhängige Haushalts- und Multibanking-Apps meist die bessere Ergänzung.
Eine weitere Übergabe entsteht, wenn aus einer Übersicht eine Anfrage oder ein Finanzprodukt werden soll. Die App kann als Zugang zu den Bank-Norwegian-Bereichen dienen, aber ich würde bei einem Darlehen nicht allein nach einem schnellen Blick auf dem Smartphone entscheiden. Kreditbedingungen, Rückzahlung und persönliche Tragbarkeit gehören in eine sorgfältige Prüfung. Die mobile Darstellung ist dabei praktisch, aber kleine Bildschirme sind nicht immer der beste Ort, um langfristige Verpflichtungen zu beurteilen.
Bei der Kreditkarte ist die Situation unmittelbarer. Hier kann die App im Alltag als Zwischenstation zwischen Einkauf und Abrechnung funktionieren. Ich würde sie besonders dann regelmäßig prüfen, wenn mehrere kleinere Ausgaben zusammenkommen. Einzelne Beträge wirken oft harmlos; die gemeinsame Übersicht zeigt eher, wann aus vielen kleinen Entscheidungen eine relevante Summe wird.
Was nach dem Ablauf gut funktioniert
Das Ergebnis der Nutzung ist vor allem eine bessere Orientierung innerhalb der Bank-Norwegian-Produkte. Ich bekomme nicht zwingend ein vollständiges Bild meiner gesamten finanziellen Welt, aber ein zusammenhängendes Bild der Bereiche, die bei dieser Bank liegen. Für bestehende Kundinnen und Kunden ist das der Kernnutzen: weniger Wechsel zwischen verschiedenen Zugängen und eine klarere Verbindung zwischen Karte, Kredit und Sparen.
Die kostenlose Bereitstellung senkt die Einstiegshürde. Ich muss keine zusätzliche App-Gebühr einplanen, um die eigene Bankbeziehung mobil zu verwalten. Das macht die Anwendung auch für Menschen interessant, die keine umfangreiche Finanzsoftware möchten, sondern eine direkte Übersicht über die eigenen Bank-Norwegian-Produkte suchen. Der große Installationsumfang zeigt, dass dieses Modell für viele Nutzerinnen und Nutzer grundsätzlich relevant ist, auch wenn eine hohe Verbreitung allein keine Garantie für persönliche Zufriedenheit darstellt.
Die Bewertung von durchschnittlich 4,2 wirkt auf mich wie ein Hinweis auf eine insgesamt solide, aber nicht völlig reibungsfreie Erfahrung. Ich würde daraus keine pauschale Empfehlung für alle ableiten. Eine App kann für die Verwaltung einer Kreditkarte sehr passend sein und gleichzeitig enttäuschen, wenn jemand eine komplette Haushaltsplanung erwartet. Entscheidend ist deshalb weniger die Zahl im Store als die Frage, ob mein eigener Ablauf zu ihrem Zuschnitt passt.
Ein konkreter Vorteil gegenüber dem klassischen Weg über Browser, Telefon und Unterlagen ist die niedrigere Reibung bei kurzen Kontrollen. Wenn ich nur eine Information prüfen möchte, ist eine mobile App oft schneller als ein längerer organisatorischer Umweg. Im Vergleich zu einer allgemeinen Finanz-App hat sie aber einen engeren Blick. Sie kennt nicht automatisch meine gesamte finanzielle Situation außerhalb dieser Bankbeziehung. Genau diese Begrenzung macht sie übersichtlich, verhindert aber auch eine umfassende Analyse.
Die Stellen, an denen der Ablauf ins Stocken geraten kann
Die erste mögliche Schwachstelle ist die Erwartungshaltung. Wer unter einer Finanz-App ein digitales Haushaltsbuch mit frei kombinierbaren Konten versteht, wird hier vermutlich zu wenig Tiefe finden. Die Anwendung ist auf Bank Norwegian zugeschnitten. Das ist für Kundinnen und Kunden mit passenden Produkten sinnvoll, für Menschen mit mehreren Banken jedoch nicht unbedingt der zentrale Ort für ihre Finanzen.
Die zweite Reibung betrifft die Interpretation. Eine Übersicht ist nicht automatisch eine Empfehlung. Besonders bei Darlehen kann eine kompakte mobile Darstellung leicht dazu verleiten, nur auf einen aktuellen Wert zu schauen, statt die langfristige Verpflichtung vollständig zu bewerten. Ich würde deshalb wichtige Entscheidungen nicht zwischen zwei Terminen nebenbei treffen, sondern die App lediglich als Ausgangspunkt für eine gründlichere Prüfung verwenden.
Auch beim Sparen sollte man keine Wunderwirkung erwarten. Die App kann die Sichtbarkeit einer Rücklage verbessern, aber sie ersetzt keine Gewohnheit. Wer regelmäßig Geld zurücklegen möchte, braucht weiterhin ein klares Ziel, einen passenden Betrag und einen festen Zeitpunkt. Der Vorteil der App liegt darin, dass dieses Ziel im selben Finanzkontext sichtbar bleibt wie Karte und Darlehen. Die eigentliche Disziplin entsteht jedoch außerhalb des Bildschirms.
Der dritte mögliche Bruch liegt im Vergleich mit einer unabhängigen Multibanking-Lösung. Wenn ich Kontostände, Ausgaben und Sparziele über mehrere Institute hinweg zusammenführen möchte, bietet eine spezialisierte Finanz-App wahrscheinlich mehr Überblick. Dafür muss ich dort mit einer zusätzlichen Einrichtung und einer weiteren Oberfläche leben. Bank Norwegian ist die bessere Wahl, wenn ich bewusst eine konzentrierte Bank-App möchte und nicht meine gesamte Finanzlandschaft in einem Werkzeug abbilden muss.
Für wen ich sie empfehlen würde
Ich würde die App vor allem Menschen empfehlen, die eine Bank-Norwegian-Kreditkarte, ein Darlehen oder eine Sparbeziehung nutzen und ihre Informationen regelmäßig selbst kontrollieren möchten. Sie passt zu Personen, die kurze mobile Prüfungen schätzen und ihre Entscheidungen aus einer gemeinsamen Übersicht heraus treffen wollen. Auch wer unterwegs schnell den eigenen Finanzstand einordnen möchte, profitiert von diesem direkten Zugang.
Weniger passend ist sie für Nutzerinnen und Nutzer, die ausschließlich ein allgemeines Haushaltsbuch suchen, viele Banken in einer Ansicht verbinden oder automatisch detaillierte Ausgabemuster analysieren lassen möchten. In diesem Fall würde ich eher eine unabhängige Budget- oder Multibanking-App ergänzend einsetzen. Wer überhaupt kein Bank-Norwegian-Produkt verwendet, hat ebenfalls wenig Grund, diese Anwendung zum Mittelpunkt der eigenen Finanzverwaltung zu machen.
Vor der Installation würde ich außerdem prüfen, ob das eigene Smartphone mindestens iOS oder Android 9 unterstützt. Das ist keine hohe technische Hürde, aber bei älteren Geräten sollte man sie nicht übersehen. Die Altersfreigabe ab 0 Jahren bedeutet zudem nur, dass die App in dieser Hinsicht frei zugänglich eingestuft ist; finanzielle Entscheidungen und Verträge bleiben selbstverständlich ein Thema für verantwortliche Erwachsene.
Mein Urteil nach dem vollständigen Workflow
Mein Eindruck ist am besten zusammengefasst: Die App macht den Weg von der Frage „Wie sieht meine aktuelle Bank-Norwegian-Situation aus?“ bis zur nächsten persönlichen Entscheidung angenehm kurz. Sie verbindet Kreditkarte, Darlehen und Sparen in einer mobilen Oberfläche und ist kostenlos erhältlich. Gerade diese Konzentration ist ihr überzeugendster Vorteil.
Ich würde sie nicht als vollständige Finanzzentrale bezeichnen. Ihr Wert entsteht innerhalb der Bank-Norwegian-Beziehung, nicht als Ersatz für jedes andere Finanzwerkzeug. Wer diesen Rahmen akzeptiert, bekommt eine praktische Übersicht für wiederkehrende Kontrollen, Reiseausgaben, Rücklagen und die Beobachtung eines Darlehens. Wer dagegen eine bankübergreifende Analyse oder intensive Budgetautomatisierung sucht, sollte die üblichen Alternativen in dieser Kategorie vorziehen.
Unterm Strich empfehle ich die Anwendung als sachliches, alltagstaugliches Werkzeug für bestehende Kundinnen und Kunden. Meine wichtigste Empfehlung lautet, sie nicht nur nach einem Kauf oder bei einer finanziellen Unsicherheit zu öffnen, sondern als kurzen festen Kontrollpunkt zu nutzen. Die App ist dann am stärksten, wenn sie eine bewusste Entscheidung vorbereitet, nicht wenn sie die Entscheidung für mich ersetzen soll.
FAQ
Was ist Bank Norwegian und welche Produkte bietet die App?
Bank Norwegian ist eine digitale Bank beziehungsweise ein Finanzdienstleister, der je nach Land unter anderem Kreditkarten, Verbraucherkredite und Sparprodukte anbietet. In der App können Kunden typischerweise ihre Kontoinformationen einsehen, Umsätze prüfen, Rechnungen verwalten, Zahlungen nachvollziehen und persönliche Daten kontrollieren. Welche Funktionen tatsächlich verfügbar sind, hängt vom Wohnsitzland, dem jeweiligen Vertrag und den geltenden gesetzlichen Bestimmungen ab.
Ist die Bank-Norwegian-App kostenlos und welche Kosten können entstehen?
Der Download der Bank-Norwegian-App ist normalerweise kostenlos. Trotzdem können durch die Nutzung bestimmter Bankprodukte Gebühren, Zinsen oder andere Kosten entstehen. Dazu gehören beispielsweise Sollzinsen bei Kreditkarten oder Darlehen, Gebühren für verspätete Zahlungen, Auslandseinsätze oder bestimmte Transaktionen. Vor der Registrierung und vor jeder Nutzung eines Finanzprodukts sollten Sie das aktuelle Preis- und Leistungsverzeichnis sowie die Vertragsbedingungen sorgfältig prüfen.
Wie sicher ist die Nutzung von Bank Norwegian auf dem Smartphone?
Die App verwendet üblicherweise Sicherheitsmaßnahmen wie verschlüsselte Datenübertragung, persönliche Zugangsdaten und eine zusätzliche Bestätigung per biometrischer Anmeldung oder Einmalcode, sofern Ihr Gerät dies unterstützt. Dennoch bleibt auch Ihr eigenes Verhalten entscheidend: Installieren Sie die App nur aus offiziellen Stores, verwenden Sie keine gerooteten Geräte, teilen Sie keine Zugangscodes und melden Sie verdächtige Aktivitäten sofort dem Kundenservice.
Welche Voraussetzungen gelten für die Registrierung bei Bank Norwegian?
Für die Nutzung benötigen Sie in der Regel ein geeignetes Android- oder iOS-Gerät, eine stabile Internetverbindung und ein bestehendes Bank-Norwegian-Produkt oder eine erfolgreiche Konto- beziehungsweise Kartenbeantragung. Zusätzlich können eine Identitätsprüfung, ein Mindestalter, ein Wohnsitz in einem unterstützten Land und gültige persönliche Dokumente erforderlich sein. Die genauen Bedingungen unterscheiden sich je nach Produkt und nationalen Vorschriften.
Kann ich mit der Bank-Norwegian-App Zahlungen, Karten und Kredite verwalten?
Die App ermöglicht je nach Land und Vertrag meist die Verwaltung zentraler Funktionen rund um Ihre Karte oder Finanzierung. Dazu können Umsatzkontrolle, Anzeige des verfügbaren Betrags, Rechnungsübersicht, Zahlungsinformationen, Karten-Sperrung und Änderungen bestimmter Einstellungen gehören. Ob eine direkte Überweisung, eine vorzeitige Kreditrückzahlung oder eine vollständige Kartenverwaltung möglich ist, sollten Sie in der App und den offiziellen Bedingungen Ihres Produkts überprüfen.


