Chase

- 872.00 Bewertungen
- 4,4
- Downloads
- 1.00M
- 2.85.0
- Version
Screenshots
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
- Übersichtliche Oberfläche für schnelles Verwalten von Konten und Karten.
- Mobile Einzahlung von Schecks spart den Weg zur Filiale.
- Benachrichtigungen informieren zeitnah über Kontobewegungen.
- Viele Geldautomaten ermöglichen kostenlose Bargeldabhebungen für Chase-Kunden.
- Zusätzliche Sicherheitsfunktionen erleichtern das Sperren verlorener Karten.
Nachteile
- Viele Funktionen sind hauptsächlich für Kunden in den USA verfügbar.
- Für einige Dienste ist eine stabile Internetverbindung erforderlich.
- Nicht jede Kontofunktion lässt sich vollständig in der App ändern.
- Werbung und Angebote können gelegentlich vom Wesentlichen ablenken.
- Support und Hilfebereich sind nicht für alle Anliegen gleich schnell.
Bewertung von Chase Appxis
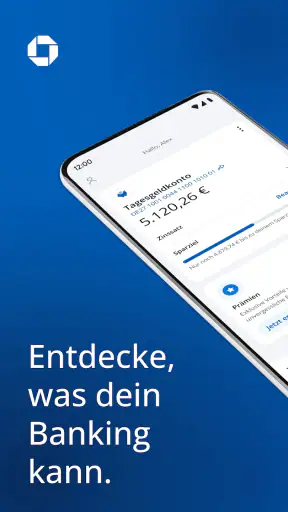
Wer sein Geld nicht nur auf dem Girokonto liegen lassen möchte, landet schnell bei Tagesgeldangeboten. Chase richtet sich genau an diesen Alltag: Die Finanz-App von JPMorgan Chase verbindet den Zugang zu einem Tagesgeldkonto mit einer mobilen Verwaltung, die ich unterwegs schnell verstehen und bedienen kann. Mein erster Eindruck ist dabei weniger „große Banking-Zentrale“ als vielmehr ein fokussiertes Werkzeug für Rücklagen.
Die App ist kostenlos und in der Kategorie Finanzen angesiedelt. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,4 bei rund 122.000 Bewertungen geführt; außerdem kommt sie auf mehr als eine Million Installationen. Das spricht für eine breite Nutzung, ersetzt aber nicht den eigenen Blick auf Kontrollen, Datenentscheidungen und den Umgang mit sensiblen Finanzmomenten.
Mein Eindruck von Chase im täglichen Umgang
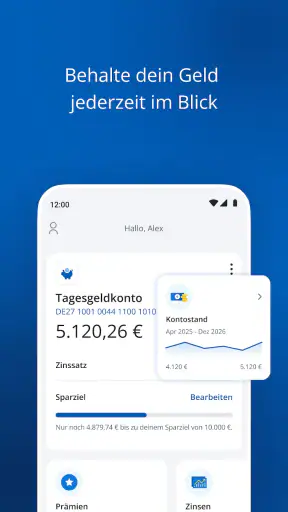
Das zentrale Versprechen ist leicht zu erfassen: Tagesgeld mit attraktiven Zinsen. Für mich ist diese klare Ausrichtung eine Stärke, weil ich nicht erst durch zahlreiche Anlageprodukte, Börsenfunktionen oder Versicherungsbereiche navigieren muss. Wer eine mobile Möglichkeit für Rücklagen sucht, kann sich schneller auf die eigentliche Frage konzentrieren: Passt dieses Angebot zu meinem Sparziel und zu meinem persönlichen Sicherheitsbedürfnis?
Gleichzeitig sollte man die App nicht mit einem vollständigen Haushaltsbuch verwechseln. Sie ist in erster Linie ein Zugang zu einem Finanzprodukt und kein Ersatz für eine umfassende Finanzplanung. Wenn ich Einnahmen, variable Ausgaben, mehrere Konten und langfristige Anlageentscheidungen in einer einzigen Oberfläche zusammenführen möchte, brauche ich wahrscheinlich zusätzliche Werkzeuge.
Die technische Basis ist aktuell genug für viele noch unterstützte Geräte: Die gegenwärtige Version ist 2.85.0 und setzt mindestens iOS oder Android in Version 9 voraus. Das ist für viele Nutzer kein Hindernis, kann aber bei älteren Smartphones relevant werden. Vor der Einrichtung würde ich deshalb prüfen, ob das eigene Gerät die Systemanforderung erfüllt und ob genügend Speicher sowie ein aktuelles Sicherheitsniveau vorhanden sind.
Für wen das Tagesgeldprinzip besonders sinnvoll ist
Ich sehe Chase vor allem bei Menschen, die einen klar getrennten Platz für Notgroschen, Urlaubsbudget oder eine größere Anschaffung möchten. Die Trennung vom täglichen Girokonto kann psychologisch helfen: Das Geld ist nicht ständig im Blickfeld beim Bezahlen, bleibt aber grundsätzlich näher am Alltag als eine langfristige Geldanlage.
Ein realistisches Beispiel: Ich möchte jeden Monat einen festen Betrag für eine neue Waschmaschine zurücklegen. Statt das Geld auf dem Girokonto zwischen Miete, Einkäufen und spontanen Ausgaben liegen zu lassen, nutze ich ein separates Tagesgeldkonto. In der App kann ich den Kontostand kontrollieren, den Fortschritt meines Ziels beobachten und vor einer größeren Ausgabe prüfen, ob die Rücklage ausreicht. Der eigentliche Vorteil liegt hier nicht in spektakulären Funktionen, sondern in der sauberen mentalen Trennung.
Weniger passend ist die App für jemanden, der regelmäßig Wertpapiere kauft, detaillierte Auswertungen zu Kategorien benötigt oder mehrere Bankverbindungen in einer einzigen Finanzübersicht sehen möchte. Auch wer sein Geld über viele Unterkonten mit individuellen Regeln organisiert, sollte zuerst prüfen, ob die angebotene Struktur den eigenen Workflow abbildet.
Vertrauen beginnt bei sichtbaren Entscheidungen
Bei einer Finanz-App geht es für mich nicht nur um Bedienkomfort oder den Zinssatz. Ich möchte verstehen, wann ich eine Entscheidung treffe, welche Bestätigung erforderlich ist und ob ich wichtige Vorgänge bewusst auslösen kann. Gerade bei einem Tagesgeldkonto sollte eine Überweisung nicht wie ein beiläufiger Klick wirken, denn Fehler bei Beträgen oder Empfängern können unangenehme Folgen haben.
Mein vorsichtiger Ansatz lautet deshalb: Ich richte die App nicht in einer hektischen Situation ein, sondern lese jeden Schritt bei Kontoeröffnung und Anmeldung aufmerksam. Besonders wichtig sind für mich die Identitätsprüfung, die Bestätigung von Kontobewegungen und die Möglichkeit, Zugangsdaten oder Sicherheitsoptionen selbst zu verwalten. Eine Finanz-App verdient Vertrauen nicht allein durch den Namen des Entwicklers, sondern durch nachvollziehbare Abläufe.
JPMorgan Chase ist als Entwickler klar erkennbar. Das schafft einen bekannten institutionellen Rahmen, sollte aber nicht dazu führen, dass ich individuelle Prüfungen überspringe. Ich kontrolliere trotzdem, ob die App aus der erwarteten Quelle stammt, ob der Entwicklername korrekt angezeigt wird und ob die Anwendung nach der Installation nur die Schritte verlangt, die für den jeweiligen Vorgang plausibel sind.
Kontrollen, die ich bei einer Finanz-App ernst nehme
Die wichtigste Kontrolle ist für mich die bewusste Freigabe sensibler Aktionen. Beim Einrichten würde ich nicht nur auf den Kontostand schauen, sondern auch darauf, wie Anmeldungen, Überweisungen und Änderungen persönlicher Angaben bestätigt werden. Wenn eine Aktion eine zusätzliche Bestätigung verlangt, empfinde ich das nicht automatisch als lästig. Bei Geld ist ein zusätzlicher Moment zum Nachdenken oft wertvoller als maximale Geschwindigkeit.
Ein zweiter praktischer Punkt ist die Trennung zwischen Anzeigen und Handeln. Ich möchte zunächst Kontostände und Bewegungen prüfen können, ohne versehentlich eine Zahlung oder Übertragung auszulösen. Für meinen Alltag bedeutet das: Erst den Betrag und das Ziel kontrollieren, dann die Transaktion bestätigen. Diese kleine Gewohnheit reduziert das Risiko, in Eile einen Zahlendreher zu übersehen.
Ein dritter, weniger offensichtlicher Tipp betrifft die Nutzung auf gemeinsam verwendeten Geräten. Ich würde die App nicht dauerhaft auf einem Tablet oder Smartphone geöffnet lassen, das auch Familienmitglieder oder Kollegen verwenden. Ebenso würde ich sensible Kontoinformationen nicht über Screenshots oder ungeschützte Notizen weitergeben. Die beste App-Kontrolle hilft wenig, wenn der Zugang außerhalb der Anwendung sorglos behandelt wird.
Wer ein neues Smartphone einrichtet, sollte außerdem nicht einfach davon ausgehen, dass alles automatisch unverändert weiterläuft. Ich würde den Zugang auf dem alten Gerät erst dann entfernen oder zurücksetzen, wenn die Anmeldung auf dem neuen Gerät funktioniert und die wichtigen Sicherheitsoptionen geprüft sind. Dieser Wechsel ist ein guter Zeitpunkt, um gespeicherte Geräte, Benachrichtigungen und persönliche Kontaktdaten zu kontrollieren.
Sensible Datenmomente im Alltag
Banking-Apps verarbeiten naturgemäß besonders schützenswerte Informationen. Für mich sind deshalb nicht nur die sichtbaren Kontostände relevant, sondern auch Situationen, in denen die App Identität, Kontaktdaten oder Transaktionsinformationen benötigt. Ich achte darauf, ob die Anwendung verständlich erklärt, warum ein Schritt erforderlich ist, und ob ich zwischen notwendigen Angaben und optionalen Entscheidungen unterscheiden kann.
Bei Berechtigungen gilt für mich ein einfacher Grundsatz: Ich erlaube nur, was ich für den konkreten Zweck nachvollziehen kann. Eine Finanz-App sollte nicht automatisch jede Funktion meines Smartphones erhalten. Wenn eine Berechtigung später für eine bestimmte Funktion gebraucht wird, kann ich immer noch bewusst entscheiden. Diese zurückhaltende Vorgehensweise ist besonders sinnvoll, wenn ich die App zunächst nur für Kontostandsprüfung und Rücklagenverwaltung verwenden möchte.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Hinweise zu Kontobewegungen können nützlich sein, weil ich ungewöhnliche Aktivitäten schneller bemerke. Auf einem gesperrten Bildschirm können sie aber möglicherweise sensible Details sichtbar machen. Ich würde daher die Darstellung eingehender Hinweise so einstellen, dass nicht mehr Finanzinformation angezeigt wird als nötig, besonders wenn andere Personen mein Telefon sehen könnten.
Ein weiterer Alltagstest ist die Nutzung in öffentlichen Netzwerken. Ich würde eine Kontoeröffnung oder eine wichtige Änderung nicht nebenbei in einem offenen WLAN erledigen. Für einfache Informationen mag die Versuchung groß sein, aber bei Zugangsdaten und Finanztransaktionen bevorzuge ich eine vertrauenswürdige Verbindung und ein ruhiges Umfeld. Das ist keine besondere Funktion von Chase, sondern eine sinnvolle Ergänzung zu jeder mobilen Banknutzung.
Wie viel Kontrolle bleibt bei mir?
Eine gute Finanz-App sollte mich nicht in ein festes Verhalten drängen. Bei Chase würde ich besonders darauf achten, ob ich meine persönlichen Angaben, Sicherheitsmethoden und Benachrichtigungen selbst nachvollziehbar verwalten kann. Ebenso wichtig ist, dass ich Bewegungen prüfen kann, bevor ich sie als erledigt betrachte. Für mich gehört zur Nutzerhoheit, dass der aktuelle Stand nicht nur angezeigt wird, sondern in einen verständlichen Zusammenhang mit meinen eigenen Handlungen gebracht werden kann.
Das klingt banal, wird aber im Alltag schnell wichtig. Wenn ich eine Rücklage aufbaue, möchte ich nicht nur wissen, dass Geld vorhanden ist. Ich möchte auch erkennen, wann eine Einzahlung eingegangen ist, ob eine geplante Übertragung tatsächlich abgeschlossen wurde und ob ein Betrag noch verfügbar oder bereits vorgemerkt ist. Genau solche Zwischenzustände entscheiden darüber, ob eine App bei einer größeren Anschaffung wirklich hilfreich ist.
Ich würde außerdem vermeiden, das Tagesgeldkonto als einzige finanzielle Reserve zu betrachten. Für eine kurzfristige Rechnung sollte ausreichend Geld auf dem Konto bleiben, von dem ich im Alltag zuverlässig bezahlen kann. Das Tagesgeld eignet sich in meinem Verständnis eher als geordnete Rücklage. Wer jeden kleinen Einkauf darüber abwickeln möchte, macht sich den Ablauf unnötig kompliziert und verliert den Vorteil der Trennung.
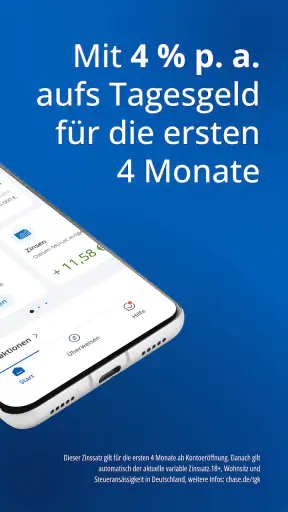
Bei der Frage nach dem Zinssatz würde ich nicht nur auf die werbliche Kurzform schauen. Entscheidend sind die konkreten Bedingungen des Angebots, die für mich vor einer Einzahlung verständlich sein müssen. Zinsen können attraktiv wirken, aber ich sollte prüfen, wie sie berechnet werden, wann sie gutgeschrieben werden und ob die Nutzung zu meinem Sparhorizont passt. Die App kann den Zugang vereinfachen; die Entscheidung über das Produkt bleibt trotzdem meine Aufgabe.
Chase im Vergleich zu typischen Alternativen
Gegenüber einem klassischen Tagesgeldkonto im Browser liegt der mögliche Vorteil für mich in der mobilen Erreichbarkeit. Ich kann eine Rücklage unterwegs kontrollieren, ohne mich an einen Desktop setzen zu müssen. Der Nachteil ist, dass ein Smartphone zugleich ein persönliches und häufig genutztes Gerät ist. Deshalb muss ich bei Geräteschutz, Benachrichtigungen und Anmeldegewohnheiten disziplinierter sein als bei einem selten genutzten Online-Banking-Zugang.
Im Vergleich zu einem Girokonto mit angeschlossenem Sparkonto bietet die getrennte Tagesgeldlogik mehr Abstand zum täglichen Konsum. Das kann beim Sparen helfen. Wer aber häufig Geld zwischen beiden Konten verschiebt, sollte auf mögliche Wartezeiten, Bestätigungen und die eigene Liquiditätsplanung achten. Eine Rücklage ist nur dann nützlich, wenn sie im richtigen Moment erreichbar ist und ich nicht versehentlich das Geld für laufende Rechnungen dorthin verschiebe.
Gegenüber einer umfangreichen Finanz-App mit Kontenaggregation wirkt Chase für mich fokussierter. Das ist gut, wenn ich eine klare Sparaufgabe habe. Eine unabhängige Finanzübersicht ist dagegen besser, wenn ich Ausgaben über mehrere Banken hinweg analysieren oder Budgets nach Kategorien führen möchte. Ich würde daher nicht versuchen, beide Arten von Apps gegeneinander auszuspielen: Chase kann das Tagesgeldproblem lösen, während ein anderes Werkzeug die Gesamtübersicht übernimmt.
Für langfristigen Vermögensaufbau ist ein Tagesgeldkonto ebenfalls nicht automatisch die beste Antwort. Wer einen langen Anlagehorizont hat und Kursschwankungen bewusst akzeptiert, vergleicht möglicherweise andere Anlageformen. Wer dagegen jederzeit auf eine Sicherheitsreserve zugreifen möchte und Wert auf einen ruhigeren Umgang mit Geld legt, findet im Tagesgeld einen verständlicheren Ansatz. Die richtige Wahl hängt hier stärker vom Zweck des Geldes als von der App-Oberfläche ab.
Wo ich im Umgang Reibung erwarten würde
Die Konzentration auf ein Tagesgeldangebot kann zugleich eine Grenze sein. Wenn ich später weitere Bankbedürfnisse in derselben Anwendung bündeln möchte, reicht der Funktionsumfang möglicherweise nicht aus. Ich würde deshalb vor der Einrichtung festlegen, welche Aufgabe Chase übernehmen soll: eine einzelne Rücklage, ein separates Sparziel oder ein regelmäßiger Bestandteil meiner Finanzorganisation.
Auch die mobile Bedienung ist nicht für jeden angenehm. Auf einem kleinen Bildschirm können Kontostände, Buchungsdetails und Bestätigungsschritte weniger übersichtlich wirken als im Browser. Menschen, die jede Finanzentscheidung lieber am großen Monitor treffen, sollten die App eher als Ergänzung betrachten und nicht automatisch als vollständigen Ersatz für alle Zugangswege.
Ein weiterer Reibungspunkt entsteht, wenn ich schnelle Verfügbarkeit mit spontaner Ausgabe verwechsle. Gerade weil eine mobile App den Kontostand ständig griffbereit macht, kann die Versuchung steigen, die Rücklage häufiger anzutasten. Ich würde deshalb für jedes Tagesgeldkonto eine klare Regel festlegen, etwa nur für geplante Anschaffungen oder echte Notfälle. Die App unterstützt die Verwaltung, ersetzt aber keine persönliche Spardisziplin.
Beim Datenschutz würde ich nicht bei einem allgemeinen Vertrauensgefühl stehen bleiben. Ich prüfe die sichtbaren Hinweise während der Einrichtung, die Einstellungen des Geräts und die vom System angezeigten Berechtigungen. Wenn mir ein Schritt unklar ist, halte ich inne, statt ihn reflexartig zu bestätigen. Diese vorsichtige Haltung ist besonders wichtig, weil Finanzdaten nicht nur den Kontostand, sondern auch Gewohnheiten und finanzielle Prioritäten erkennen lassen können.
Mein Fazit für vorsichtige Sparer
Chase ist für mich eine sinnvolle Option, wenn ich ein kostenloses, mobiles Tagesgeldwerkzeug mit klarer Aufgabe suche. Die große Nutzerbasis und die Bewertung von 4,4 geben einen hilfreichen ersten Eindruck, aber mein Vertrauen würde letztlich davon abhängen, wie verständlich ich die Einrichtung, Sicherheitsbestätigungen und Datenentscheidungen im eigenen Ablauf finde.
Ich würde die App einer Person empfehlen, die eine Rücklage vom Girokonto trennen möchte, regelmäßig den Stand kontrolliert und bereit ist, sensible Einstellungen selbst aufmerksam zu prüfen. Besonders praktisch ist sie für ein konkretes Sparziel, bei dem ich nicht ständig ein komplexes Finanzsystem brauche. Für eine umfassende Vermögensverwaltung, detaillierte Haushaltsanalyse oder viele miteinander verknüpfte Konten würde ich dagegen nach einer ergänzenden oder anderen Lösung suchen.
Die Altersfreigabe liegt bei USK ab 0 Jahren, was die Anwendung formal breit zugänglich macht; bei Finanzprodukten bleibt die Verantwortung für die Kontoentscheidung natürlich bei der erwachsenen Person, die sie trifft. Veröffentlicht wurde die App am 27. April 2022. Für mich zählt heute vor allem, dass die aktuelle Version den Zugang auf einem kompatiblen Gerät zuverlässig ermöglicht und ich jeden sensiblen Schritt bewusst nachvollziehen kann.
Mein abschließender Rat ist deshalb bewusst nüchtern: Ich würde Chase nicht allein wegen des Versprechens starker Zinsen installieren, sondern zuerst den eigenen Zweck definieren, die Bedingungen lesen und die Sicherheits- sowie Benachrichtigungseinstellungen kontrollieren. Wenn du eine klar abgegrenzte Rücklage mobil verwalten möchtest und deine Datenentscheidungen selbst aufmerksam in der Hand behalten willst, ist Chase einen näheren Blick wert.
FAQ
Was ist Chase und welche Funktionen bietet die App?
Chase ist eine Banking-App, mit der Nutzer ihre Konten und Finanzen direkt über das Smartphone verwalten können. Je nach Land und verfügbarem Angebot lassen sich unter anderem Kontostände prüfen, Überweisungen durchführen, Karten verwalten, Zahlungen kontrollieren und Benachrichtigungen zu Transaktionen aktivieren. Der genaue Funktionsumfang kann sich je nach Region, Kontoart und den aktuellen Bedingungen von Chase unterscheiden.
Kann ich ein Chase-Konto direkt über die App eröffnen?
In vielen Fällen ermöglicht Chase die Eröffnung eines Kontos direkt über die mobile App. Dafür müssen Interessierte persönliche Daten angeben und ihre Identität überprüfen, beispielsweise mit einem gültigen Ausweisdokument. Zusätzlich können je nach Konto bestimmte Voraussetzungen gelten, etwa ein Wohnsitz im unterstützten Land oder weitere Nachweise. Vor dem Antrag sollten Gebühren, Bedingungen und Verfügbarkeit sorgfältig geprüft werden.
Wie sicher ist die Chase-App für mobiles Banking?
Die Chase-App verwendet üblicherweise mehrere Sicherheitsmaßnahmen, um Konten und persönliche Daten zu schützen. Dazu können Anmeldung mit Passwort, biometrische Entsperrung, Sicherheitsbenachrichtigungen, Geräteerkennung und eine verschlüsselte Datenübertragung gehören. Trotzdem sollten Nutzer die App ausschließlich aus offiziellen App-Stores installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten ignorieren, da auch die beste App keinen Schutz vor allen Phishing-Versuchen bietet.
Welche Gebühren können bei der Nutzung von Chase entstehen?
Die Nutzung der Chase-App selbst ist nicht automatisch mit einer eigenen Downloadgebühr verbunden. Dennoch können abhängig vom gewählten Konto, von Überweisungen, Geldabhebungen, Fremdwährungseinsätzen oder bestimmten Zusatzleistungen Kosten entstehen. Gebühren und mögliche Mindestanforderungen unterscheiden sich außerdem je nach Land und Produkt. Deshalb empfiehlt es sich, vor der Kontoeröffnung das aktuelle Preisverzeichnis und die Vertragsbedingungen von Chase zu lesen.
Was kann ich tun, wenn die Anmeldung oder eine Zahlung in der App nicht funktioniert?
Wenn die Anmeldung, eine Überweisung oder eine Kartenzahlung fehlschlägt, sollten Nutzer zunächst ihre Internetverbindung prüfen und sicherstellen, dass die App aktuell ist. Auch ein Neustart der Anwendung oder des Geräts kann helfen. Bei gesperrtem Zugang, unbekannten Transaktionen oder wiederholten Fehlermeldungen sollte der offizielle Chase-Kundendienst kontaktiert werden. Zugangsdaten und Sicherheitscodes dürfen dabei niemals an angebliche Support-Mitarbeiter weitergegeben werden.


