

Finanzrechner - MarkMoney3
Thomas MarkFinanzen
Geprüft und sicher · 2,99 €
- Bewertung
- 0,0von 5
- Downloads
- 500.00
- Android
- 7.0
Screenshots
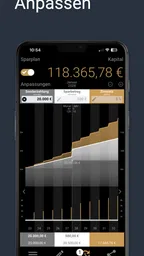
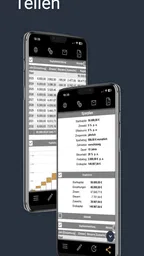
Analyse von Appxis
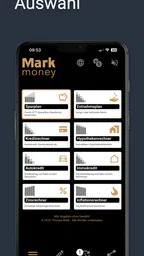
Bei Geldfragen im gemeinsamen Haushalt will ich zuerst etwas klären: Geht es um eine schnelle Berechnung, oder suche ich ein vollständiges System, das Konten, Ausgaben und Absprachen dauerhaft zusammenführt? Finanzrechner - MarkMoney3 gehört seinem Namen nach zur ersten Art. Die App von Thomas Mark ist ein kostenpflichtiges Finanzwerkzeug für Berechnungen rund um Zinsen, Kredite, Darlehen, Sparpläne und Rente. Ich würde sie deshalb eher als Unterstützung für konkrete Was-wäre-wenn-Fragen betrachten als als gemeinsame Haushaltsbuchführung.
Wenn mehrere Personen dieselbe Geldfrage klären
Ein typischer gemeinsamer Einsatz wäre ein Gespräch am Küchentisch: Eine Person möchte wissen, wie sich eine andere Laufzeit auf ein Darlehen auswirkt, während die andere überlegt, ob ein regelmäßiger Sparbetrag langfristig passt. Statt im Gespräch mit groben Kopfrechnungen zu arbeiten, kann ein Finanzrechner helfen, die Annahmen in eine nachvollziehbare Rechnung zu übersetzen. Das ist besonders nützlich, wenn beide Beteiligten dieselben Ausgangswerte besprechen und danach die Konsequenzen vergleichen wollen.
Der praktische Gewinn liegt dabei nicht darin, dass eine App die Entscheidung für den Haushalt trifft. Sie kann vielmehr den Einstieg in ein konkreteres Gespräch erleichtern: Welche Rate wäre tragbar? Was passiert, wenn die Laufzeit anders gewählt wird? Welche Annahmen stecken hinter einer Renten- oder Sparrechnung? Ich würde Ergebnisse immer gemeinsam mit den eingegebenen Werten betrachten. Eine Zahl ohne klare Annahmen wirkt schnell verbindlicher, als sie tatsächlich ist.
Für einen geteilten Bildschirm oder ein gemeinsam genutztes Gerät ist diese Art der Nutzung unkompliziert, solange alle Beteiligten bewusst dieselbe Rechnung ansehen. Wer dagegen erwartet, dass mehrere Personen getrennte Profile, eigene Budgets oder einen gemeinsamen Verlauf verwalten können, sollte zunächst prüfen, ob der Rechner überhaupt zu diesem Ablauf passt. Ein Rechenwerkzeug ersetzt nicht automatisch die Abstimmung darüber, wer welche Werte einträgt und welche Entscheidung daraus folgt.
Klare Grenzen zwischen Rechnung und Haushaltsverwaltung
Im Haushalt ist eine einzelne Berechnung oft nur ein Teil der Aufgabe. Für eine Kreditfrage müssen etwa Betrag, Zinssatz und Laufzeit zusammenpassen; bei einem Sparplan sind regelmäßige Einzahlungen und der angenommene Zeitraum entscheidend. Mein Tipp: Notieren Sie vor dem Öffnen der App, welche Werte sicher bekannt sind und welche nur Schätzungen darstellen. So lässt sich später besser erkennen, ob ein überraschendes Ergebnis an der Rechnung oder an einer unsicheren Annahme liegt.
Das ist auch eine sinnvolle Grenze bei der gemeinsamen Nutzung: Eine Rechnung kann zeigen, wie sich bestimmte Eingaben rechnerisch auswirken, aber sie ist kein Ersatz für eine vollständige Übersicht über Einnahmen, laufende Rechnungen und spontane Ausgaben. Wenn Ihr Ziel darin besteht, jeden Einkauf zu erfassen oder ein Monatsbudget gemeinsam laufend zu pflegen, ist ein spezialisiertes Haushaltsbuch wahrscheinlich passender. Ein Tabellenblatt kann wiederum die bessere Wahl sein, wenn Sie eigene Kategorien, Kommentare und mehrere Szenarien frei gestalten möchten.
Bei persönlichen Geldfragen würde ich außerdem nur die Angaben eingeben, die für die jeweilige Berechnung nötig sind. Das hält die Nutzung übersichtlich und vermeidet, dass eine grobe Beispielrechnung mit einem vollständigen Finanzprofil verwechselt wird. Besonders bei Gesprächen mit Partnern oder Angehörigen hilft es, Zahlen als gemeinsame Annahmen zu kennzeichnen, statt sie als feststehende Prognose weiterzugeben.
Weitere Artikel zum Lesen
Absprachen, die eine Rechnung verständlich machen
Ein nützlicher Ablauf für Paare oder Mitbewohner beginnt vor der Berechnung: Beide einigen sich darauf, welche Frage beantwortet werden soll. „Können wir uns das leisten?“ ist zu ungenau; hilfreicher ist etwa die Frage, wie eine bestimmte Laufzeit oder ein regelmäßiger Sparbetrag das Ergebnis verändert. Danach sollten die Beteiligten die verwendeten Werte gemeinsam prüfen. So werden unterschiedliche Vorstellungen – etwa darüber, welcher Zeitraum gemeint ist – sichtbar, bevor daraus eine Entscheidung entsteht.
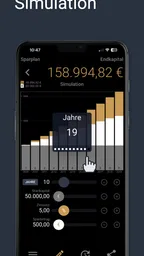
Ich würde bei wichtigen Überlegungen nicht nur eine Variante rechnen. Ein Vergleich von vorsichtiger, mittlerer und optimistischer Annahme kann zeigen, wie empfindlich das Ergebnis auf Änderungen reagiert. Das ist kein Ersatz für fachliche Beratung, aber eine gute Möglichkeit, die eigenen Fragen besser vorzubereiten. Bei einem Darlehen kann beispielsweise eine kleine Veränderung der Laufzeit die monatliche Belastung anders aussehen lassen, während eine Sparrechnung besonders von den langfristigen Annahmen abhängt. Der entscheidende Nutzen ist hier der Vergleich, nicht eine einzelne Zahl.
Wenn mehrere Personen dasselbe Gerät verwenden, sollte die Übergabe ebenfalls bewusst erfolgen: erst die aktuelle Rechnung abschließen oder die eingegebenen Werte gemeinsam kontrollieren, dann das Gerät weitergeben. Das klingt schlicht, verhindert aber, dass die nächste Person versehentlich mit Annahmen weiterrechnet, die zu einer ganz anderen Frage gehörten. Für eine dauerhafte Dokumentation gemeinsamer Entscheidungen ist eine separate Notiz oder ein dafür geeigneter gemeinsamer Finanzplan meist verlässlicher als das bloße Erinnern an eine frühere Berechnung.
Alter, Vertrauen und die Rolle des Rechners
Die Altersfreigabe liegt bei USK ab 0 Jahren; das beschreibt die Einstufung der App, nicht die Eignung jeder finanziellen Entscheidung für Kinder. Für jüngere Nutzer kann ein Rechner ein Anlass sein, einfache Fragen zu Sparen, Zinsen oder Raten gemeinsam zu besprechen. Ich würde dabei erklären, dass ein Ergebnis von den eingegebenen Annahmen abhängt und nicht automatisch vorhersagt, was später tatsächlich passiert.
Auch Erwachsene sollten zwischen Rechenhilfe und persönlicher Finanzberatung unterscheiden. Ein berechneter Wert kann beim Sortieren von Möglichkeiten helfen, aber Verträge, Gebühren, Steuern und die eigene Lebenssituation müssen zusätzlich bedacht werden. Wenn es um eine größere Verpflichtung geht, würde ich das Ergebnis als Gesprächsgrundlage nutzen und die Vertragsbedingungen unabhängig davon prüfen. Bei einer schnellen Überschlagsrechnung für den Alltag ist ein spezialisierter Rechner dagegen oft bequemer als eine selbst gebaute Tabelle.
Die App kostet 2,99 € und wurde am 18.09.2023 veröffentlicht; aktuell ist Version 1.0.9 angegeben. Sie ist für Geräte ab Android 7.0 vorgesehen. Die durchschnittliche Bewertung liegt bei 0,0, bei mehr als 500 Installationen. Diese Zahlen würde ich nicht als Urteil über die Qualität einer Finanzrechnung lesen: Für meine Entscheidung zählt stärker, ob die angebotenen Berechnungsarten zu den Fragen passen, die ich tatsächlich habe. Wer eine kostenlose Alternative sucht, kann einzelne Berechnungen auch mit einem Webrechner oder einer Tabellenkalkulation erledigen; der Vorteil einer eigenen App ist vor allem der direkte Zugriff, nicht automatisch eine bessere Beratung.
Benutzeroberfläche und Benutzerfreundlichkeit
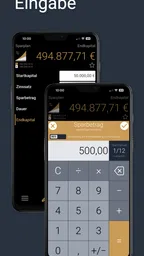
Beim ersten Öffnen der App ist es schwer, nicht die klare und benutzerfreundliche Oberfläche zu bemerken. Alles, was man braucht, ist nur wenige Klicks entfernt. Die Entwickler haben offensichtlich viel Zeit in das Design investiert, um sicherzustellen, dass auch Menschen, die nicht technikaffin sind, die App ohne Probleme nutzen können. Die Navigation ist intuitiv und die verschiedenen Funktionen sind logisch angeordnet.
Funktionen, die beeindrucken
Der Finanzrechner von Thomas Mark bündelt mehrere Arten von Finanzberechnungen in einer App. Das ist hilfreich, wenn ich zwischen einer Frage zu Zinsen und einer zu Rente oder Darlehen wechsle, ohne für jede davon ein anderes Werkzeug suchen zu wollen. Der praktische Wert liegt dabei in der thematischen Breite: Wer nur gelegentlich eine konkrete Zahl prüfen möchte, kann mit einem spezialisierten Rechner schneller zum eigentlichen Vergleich kommen, als wenn er jedes Mal eine eigene Tabelle aufbaut.
Ein nicht ganz offensichtlicher Vorteil mehrerer Rechner in einem Werkzeug ist, dass ich meine Fragen nacheinander sortieren kann. Ich kann zunächst eine Kreditüberlegung durchspielen und mich anschließend einer Spar- oder Rentenfrage widmen, ohne die beiden Themen gedanklich zu vermischen. Gerade im Haushalt ist das hilfreich: Eine geplante Rate sollte nicht unbemerkt als frei verfügbares Spargeld behandelt werden. Ich würde jede Rechnung deshalb mit einer kurzen Notiz zur Fragestellung verbinden, besonders wenn mehrere Personen daran beteiligt sind.
Die Kehrseite dieser Konzentration auf Berechnungen ist ebenso wichtig. Ein Rechner sagt nicht von selbst, welche Eingabe für die eigene Situation realistisch ist. Wer die Grundlagen eines Zinssatzes, einer Laufzeit oder einer regelmäßigen Einzahlung nicht einordnen kann, sollte sich Zeit nehmen, die Annahmen zu verstehen, statt nur auf das Ergebnis zu schauen. Für eine erste Orientierung ist das Werkzeug passend; für eine vollständige Entscheidung über einen Vertrag reicht eine einzelne Rechnung nicht aus.
Ein sinnvoller Ablauf für Sparen und Darlehen
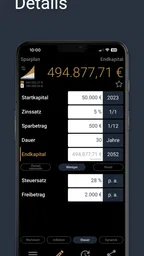
Bei einer Sparplanfrage würde ich zunächst festlegen, ob ich eine regelmäßige Einzahlung oder ein bestimmtes Ziel in den Mittelpunkt stelle. Danach lohnt es sich, eine zweite Rechnung mit einer leicht veränderten Annahme zu erstellen. So wird deutlich, ob das Ergebnis stark von einem einzelnen Wert abhängt. Dieser Vergleich ist oft nützlicher als eine scheinbar präzise Endsumme, weil er zeigt, welche Frage ich vor einer Entscheidung noch klären muss.
Bei einem Darlehen empfiehlt sich eine andere Reihenfolge: erst die mögliche monatliche Belastung einschätzen, dann mit Laufzeit und Zinssatz spielen und anschließend prüfen, ob die angenommene Rate auch in einem weniger bequemen Monat tragbar wäre. Der Rechner kann diese Überlegungen strukturieren, aber er kennt nicht automatisch die übrigen Ausgaben eines Haushalts. Deshalb würde ich die berechnete Rate immer neben den tatsächlichen Verpflichtungen betrachten, statt sie isoliert als „leistbar“ einzustufen.
Für eine Rentenfrage ist ein längerer Blickwinkel entscheidend. Ich würde nicht nur ein Wunschergebnis eingeben, sondern mehrere plausible Annahmen gegenüberstellen und festhalten, welche davon unsicher sind. Das verhindert, dass eine einzige Prognose zur vermeintlichen Zusage wird. Wer eine detaillierte Finanzplanung mit laufenden Aktualisierungen braucht, ist mit einer umfassenderen Planungssoftware oder einer Beratung besser bedient; der Vorteil dieses Rechners liegt eher darin, eine klar umrissene Teilfrage schnell zu bearbeiten.
Was diese App im Vergleich zu anderen Wegen leistet
Gegenüber einem allgemeinen Haushaltsbuch setzt ein Finanzrechner einen anderen Schwerpunkt. Ein Haushaltsbuch hilft typischerweise dabei, reale Einnahmen und Ausgaben über die Zeit zu verfolgen; hier stehen einzelne Rechenfragen zu finanziellen Vorhaben im Mittelpunkt. Wer wissen möchte, wohin das Geld im vergangenen Monat geflossen ist, braucht daher eher eine laufende Erfassung. Wer eine konkrete Zins-, Kredit-, Darlehens-, Sparplan- oder Rentenfrage durchdenken will, profitiert eher von einem passenden Rechner.
Eine Tabellenkalkulation ist flexibler, braucht aber mehr eigene Arbeit: Formeln müssen stimmen, Varianten müssen sauber benannt werden, und bei einer Übergabe an eine andere Person muss klar sein, welche Zelle welche Annahme enthält. Ein Webrechner ist oft praktisch für eine einzelne spontane Rechnung, während eine App den Zugriff auf dem Gerät bündelt. Ich würde die Wahl deshalb nicht nach dem vermeintlich professionellsten Werkzeug treffen, sondern danach, ob ich Wiederholbarkeit, freie Gestaltung oder einen schnellen Einstieg am stärksten brauche.
Eine hilfreiche Gewohnheit ist, bei jeder wiederkehrenden Frage dieselben Ausgangswerte und dieselbe Reihenfolge zu verwenden. Wenn Sie beispielsweise mehrere Darlehensvarianten vergleichen, ändern Sie zunächst nur einen Wert auf einmal. Werden Zinssatz, Laufzeit und Betrag gleichzeitig verändert, lässt sich kaum erkennen, was den Unterschied verursacht. Diese kleine Disziplin macht eine einfache Rechnung erheblich aussagekräftiger und ist besonders nützlich, wenn zwei Personen gemeinsam entscheiden.
Für wen sich der Kauf lohnt – und für wen eher nicht
Ich sehe den größten Nutzen für Menschen, die gelegentlich konkrete Finanzfragen prüfen möchten und dafür lieber eine eigene App öffnen, als jedes Mal nach einem passenden Online-Rechner zu suchen. Auch ein Paar oder ein Haushalt kann davon profitieren, wenn die Beteiligten Berechnungen gemeinsam besprechen und die Ergebnisse als Orientierung verstehen. Der Preis von 2,99 € ist dabei eine bewusste Hürde gegenüber kostenlosen Webangeboten: Er lohnt sich eher, wenn Sie die verschiedenen Rechenbereiche tatsächlich nutzen, nicht für eine einmalige Rechnung, die sich ebenso gut anderswo erledigen lässt.
Weniger passend ist die App für alle, die ein gemeinsames Haushaltskonto verwalten, Transaktionen automatisch erfassen, Budgets zwischen mehreren Personen abstimmen oder ihre Finanzdaten als fortlaufenden Verlauf auswerten möchten. In solchen Fällen sollten Sie nach einem dafür ausgelegten Finanz- oder Haushaltsplaner suchen. Ebenso würde ich bei komplizierten Steuer-, Anlage- oder Kreditentscheidungen nicht erwarten, dass ein Rechner die nötige Fachprüfung ersetzt. Eine einfache Berechnung kann Fragen schärfen, aber nicht alle Folgen eines Vertrags abbilden.
Wenn Sie mit einem Angehörigen gemeinsam rechnen, vereinbaren Sie vorab, ob Sie nur eine unverbindliche Orientierung oder eine konkrete Entscheidungsgrundlage suchen. Diese Unterscheidung verhindert, dass eine Zahl aus einem kurzen Testlauf später als feste Zusage verstanden wird. Und wenn Sie vor allem Ihre Ausgaben im Blick behalten möchten, beginnen Sie besser mit einer Lösung, die auf Erfassung und Auswertung ausgelegt ist. Der passende Einsatzbereich ist bei dieser App enger, aber dadurch auch klarer.
Funktionen, die beeindrucken
Der Finanzrechner - MarkMoney3 bietet eine Vielzahl von Funktionen, die wirklich nützlich sind. Zunächst einmal gibt es die Möglichkeit, alle Einnahmen und Ausgaben zu kategorisieren. Dies hilft, einen klaren Überblick über die finanzielle Situation zu behalten. Ein weiteres Highlight ist die Budgetplanung. Diese Funktion ermöglicht es Nutzern, ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass sie nicht über ihre Verhältnisse leben.
Ein weiteres beeindruckendes Feature ist die Möglichkeit, Berichte und Grafiken zu erstellen. Mit nur wenigen Klicks kann man visuell sehen, wohin das Geld fließt. Dies ist besonders hilfreich für diejenigen, die besser auf visuelle Darstellungen reagieren als auf einfache Zahlen.
Integration und Synchronisation
Eines der besten Dinge an der App ist ihre Fähigkeit zur Integration mit anderen Finanz-Tools. Egal, ob Sie ein Online-Banking-Konto oder andere Finanz-Apps verwenden, der Finanzrechner von Thomas Mark synchronisiert sich nahtlos mit ihnen. Dies bedeutet, dass man nicht ständig zwischen verschiedenen Apps hin- und herwechseln muss, um den Überblick zu behalten. Alles ist an einem Ort, was eine große Zeitersparnis darstellt.
Mein Urteil für den Haushalt
Insgesamt ist der Finanzrechner von Thomas Mark ein unverzichtbares Tool für jeden, der seine Finanzen besser organisieren möchte. Die Kombination aus Benutzerfreundlichkeit, leistungsstarken Funktionen und nahtloser Integration macht diese App zu einem Muss für jeden, der ernsthaft seine finanziellen Angelegenheiten im Griff haben möchte. Also, wenn Sie bereit sind, Ihre finanzielle Zukunft selbst in die Hand zu nehmen, sollten Sie diese App definitiv ausprobieren.
Für mich ist die nützlichste Entscheidung vor dem Kauf, den eigenen Bedarf ehrlich einzugrenzen: Brauche ich wiederholt Berechnungen zu Zinsen, Darlehen, Sparen oder Rente, oder suche ich eigentlich ein Haushaltsbuch mit gemeinsamer Erfassung? Im ersten Fall ist die App eine kompakte Möglichkeit, solche Fragen anzugehen. Im zweiten Fall würde ich eine Lösung wählen, die genau auf laufende Konten, Ausgaben und Absprachen zugeschnitten ist. So landet der Rechner dort, wo er am meisten hilft: als Werkzeug für nachvollziehbare Szenarien, nicht als Ersatz für die gesamte Finanzorganisation eines Haushalts.
Vorteile
- Benutzerfreundliche Oberfläche für einfache Navigation.
- Vielfältige Finanztools für umfassende Planung.
- Synchronisation zwischen mehreren Geräten möglich.
- Schnelle Berechnungen für präzise Ergebnisse.
- Regelmäßige Updates mit neuen Features.
Nachteile
- Kann für Anfänger überwältigend sein.
- Erfordert Internetverbindung für einige Funktionen.
- Einige Funktionen hinter Paywall verborgen.
- Keine Unterstützung für Kryptowährungen.
- Hoher Akkuverbrauch bei intensiver Nutzung.
Häufige Fragen zu Finanzrechner - MarkMoney3
Was ist Finanzrechner - MarkMoney3?
Finanzrechner - MarkMoney3 ist eine umfassende App zur Verwaltung und Planung persönlicher Finanzen. Mit dieser App können Benutzer ihre Einnahmen, Ausgaben und Einsparungen verfolgen. Sie bietet Funktionen zur Budgetierung, Berichterstellung und Analyse, um Benutzern bei der Erreichung ihrer finanziellen Ziele zu helfen.
Welche Hauptfunktionen bietet Finanzrechner - MarkMoney3?
Die App bietet eine Vielzahl von Funktionen, darunter detaillierte Budgetplanungs-Tools, Berichterstellung, Diagramme zur Ausgabenanalyse und eine Synchronisationsfunktion für mehrere Geräte. Benutzer können außerdem Sparziele setzen und ihre Fortschritte überwachen, um eine bessere finanzielle Kontrolle zu erlangen.
Ist Finanzrechner - MarkMoney3 kostenlos nutzbar?
Finanzrechner - MarkMoney3 bietet eine kostenlose Grundversion mit eingeschränkten Funktionen. Für den vollen Funktionsumfang und zusätzliche Premium-Funktionen kann ein Abonnement erforderlich sein. Die genauen Preise und Pläne können je nach Region variieren, daher sollten Benutzer die In-App-Käufe überprüfen.
Wie sicher sind meine Daten in Finanzrechner - MarkMoney3?
Die Sicherheit der Benutzerdaten hat höchste Priorität. Finanzrechner - MarkMoney3 verwendet moderne Verschlüsselungstechnologien, um die Daten der Benutzer zu schützen. Zusätzlich werden keine sensiblen Daten ohne die ausdrückliche Zustimmung der Benutzer an Dritte weitergegeben.
Kann ich Finanzrechner - MarkMoney3 auf mehreren Geräten verwenden?
Ja, Finanzrechner - MarkMoney3 unterstützt die Synchronisation über mehrere Geräte hinweg. Benutzer können ihre Konten auf verschiedenen Geräten anmelden und alle Daten werden automatisch synchronisiert. Dies ermöglicht es Benutzern, ihre Finanzen jederzeit und überall im Blick zu behalten.
Weitere Empfehlungen in dieser Kategorie

Google Wallet
Google LLC 4,0 von 5

PhonePe UPI, Payment, Recharge
PhonePe 4,5 von 5

PayPal
PayPal Mobile 4,1 von 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 von 5
Weitere Rezensionen zu Finanzen

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 von 5

JazzCash - Your Mobile Account
JazzCash 4,5 von 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,6 von 5

Cash App
Block, Inc. 4,4 von 5

ExpertOption - Mobile Trading
ExpertOption 4,0 von 5

Ziraat Mobil
T.C. Ziraat Bankası A.Ş. 4,5 von 5
Über diesen Eintrag
- Entwickler
- Thomas Mark
- Paketname
- com.markapps.markmoney3
- Version
- 1.0.9
- Android
- 7.0
- Preis
- 2,99 €
Diese Website bietet unabhängige Informationen zu Apps von Drittanbietern. Wir besitzen, entwickeln oder vertreiben diese Apps nicht. Namen, Logos und Marken gehören den jeweiligen Eigentümern. Angaben zu Entwicklern dienen ausschließlich als Referenz. Weitere Informationen erhältst du beim Entwickler unter info@mark-money.com, auf https://www.mark-money.com oder in der https://www.mark-money.com/de/#privacy.