Frudini - Haushaltsbuch&Budget

- 235.00 Bewertungen
- 4,3
- Downloads
- 50.00K
- 2.2.2
- Version
Screenshots
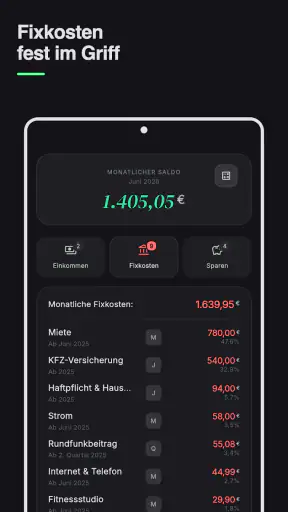
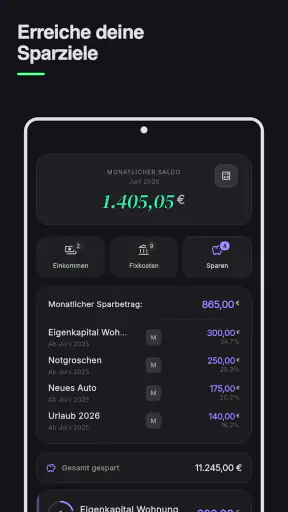
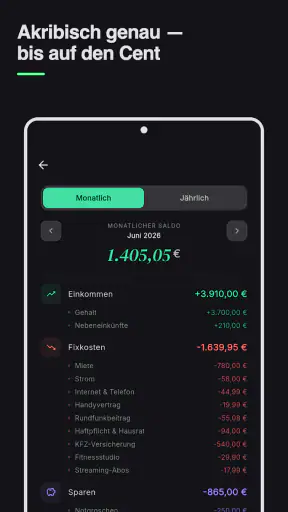
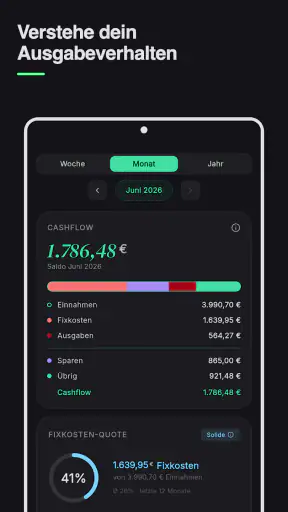
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
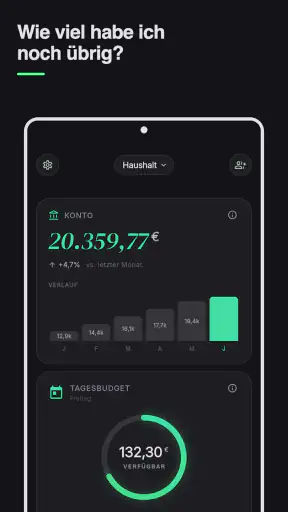
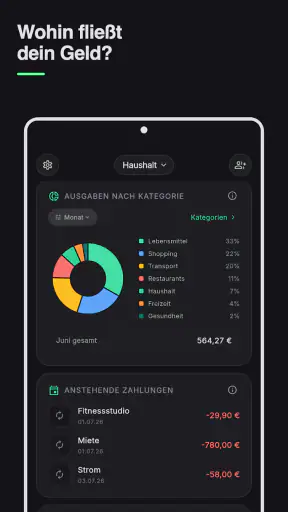
- Übersichtliche Auswertungen zeigen Einnahmen und Ausgaben auf einen Blick.
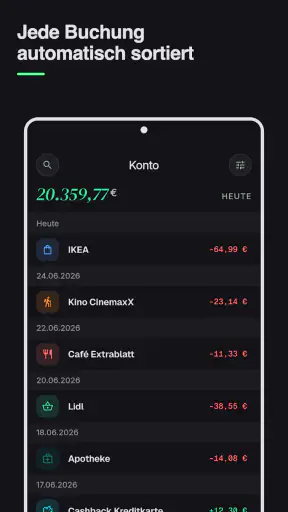
- Individuelle Kategorien erleichtern die Anpassung an den eigenen Haushaltsstil.
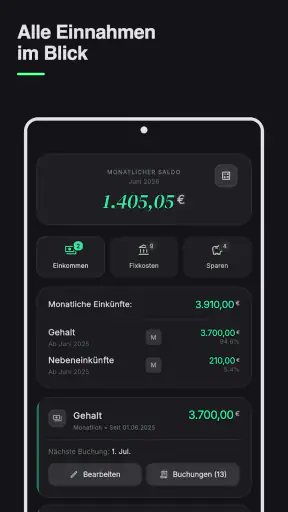
- Wiederkehrende Buchungen sparen Zeit bei Miete
- Abos und regelmäßigen Rechnungen.
- Budgetgrenzen helfen dabei
- Ausgaben frühzeitig zu kontrollieren.
- Die App eignet sich auch für Nutzer ohne umfangreiche Finanzkenntnisse.
Nachteile
- Für eine vollständige Finanzplanung fehlen möglicherweise komplexe Anlagefunktionen.
- Das manuelle Eintragen jeder Ausgabe kann im Alltag schnell lästig werden.
- Je nach Funktionsumfang könnten einige Extras nur kostenpflichtig verfügbar sein.
- Eine längere Nutzung erfordert konsequente und regelmäßige Pflege der Daten.
- Nicht jeder Nutzer wird die angebotenen Statistiken sofort intuitiv verstehen.
Bewertung von Frudini - Haushaltsbuch&Budget Appxis
Wenn du zum ersten Mal ein Haushaltsbuch ausprobierst, ist die größte Hürde meistens nicht das Rechnen, sondern der Anfang: Welche Ausgaben soll ich eintragen, wie genau muss ich sein und bringt mir das Ganze im Alltag wirklich etwas? Genau hier setzt Frudini - Haushaltsbuch&Budget an. Die Finanz-App von Hauke Olf richtet sich an Singles, Paare und Wohngemeinschaften und möchte aus verstreuten Kartenzahlungen, Barbelegen und wiederkehrenden Kosten ein verständliches Bild deines Budgets machen.
Ich finde den Ansatz angenehm bodenständig. Frudini versucht nicht, meine Finanzen mit komplizierten Fachbegriffen zu analysieren, sondern bringt mich dazu, Einnahmen und Ausgaben bewusst zuzuordnen. Die Anwendung ist kostenlos erhältlich, enthält aber optionale Käufe über Google Play zwischen 1,79 € und 39,99 €. Sie gehört zur Kategorie Finanzen, ist ab USK 0 freigegeben und läuft ab Android 7.0. Wer eine einfache tägliche Routine sucht, bekommt damit einen überschaubaren Einstieg statt eines überladenen Finanzcockpits.
Was dich beim ersten Start erwartet
Frudini ist kein automatischer Bankmanager, der mein Konto selbstständig ausliest und jede Buchung ohne mein Zutun einsortiert. Das ist einerseits weniger bequem als bei manchen Banking- oder Budgetdiensten, andererseits bleibt die Kontrolle bei mir. Ich entscheide, welche Zahlung in mein Haushaltsbuch gehört, wie ich sie einordne und welche Ausgaben für meine persönliche Planung relevant sind.
Für den ersten Eindruck ist diese Unterscheidung wichtig. Wer eine App erwartet, die nach dem Öffnen sofort sämtliche Kontobewegungen zeigt, könnte den manuellen Ansatz zunächst als Umweg empfinden. Wer dagegen verstehen möchte, wohin das eigene Geld fließt, profitiert davon, jede Ausgabe kurz wahrzunehmen. Gerade kleine Beträge verschwinden sonst leicht aus dem Blick, obwohl sie sich am Monatsende bemerkbar machen.
Die Anwendung passt besonders gut zu Menschen, die ein klares Haushaltsbuch mit einer Budgetplanung verbinden wollen. Ein reines Notizbuch kann zwar Einnahmen und Ausgaben festhalten, hilft aber weniger dabei, Grenzen für bestimmte Bereiche im Blick zu behalten. Eine Tabellenkalkulation bietet mehr Freiheit, verlangt dafür aber eigene Formeln, Kategorien und Pflege. Frudini liegt dazwischen: strukturierter als eine lose Liste, aber vermutlich zugänglicher als ein selbst gebautes Finanzsystem.
Für Paare und WGs ist der Gedanke an gemeinsame Ausgaben interessant. Miete, Strom, Internet, Einkäufe oder Haushaltsmittel lassen sich gedanklich von persönlichen Kosten trennen. Das hilft vor allem dann, wenn am Monatsende nicht nur die Frage „Wie viel habe ich ausgegeben?“ zählt, sondern auch „Welche Ausgaben gehören eigentlich uns allen?“
Die App hat sich bereits eine durchschnittliche Bewertung von 4,3 bei rund 393 Bewertungen erarbeitet und kommt auf über 50.000 Installationen. Das spricht für eine vorhandene Nutzerbasis, sollte aber nicht als Versprechen verstanden werden, dass die persönliche Arbeitsweise automatisch passt. Bei einem Haushaltsbuch entscheidet weniger die Zahl der Funktionen als die Frage, ob die tägliche Eingabe für dich schnell genug und verständlich genug ist.
Für wen der Ansatz sinnvoll ist
Ich würde Frudini vor allem jemandem empfehlen, der zum ersten Mal ein Budget führen möchte oder nach einer unkomplizierten Alternative zu Papier sucht. Auch Personen mit unregelmäßigen Ausgaben können davon profitieren, weil sie einzelne Zahlungen bewusst festhalten und später nach Bereichen betrachten können. Das ist nützlich, wenn das Geld nicht an einer einzigen großen Stelle verschwindet, sondern sich aus vielen kleinen Einkäufen zusammensetzt.
Weniger passend ist die App für Nutzer, die ihre Finanzen vollständig automatisieren wollen. Wer mehrere Konten, Wertpapierdepots, Kreditkarten und internationale Zahlungsanbieter in einer zentralen Übersicht verbinden möchte, braucht eher ein spezialisiertes Banking- oder Finanzanalysewerkzeug. Frudini wirkt stärker als persönliches Haushaltsbuch denn als umfassende Vermögensverwaltung.
Die Einrichtung ohne unnötige Überforderung
Beim Start würde ich nicht versuchen, sofort jede mögliche Kategorie und jedes Budget perfekt zu planen. Der bessere Weg ist, zunächst nur die regelmäßigen Einnahmen und die wichtigsten festen Kosten zu erfassen. Dazu gehören beispielsweise Gehalt, Miete, Versicherungen, Telefon oder ein monatliches Abo. So entsteht schnell ein realistischer Rahmen, ohne dass du dich in Kleinigkeiten verlierst.
Danach kommen die flexiblen Ausgaben. Lebensmittel, Mobilität, Freizeit und spontane Einkäufe verändern sich von Monat zu Monat stärker. Hier ist eine grobe, alltagstaugliche Einteilung am Anfang besser als eine lange Liste mit Kategorien, die du später kaum verwendest. Wenn du jeden Kaffee, jeden Snack und jeden Einkauf in unterschiedliche Untergruppen zerlegst, wird die Pflege schnell anstrengender als der Nutzen.
Mein wichtigster Einrichtungstipp lautet deshalb: Starte mit wenigen Kategorien und passe sie erst nach einer echten Nutzungsphase an. Nach einigen Tagen merkst du, ob dir eine Gruppe fehlt oder ob zwei Bereiche praktisch dasselbe bedeuten. Diese Anpassung ist sinnvoller, als vor der ersten Buchung ein theoretisch perfektes System zu bauen.
Für eine WG oder ein Paar lohnt es sich, vorher eine gemeinsame Regel festzulegen. Soll jede Ausgabe eingetragen werden, die aus einem gemeinsamen Topf bezahlt wird? Oder sollen auch private Zahlungen erscheinen, damit das gesamte Monatsbild stimmt? Die App kann nur so übersichtlich werden wie die Vereinbarung dahinter. Wenn eine Person alles einträgt und die andere nur gelegentlich Beträge nachreicht, entstehen schnell Lücken, die später schwer zu erklären sind.
Die aktuelle Version ist 2.2.2. Für die Einrichtung bedeutet das vor allem, dass du die App als fertiges Haushaltsbuch mit eigener Arbeitsweise kennenlernen solltest, statt sie wie eine leere Tabellenvorlage zu behandeln. Ich würde zuerst einen kurzen Zeitraum konsequent dokumentieren und erst danach entscheiden, ob die Darstellung, die Kategorien und die Budgetlogik zu deinem Alltag passen.
Ein sinnvoller Start mit echten Zahlen
Für einen aussagekräftigen Anfang solltest du nicht mit ausgedachten Beispielbeträgen arbeiten. Nimm lieber die nächste tatsächliche Ausgabe und trage sie direkt ein. Eine einzelne Buchung wirkt unspektakulär, ist aber der Moment, in dem aus einer installierten App ein verwendbares Haushaltsbuch wird.
Wenn du die Anwendung erst am Monatsende mit allen Erinnerungen fütterst, wird die Aufgabe unnötig schwierig. Belege fehlen, Beträge werden geschätzt und manche Ausgaben geraten ganz in Vergessenheit. Ein kurzer Eintrag unmittelbar nach dem Einkauf ist meistens zuverlässiger als eine große Aufräumsitzung. Genau darin liegt auch die entscheidende Gewohnheit: Frudini funktioniert besser als kleine Routine denn als gelegentliches Finanzprojekt.
Ich würde außerdem mit einem festen Zeitpunkt am Tag arbeiten, falls sofortiges Eintragen nicht zu dir passt. Ein kurzer Blick am Abend kann genügen, solange die Belege und Notizen bis dahin gesammelt werden. Wichtig ist nicht, dass alle Menschen dieselbe Methode verwenden, sondern dass du eine Methode findest, die du tatsächlich beibehältst.
Der erste echte Erfolg im Alltag
Ein realistisches Beispiel: Du kaufst morgens etwas auf dem Weg zur Arbeit, bezahlst mittags ein Essen und erledigst abends noch einen Einkauf für die Wohnung. Statt diese Zahlungen nur als „Geld ausgegeben“ abzuhaken, ordnest du sie den passenden Bereichen zu. Nach einigen Tagen erkennst du vielleicht, dass nicht der große Wocheneinkauf dein Budget belastet, sondern die vielen kleinen Zwischenstopps.
Das ist für mich der erste sinnvolle Erfolg mit einem Haushaltsbuch: nicht eine besonders schöne Übersicht, sondern eine konkrete Erkenntnis, die eine Entscheidung ermöglicht. Du kannst dann beispielsweise einen Bereich begrenzen, einen festen Betrag für spontane Ausgaben einplanen oder gemeinsame Kosten anders verteilen. Die App nimmt dir diese Entscheidung nicht ab, aber sie liefert dir eine nachvollziehbare Grundlage.
Ein weiterer nützlicher Ablauf ist die Prüfung vor einer größeren Anschaffung. Bevor du etwas bestellst oder kaufst, schaust du nach, wie viel Spielraum im entsprechenden Budget noch vorhanden ist. Das verhindert nicht jede spontane Entscheidung, macht sie aber bewusster. Gerade bei unregelmäßigen Monaten ist es hilfreich, nicht nur auf das aktuelle Kontoguthaben zu schauen. Geld auf dem Konto kann bereits für feste Rechnungen vorgesehen sein.
Bei einem Paar kann dieselbe Routine Streit vermeiden. Wenn eine gemeinsame Ausgabe eingetragen wird, ist später sichtbar, ob sie aus dem vorgesehenen Budget stammt oder zusätzlich anfällt. Bei einer WG kann die Einteilung helfen, gemeinschaftliche Einkäufe von persönlichen Ausgaben zu unterscheiden. Der praktische Wert entsteht also nicht allein durch das Erfassen, sondern durch eine gemeinsame Sprache für Geld.
Warum manuelle Eingaben auch ein Vorteil sein können
Automatische Kontosynchronisation klingt zunächst bequemer, ist aber nicht immer die beste Lösung. Sie kann Buchungen falsch zuordnen, Rückerstattungen unübersichtlich darstellen oder dazu führen, dass man Transaktionen nur noch abnickt. Bei einem manuellen Haushaltsbuch beschäftige ich mich kurz mit dem Vorgang und entscheide selbst, welche Information für meine Planung zählt.
Der Nachteil ist klar: Frudini verlangt Disziplin. Wenn du mehrere Tage nichts einträgst, wird der Rückstand schnell unangenehm. Das ist kein technischer Fehler, sondern die Kehrseite des bewussten Ansatzes. Wer seine Finanzen möglichst ohne aktive Mitarbeit verwalten möchte, wird mit einer automatisierten Alternative wahrscheinlich zufriedener.
Ein guter Kompromiss ist, nicht jede Kleinigkeit gleich ausführlich zu analysieren. Trage die Zahlung zuverlässig ein, aber vermeide am Anfang eine übertriebene Detailtiefe. Erst wenn ein Bereich auffällig wird, lohnt sich eine feinere Unterteilung. So bleibt die Routine schnell und die zusätzlichen Informationen erscheinen dort, wo sie wirklich etwas verändern.
Typische Verwirrung und wie du sie vermeidest
Die häufigste Schwierigkeit bei Haushaltsbüchern ist nicht die erste Buchung, sondern die Frage, wie eine Ausgabe behandelt werden soll. Eine Rückzahlung, eine Umbuchung zwischen eigenen Konten oder eine gemeinsam bezahlte Rechnung ist nicht dasselbe wie ein neuer Verbrauch. Wenn du solche Vorgänge alle gleich behandelst, kann dein Monatsbild verzerrt werden.
Ich würde deshalb vor jeder Buchung kurz überlegen: Ist das tatsächlich ausgegebenes Geld, eine Verschiebung oder eine Erstattung? Diese gedankliche Prüfung dauert nur einen Moment und verhindert, dass du Einnahmen und Ausgaben künstlich aufblähst. Besonders bei größeren Anschaffungen oder geteilten Rechnungen macht diese Unterscheidung einen spürbaren Unterschied.
Auch Budgets können missverständlich sein. Ein Budget ist keine moralische Grenze und kein Beweis, dass du „gut“ oder „schlecht“ mit Geld umgehst. Es ist eine Planungsgröße. Wenn du sie zu niedrig ansetzt, überschreitest du sie ständig und verlierst die Motivation. Wenn du sie zu großzügig wählst, liefert sie kaum Orientierung. Besser ist ein Betrag, der zu deinem tatsächlichen Verhalten passt und dir trotzdem eine klare Richtung gibt.
Ein weiterer Stolperstein ist die Erwartung, dass die App automatisch erklärt, warum am Monatsende weniger Geld übrig ist. Ein Haushaltsbuch zeigt Zusammenhänge nur dann, wenn die Einträge sauber und regelmäßig sind. Es ersetzt weder Kontoauszüge noch einen Blick auf anstehende Rechnungen. Ich sehe Frudini deshalb als Werkzeug für Transparenz, nicht als Finanzberater.
Bei gemeinsam genutzten Budgets sollte außerdem feststehen, wer Änderungen vornimmt. Wenn Kategorien oder Planbeträge ohne Absprache angepasst werden, verliert die Übersicht ihre gemeinsame Bedeutung. Eine kurze Vereinbarung zwischen den Beteiligten ist oft wertvoller als eine zusätzliche Kategorie.
Was die kostenlose Nutzung und optionale Käufe bedeuten
Frudini ist kostenlos erhältlich, wobei über Google Play optionale In-App-Käufe zwischen 1,79 € und 39,99 € angeboten werden. Für mich ist dabei entscheidend, vor einem Kauf zuerst den kostenlosen Arbeitsablauf kennenzulernen. Du solltest prüfen, ob die grundlegende Erfassung und Planung zu deiner Gewohnheit passt, bevor du Geld für zusätzliche Möglichkeiten ausgibst.
Die Preisspanne zeigt, dass unterschiedliche Kaufoptionen vorgesehen sind, sagt aber allein noch nichts darüber aus, welche davon für dich sinnvoll wäre. Deshalb würde ich nicht aus Neugier sofort die umfangreichste Variante wählen. Ein Haushaltsbuch bringt nur dann langfristig etwas, wenn du es regelmäßig verwendest. Eine bezahlte Erweiterung kann eine gute Entscheidung sein, wenn sie deinen konkreten Ablauf erleichtert; sie ist kein Ersatz für eine funktionierende Routine.
Wer grundsätzlich keine freiwilligen Käufe innerhalb einer kostenlosen App möchte, sollte diesen Punkt vor der Installation berücksichtigen. Für alle anderen ist der faire Testweg klar: erst mit den eigenen regelmäßigen Kosten arbeiten, dann beurteilen, ob die App im Alltag genug Zeit spart oder zusätzliche Übersicht schafft.
Der nächste Schritt nach den ersten Tagen
Nach der ersten Nutzungsphase würde ich nicht nur auf den aktuellen Kontostand schauen, sondern auf Muster. Welche Kategorie taucht häufiger auf als erwartet? Welche festen Kosten werden jeden Monat unterschätzt? Gibt es Ausgaben, die eigentlich gemeinsam getragen werden sollten? Solche Fragen machen aus einer Liste von Buchungen ein persönliches Planungsinstrument.
Ein besonders hilfreicher Schritt ist, unregelmäßige Kosten nicht zu vergessen. Jahresbeiträge, Geschenke, Reparaturen oder saisonale Ausgaben erscheinen nicht jeden Monat, können aber das Budget stark belasten. Wenn du sie erst im betreffenden Monat bemerkst, wirkt die Ausgabe überraschend. Wenn du sie frühzeitig in deine Planung einbeziehst, wird sie berechenbarer. Dafür brauchst du keine komplizierte Finanzstrategie, sondern vor allem Aufmerksamkeit für den eigenen Zahlungsrhythmus.
Auch die Kategorien solltest du gelegentlich hinterfragen. Wenn eine Gruppe ständig zu voll ist, kann das an einem zu niedrigen Budget liegen, aber auch an einer unklaren Zuordnung. Wenn du dagegen viele Kategorien kaum nutzt, machen sie die Übersicht eher schwerer. Meine Empfehlung wäre, nur solche Unterteilungen zu behalten, die eine konkrete Entscheidung unterstützen.
Für Einsteiger ist es außerdem sinnvoll, zunächst ein Ziel zu wählen. Das kann sein, monatlich einen bestimmten Betrag zurückzulegen, die Ausgaben für spontane Einkäufe zu verstehen oder die gemeinsamen Kosten in einer WG fairer zu verteilen. Ein einzelnes Ziel macht die Nutzung greifbarer als der allgemeine Vorsatz, „besser mit Geld umzugehen“.
Im Vergleich zu einem Papier-Haushaltsbuch bietet Frudini den Vorteil, dass die Informationen digital an einem Ort bleiben und sich dadurch leichter als laufende Routine verwenden lassen. Gegenüber einer Tabellenkalkulation ist der Einstieg weniger technisch, dafür bist du stärker an die vorhandene Struktur gebunden. Eine umfassende Banking-App kann automatischer sein, liefert aber nicht unbedingt dieselbe bewusste Auseinandersetzung mit jeder Ausgabe. Welche Variante besser ist, hängt deshalb davon ab, ob du Komfort, Flexibilität oder Lernwirkung priorisierst.
Mein Urteil für verschiedene Nutzertypen
Für einen einzelnen Haushalt, der Einnahmen und Ausgaben ohne großen Verwaltungsaufwand ordnen möchte, ist Frudini eine nachvollziehbare Wahl. Die App eignet sich auch für Menschen, die bisher nur gelegentlich ihre Kontoauszüge geprüft haben und nun eine regelmäßige Methode suchen. Ihr größter Wert liegt nicht in spektakulären Funktionen, sondern darin, dass sie finanzielle Entscheidungen in kleine, machbare Schritte zerlegt.
Paare und WGs sollten vor dem gemeinsamen Einsatz klären, welche Zahlungen erfasst werden und wer die Pflege übernimmt. Dann kann die App helfen, Missverständnisse über gemeinsame Kosten zu reduzieren. Ohne diese Absprache entsteht jedoch schnell eine unvollständige Übersicht, für die nicht die Anwendung, sondern die uneinheitliche Nutzung verantwortlich ist.
Wer dagegen automatische Bankverbindungen, tiefgehende Vermögensanalysen oder eine sehr frei gestaltbare Tabellenlogik sucht, sollte sich nach einer anderen Lösung umsehen. Auch Menschen, die das Eintragen persönlicher Ausgaben grundsätzlich vermeiden, werden wahrscheinlich nicht glücklich damit. Ein manuelles Haushaltsbuch kann nur so aktuell sein wie die Person, die es führt.
Insgesamt macht Frudini auf mich einen pragmatischen Eindruck. Die Entwicklung stammt von Hauke Olf, die App ist seit dem 10.04.2019 verfügbar und wird weiterhin in einer aktuellen Version angeboten. Die Altersfreigabe ab 0 Jahren passt dazu, dass es sich um ein sachliches Finanzwerkzeug handelt, nicht um eine Anwendung mit problematischen Inhalten. Entscheidend bleibt aber die Alltagstauglichkeit: Installieren, wenige echte Kategorien anlegen, die erste Ausgabe eintragen und danach eine kurze Routine finden.
Mein konkreter Rat: Beginne nicht mit dem Anspruch, deine gesamte finanzielle Vergangenheit nachzubauen. Erfasse die nächsten Ausgaben, ordne sie ehrlich ein und nutze die erste erkennbare Abweichung als Anlass für eine kleine Anpassung. Wenn dir diese Form der bewussten Eingabe liegt, kann Frudini zu einem hilfreichen Begleiter für dein Haushaltsbudget werden. Wenn du dagegen eine vollautomatische Finanzzentrale erwartest, ist eine andere App-Kategorie wahrscheinlich die bessere Wahl.
Für Einsteiger ist genau dieser realistische Blick wichtig. Frudini löst keine Geldprobleme von selbst, aber es kann sichtbar machen, wo Entscheidungen getroffen werden müssen. Und oft ist diese erste klare Übersicht der Schritt, der im Alltag tatsächlich etwas verändert.
FAQ
Was ist Frudini – Haushaltsbuch&Budget und für wen eignet sich die App?
Frudini – Haushaltsbuch&Budget ist eine App zur Verwaltung persönlicher Finanzen. Nach der Einrichtung können Einnahmen, Ausgaben und Budgets übersichtlich erfasst und kategorisiert werden. Sie eignet sich besonders für Nutzer, die ihre monatlichen Kosten besser verstehen, Sparziele verfolgen oder mehr Kontrolle über den eigenen Haushalt gewinnen möchten. Auch Einsteiger finden sich durch die einfache, strukturierte Oberfläche relativ schnell zurecht.
Welche Funktionen bietet Frudini für die tägliche Haushaltsplanung?
Die App unterstützt typischerweise dabei, Einnahmen und Ausgaben einzutragen, Buchungen Kategorien zuzuordnen und ein persönliches Budget festzulegen. Dadurch lässt sich nachvollziehen, wofür das Geld im Laufe des Monats ausgegeben wird. Je nach verwendeter Version können zusätzlich Übersichten, Auswertungen oder Erinnerungen zur Verfügung stehen. Vor dem Download sollten Nutzer prüfen, welche Funktionen kostenlos enthalten sind und ob bestimmte Extras kostenpflichtig sind.
Muss ich meine Bankdaten oder Konten mit Frudini verbinden?
Für die grundlegende Nutzung ist in der Regel keine direkte Verbindung zu einem Bankkonto erforderlich, da Ausgaben und Einnahmen manuell eingetragen werden können. Das bietet einen zusätzlichen Kontrollvorteil und reduziert die Notwendigkeit, sensible Zugangsdaten anzugeben. Wer eine automatische Synchronisierung erwartet, sollte die aktuelle App-Beschreibung und Datenschutzerklärung genau lesen, da verfügbare Import- oder Verknüpfungsfunktionen je nach Version und Plattform unterschiedlich sein können.
Ist Frudini – Haushaltsbuch&Budget kostenlos nutzbar?
Ob Frudini vollständig kostenlos angeboten wird oder optionale Premium-Funktionen, Werbung beziehungsweise In-App-Käufe enthält, hängt von der aktuellen Version im jeweiligen App-Store ab. Die grundlegende Haushaltsbuch-Funktion kann für viele Nutzer bereits ausreichen. Vor der Installation empfiehlt es sich dennoch, die Preisangaben, Abonnementbedingungen und Hinweise zu automatischen Verlängerungen zu kontrollieren, damit später keine unerwarteten Kosten entstehen.
Wie sicher und privat sind meine Finanzdaten in Frudini?
Bei einer Haushaltsbuch-App ist der Umgang mit persönlichen Finanzdaten besonders wichtig. Nutzer sollten vor dem Start die Datenschutzinformationen, benötigten Berechtigungen und Angaben zur Speicherung der Daten prüfen. Werden Einträge lokal auf dem Gerät gespeichert, kann das die Privatsphäre erhöhen; bei Synchronisierung oder Cloud-Backups gelten zusätzliche Bedingungen. Außerdem empfiehlt sich ein sicherer Geräteschutz und die Weitergabe persönlicher Finanzinformationen nur innerhalb der vorgesehenen App-Funktionen.


