

Haushaltsbuch : Money Manager
Realbyte Inc.Finanzen
Geprüft und sicher · Free
- Bewertung
- 4,5von 5
- Downloads
- 10.00M
- Android
- 6.0
Screenshots
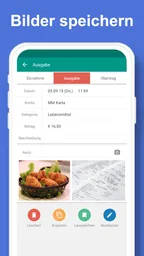
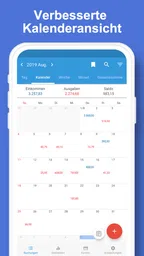
Analyse von Appxis
Bei einem digitalen Haushaltsbuch entscheidet sich der Nutzen nicht daran, wie viele Zahlen es anzeigen kann, sondern daran, ob ich meine Ausgaben im Alltag zuverlässig eintrage. Genau dort setzt Haushaltsbuch: Money Manager an: Die App von Realbyte Inc. ist eine Finanz-App für Menschen, die Kontobewegungen selbst erfassen und daraus einen verständlichen Überblick gewinnen möchten. Ich würde sie vor allem dann in Betracht ziehen, wenn mir eine eigene, bewusst gepflegte Übersicht wichtiger ist als möglichst viel Automatisierung.
Wo der Einstieg ins Stocken geraten kann
Der erste Stolperstein bei einem Haushaltsbuch ist meist nicht die Bedienung, sondern die Entscheidung, wie genau man seine Finanzen abbilden möchte. Soll Bargeld als eigenes Konto laufen? Möchte ich Ausgaben nach Kategorien trennen? Und wie gehe ich mit Geld um, das ich zwischen eigenen Konten verschiebe? Wer diese Fragen nicht einmal grob beantwortet, kann sich leicht in immer neuen Einträgen und nachträglichen Korrekturen verlieren. Ich würde deshalb vor dem Start eine einfache Regel festlegen: Konten bilden ab, wo das Geld liegt, und Kategorien beschreiben, wofür es ausgegeben wurde.
Das ist besonders wichtig, wenn ich neben dem Girokonto auch Bargeld oder Rücklagen berücksichtigen will. Ein Einkauf mit Bargeld sollte nicht zusätzlich als Abhebung und als Einkauf gezählt werden, wenn ich den Gesamtstand nachvollziehen möchte. Bei einer Umbuchung zwischen eigenen Konten handelt es sich ebenfalls nicht um eine neue Ausgabe. Solche Unterscheidungen klingen klein, entscheiden aber darüber, ob Berichte später hilfreich sind oder ein verzerrtes Bild liefern. Die App kann nur so aussagekräftig sein wie die Buchungsregeln, nach denen ich sie füttere.
Die bekannte Stärke eines manuell geführten Haushaltsbuchs ist zugleich seine größte Reibungsstelle: Ich muss Transaktionen tatsächlich eintragen und passend einordnen. Wenn ich das mehrere Tage aufschiebe, wird aus einer schnellen Notiz eine Rekonstruktion aus Belegen und Erinnerungen. Für Menschen, die jede Zahlung möglichst automatisch erfassen lassen wollen, ist das ein echter Nachteil. Wer dagegen gern selbst prüft, was in der Übersicht landet, kann gerade diese bewusste Kontrolle schätzen.
Einrichtung, die spätere Verwirrung verhindert
Ich würde am Anfang nicht versuchen, jede denkbare Kategorie und jedes Konto anzulegen. Sinnvoller ist ein kleiner, verständlicher Aufbau: die tatsächlich genutzten Geldquellen zuerst, dazu wenige Kategorien, die zu den eigenen Gewohnheiten passen. Wenn eine Einteilung im Alltag nicht funktioniert, lässt sie sich später überdenken. Zu viele Unterkategorien machen das Eintragen langsamer und verleiten dazu, bei ähnlichen Käufen jedes Mal neu zu überlegen. Eine kurze Liste, die ich konsequent benutze, ist nützlicher als eine perfekte Liste, die ich bald ignoriere.
Auch beim Budget lohnt es sich, mit realistischen Erwartungen zu beginnen. Ein Monatslimit ist keine Prognose und kein Urteil darüber, ob ich „gut“ mit Geld umgehe. Ich kann es zunächst als Orientierung nutzen und beobachten, ob die gewählten Kategorien meine tatsächlichen Ausgaben sinnvoll abbilden. Wenn ich häufig zwischen zwei Kategorien schwanke, ist das möglicherweise ein Zeichen, dass die Trennung zu fein ist. Das ist ein praktischer Hinweis für die Einrichtung: Eine Kategorie sollte mir beim Entscheiden helfen, nicht zusätzliche Arbeit erzeugen.
Wer ein Haushaltsbuch für einen gemeinsamen Haushalt nutzt, sollte außerdem vorher klären, wer Einträge übernimmt und wie gemeinsame Ausgaben behandelt werden. Unterschiedliche Gewohnheiten beim Buchen führen schnell zu doppelten oder fehlenden Posten. Eine einfache Absprache – etwa wer den Einkauf einträgt und ob private Ausgaben separat bleiben – macht mehr Unterschied als eine komplizierte Kontostruktur. Ich würde die App nicht ohne Weiteres als gemeinsame, automatisch synchronisierte Kasse voraussetzen; besser ist, die eigene Nutzung zunächst auf dem verwendeten Gerät und mit den tatsächlich verfügbaren Einstellungen zu prüfen.
Weitere Artikel zum Lesen
Haushaltsbuch: Money Manager ist kostenlos erhältlich und ab null Jahren freigegeben. Die aktuelle Version ist 4.10.3 GF; für die Installation wird Android 6.0 oder neuer benötigt. In der Google-Play-Abrechnung liegen In-App-Käufe zwischen 2,49 und 21,99 Euro. Die App hat eine durchschnittliche Bewertung von 4,5 aus rund 441.000 Bewertungen und wurde über zehn Millionen Mal installiert. Diese Reichweite spricht für ein etabliertes Angebot, ersetzt aber nicht die Frage, ob man selbst dauerhaft manuell buchen möchte.
Einfachheit trifft Funktionalität
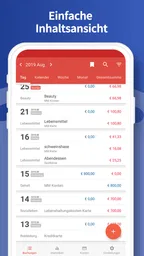
Von dem Moment an, als ich die Haushaltsbuch: Money Manager App öffnete, war ich begeistert von ihrem klaren und übersichtlichen Design. Keine verwirrenden Menüs oder komplizierte Einstellungen – alles ist genau dort, wo man es erwartet. Die Benutzeroberfläche ist so gestaltet, dass sie sowohl für Technikfreaks als auch für Anfänger leicht verständlich ist.
Funktionen, die überzeugen
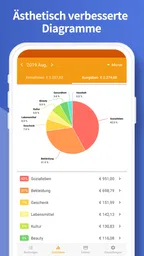
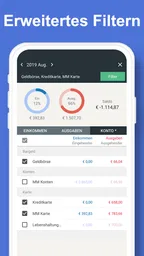
Eines der besten Features ist die Möglichkeit, verschiedene Konten hinzuzufügen und diese individuell zu verwalten. Ob du nun ein Girokonto, ein Sparkonto oder sogar Bargeldtransaktionen hast, alles lässt sich problemlos einpflegen und nachverfolgen. Ich fand es besonders nützlich, dass die App automatische Berichte generiert, die dir einen schnellen Überblick über deine finanzielle Situation geben.
Ein weiteres Highlight ist die Budgetplanungsfunktion. Hier kann man für verschiedene Kategorien wie Lebensmittel, Unterhaltung und Transport Budgets festlegen. Die App benachrichtigt dich, wenn du dein Limit erreichst, was wirklich hilfreich ist, um unnötige Ausgaben zu vermeiden. Für jemanden wie mich, der oft den Überblick über die Finanzen verliert, ist das ein echter Gamechanger.
Ein Alltagsszenario, das den Unterschied zeigt
Stell dir vor, ich erledige nach der Arbeit einen Einkauf, bezahle einen Teil mit Karte und kaufe später noch etwas Kleines bar. Wenn ich beide Ausgaben zeitnah eintrage, sehe ich nicht nur, wie viel für Lebensmittel oder spontane Kleinigkeiten draufgeht, sondern kann auch prüfen, ob mein Bargeldbestand plausibel bleibt. Am Monatsende hilft mir der Bericht dann, Muster zu erkennen: Vielleicht sind es nicht die großen Anschaffungen, sondern mehrere kleine Besorgungen, die mein Budget verschieben. Das ist eine Stärke der manuellen Erfassung: Ich muss die Ausgabe bewusst ansehen, statt sie nur nachträglich in einer Liste zu entdecken.
Ein weiterer sinnvoller Ablauf ist die kurze Wochenkontrolle. Ich gleiche die Einträge mit meinen Erinnerungen oder vorhandenen Belegen ab und korrigiere Unklarheiten, solange sie frisch sind. So muss ich nicht am Monatsende raten, ob eine Zahlung zum Haushalt, zum Ausgehen oder zu einer anderen Kategorie gehörte. Wer regelmäßig verreist oder viele verschiedene Zahlungswege nutzt, profitiert besonders davon, Konten und Kategorien von Beginn an einheitlich zu verwenden. Der Gewinn kommt nicht aus komplizierten Auswertungen, sondern aus einer sauberen Folge kleiner Einträge.
Bei Budgets würde ich nicht jede Kategorie sofort mit einem strengen Limit versehen. Ein zu knapp angesetzter Betrag erzeugt schnell Warnungen, die ich irgendwann wegklicke. Besser ist, zunächst das tatsächliche Ausgabeverhalten zu beobachten und danach ein Limit zu wählen, das als Hinweis taugt. Wenn ich eine Kategorie bewusst reduzieren will, kann ich das Budget als feste Grenze betrachten; wenn ich nur verstehen möchte, wohin mein Geld geht, ist ein grober Orientierungswert oft entspannter. Diese Unterscheidung verhindert, dass eine nützliche Funktion zum täglichen Ärgernis wird.
Manuelles Haushaltsbuch oder automatische Übersicht?
Im Vergleich zu einer Banking-App, die vor allem Kontostände und Buchungen eines Finanzinstituts zeigt, richtet sich Money Manager stärker auf eine selbst gepflegte Haushaltsübersicht mit mehreren Konten und Kategorien. Das kann praktisch sein, wenn ich Bargeld, Rücklagen oder Ausgaben aus verschiedenen Quellen gemeinsam betrachten möchte. Es bedeutet aber auch, dass ich für verlässliche Ergebnisse selbst verantwortlich bin. Wer eine App sucht, die möglichst wenig Eingaben verlangt, wird mit einer automatisierten Lösung wahrscheinlich glücklicher; wer eigene Kategorien und Buchungen kontrollieren will, bekommt mit einem manuellen Haushaltsbuch mehr Einfluss auf die Darstellung.
Eine einfache Tabellenkalkulation bleibt eine Alternative für Menschen, die jede Spalte und Auswertung selbst gestalten wollen. Dafür muss man Formeln und Struktur allerdings ebenfalls pflegen. Money Manager ist für mich der bequemere Mittelweg, wenn ich lieber in einer dafür vorgesehenen App buche, statt eine Tabelle auf dem Smartphone zu bearbeiten. Papier eignet sich wiederum, wenn ich bewusst ohne digitale Aufzeichnungen arbeiten möchte, bietet aber nicht denselben schnellen Überblick über Berichte. Keine dieser Varianten ist für alle überlegen: Entscheidend ist, welche ich nach einigen Wochen noch tatsächlich nutze.
Ich würde die App eher nicht empfehlen, wenn ich gemeinsame Finanzen ohne klare Absprachen verwalte, Einträge grundsätzlich vermeiden möchte oder eine vollständig automatisierte Verbindung zu meinen Bankkonten erwarte. Auch wer nur gelegentlich wissen will, wie viel Geld auf einem einzelnen Konto liegt, braucht möglicherweise kein separates Haushaltsbuch. Besonders passend ist sie dagegen für Studierende, Alleinlebende oder Familienmitglieder, die Ausgaben bewusst sortieren und wiederkehrende Muster erkennen wollen – sofern sie bereit sind, die Buchführung regelmäßig zu erledigen.
Datensicherheit und Synchronisation
Ein großes Anliegen bei Finanz-Apps ist natürlich die Sicherheit. Ich war froh zu sehen, dass die App modernste Verschlüsselungstechnologien verwendet, um deine Daten zu schützen. Außerdem bietet sie die Möglichkeit, deine Daten über mehrere Geräte hinweg zu synchronisieren. So kannst du sicher sein, dass du immer die aktuellsten Informationen zur Hand hast, egal ob auf dem Smartphone oder Tablet.
Wenn Zahlen nicht zusammenpassen
Wenn ein Kontostand oder Bericht unerwartet aussieht, würde ich zuerst die letzten Buchungen prüfen, bevor ich die Einrichtung neu aufsetze. Häufig liegt der Denkfehler darin, eine Umbuchung als Ausgabe zu erfassen, dieselbe Zahlung doppelt einzutragen oder einen Barabgang nicht mit den späteren Käufen abzugleichen. Ein Blick auf Datum, Konto und Kategorie kann solche Abweichungen oft erklären. Ich würde Änderungen einzeln vornehmen und anschließend kontrollieren, ob sich die Übersicht so verhält, wie ich es erwarte, statt mehrere Einstellungen gleichzeitig zu verändern.
Auch eine Budgetwarnung bedeutet nicht automatisch, dass etwas falsch eingerichtet ist. Sie kann schlicht anzeigen, dass die Summe der erfassten Buchungen das gewählte Limit erreicht hat. Bevor ich das Budget ändere, würde ich prüfen, ob die Ausgaben vollständig sind und ob die Kategorie wirklich zu meinem gewünschten Vergleich passt. Bei einem plötzlichen Unterschied zwischen Geräten würde ich zunächst sicherstellen, dass ich dieselbe Datenbasis und die vorhandene Synchronisationsmöglichkeit korrekt nutze. Für wichtige Finanzaufzeichnungen ist es außerdem vernünftig, eine zusätzliche eigene Sicherung oder Dokumentation nicht von einer einzigen App abhängig zu machen.
Die App sollte dabei nicht mit einer Bankabrechnung verwechselt werden. Ein manuell gepflegter Eintrag ist eine persönliche Aufzeichnung; wenn er von einem Kontostand abweicht, muss das nicht bedeuten, dass die Bankbuchung falsch ist. Ich gleiche sensible oder strittige Beträge daher mit den Belegen und der tatsächlichen Kontoübersicht ab. Das spart unnötige Fehlersuche und hält klar, wofür das Haushaltsbuch gedacht ist: für den eigenen Überblick und die Auswertung der erfassten Ausgaben.
Für wen sich die App lohnt
Realbyte Inc. bietet mit Money Manager eine kostenlose Möglichkeit, die eigenen Finanzen detaillierter zu organisieren, als es eine bloße Liste der Kontostände erlaubt. Die In-App-Käufe können je nach gewünschtem Umfang relevant sein; ich würde vor einem Kauf erst eine Weile mit dem eigenen Ablauf arbeiten und prüfen, welche Funktionen mir tatsächlich fehlen. So entscheide ich nach meinem Bedarf statt nach einer theoretischen Vorstellung davon, was ein Haushaltsbuch alles können sollte.
Die App wird seit dem 5. März 2013 angeboten und wirkt damit wie ein langjährig verfügbares Werkzeug statt wie ein kurzfristiger Trend. Für mich zählt im Alltag allerdings weniger das Alter als die Frage, ob ich Einträge schnell genug vornehmen kann und die Auswertungen meine Entscheidungen verbessern. Wer regelmäßig seine Ausgaben prüfen will, kann mit einem einfachen Start und einer wöchentlichen Routine viel erreichen. Wer keine Zeit oder Lust hat, Buchungen selbst einzupflegen, sollte lieber eine Alternative wählen, die besser zur eigenen Arbeitsweise passt.
Zusammenfassend kann ich sagen, dass die Haushaltsbuch: Money Manager App eine hervorragende Wahl für jeden ist, der seine Finanzen in den Griff bekommen möchte. Die Mischung aus Benutzerfreundlichkeit, umfangreichen Funktionen und hoher Datensicherheit macht sie zu einer der besten Finanz-Apps, die ich bisher getestet habe. Probier sie aus und du wirst sehen, wie viel einfacher das Management deiner Finanzen sein kann!
Vorteile
- Benutzerfreundliche Oberfläche
- Echtzeit-Ausgabenverfolgung
- Vielfältige Berichtsfunktionen
- Synchronisiert über Geräte
- Personalisierbare Kategorien
Nachteile
- Begrenzte Integrationen
- Keine Unterstützung für Kryptowährungen
- Werbung in der kostenlosen Version
- Keine Scanfunktion für Belege
- Keine automatische Bankverbindung
Häufige Fragen zu Haushaltsbuch : Money Manager
Was ist der Zweck der Haushaltsbuch: Money Manager App?
Die Haushaltsbuch: Money Manager App dient dazu, Benutzern zu helfen, ihre Finanzen effizient zu verwalten. Mit dieser App können Sie Ihre Einnahmen und Ausgaben nachverfolgen, Budgets erstellen und Finanzberichte generieren. Sie bietet eine benutzerfreundliche Oberfläche, die es einfach macht, finanzielle Entscheidungen zu treffen und Ihre finanzielle Gesundheit im Auge zu behalten.
Welche Funktionen bietet die Haushaltsbuch: Money Manager App?
Die App bietet eine Vielzahl von Funktionen, darunter die Möglichkeit, Einnahmen und Ausgaben zu kategorisieren, wiederkehrende Transaktionen einzurichten und verschiedene Konten zu verwalten. Sie können auch detaillierte Berichte und Diagramme anzeigen, die Ihnen helfen, Ihre finanzielle Situation besser zu verstehen. Darüber hinaus bietet die App Sicherheitsfunktionen wie Passwortschutz und Datenverschlüsselung.
Ist die Haushaltsbuch: Money Manager App kostenlos?
Die Haushaltsbuch: Money Manager App bietet sowohl eine kostenlose als auch eine kostenpflichtige Version an. Die kostenlose Version enthält grundlegende Funktionen zur Verwaltung Ihrer Finanzen. Für erweiterte Funktionen wie Cloud-Synchronisation und erweiterte Berichterstellung können Sie ein Upgrade auf die Premium-Version in Betracht ziehen. Die Preise für die Premium-Version variieren je nach Abonnementdauer.
Wie sicher sind meine Daten in der Haushaltsbuch: Money Manager App?
Die App legt großen Wert auf die Sicherheit Ihrer Daten. Sie verwendet Verschlüsselungstechnologien, um Ihre finanziellen Informationen zu schützen. Darüber hinaus können Sie die App mit einem Passwort oder einer biometrischen Authentifizierung sichern, um unbefugten Zugriff zu verhindern. Ihre Daten werden regelmäßig gesichert, um Datenverluste zu vermeiden.
Kann ich die Haushaltsbuch: Money Manager App auf mehreren Geräten verwenden?
Ja, die App unterstützt die Nutzung auf mehreren Geräten. Mit der Premium-Version können Sie Ihre Daten über die Cloud synchronisieren, sodass Sie von jedem Ihrer Geräte aus auf Ihre Finanzinformationen zugreifen können. Dies ist besonders nützlich, wenn Sie sowohl ein Smartphone als auch ein Tablet verwenden und Ihre Finanzen nahtlos verwalten möchten.
Diese Seite in einer anderen Sprache lesen
Weitere Empfehlungen in dieser Kategorie

Google Wallet
Google LLC 4,0 von 5

PhonePe UPI, Payment, Recharge
PhonePe 4,5 von 5

PayPal
PayPal Mobile 4,1 von 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 von 5
Weitere Rezensionen zu Finanzen

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 von 5

JazzCash - Your Mobile Account
JazzCash 4,5 von 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,6 von 5

Cash App
Block, Inc. 4,4 von 5

ExpertOption - Mobile Trading
ExpertOption 4,0 von 5

Ziraat Mobil
T.C. Ziraat Bankası A.Ş. 4,5 von 5
Über diesen Eintrag
- Entwickler
- Realbyte Inc.
- Paketname
- com.realbyteapps.moneymanagerfree
- Version
- 4.11.1 GF
- Android
- 6.0
- Preis
- Free
Diese Website bietet unabhängige Informationen zu Apps von Drittanbietern. Wir besitzen, entwickeln oder vertreiben diese Apps nicht. Namen, Logos und Marken gehören den jeweiligen Eigentümern. Angaben zu Entwicklern dienen ausschließlich als Referenz. Weitere Informationen erhältst du beim Entwickler unter help@realbyteapps.com, auf http://realbyteapps.com oder in der https://realbyteapps.com/policy/privacy.html.