HesabPay - Mobile Payments

- 34.00 Bewertungen
- 4,6
- Downloads
- 500.00K
- 5.0.2
- Version
Screenshots
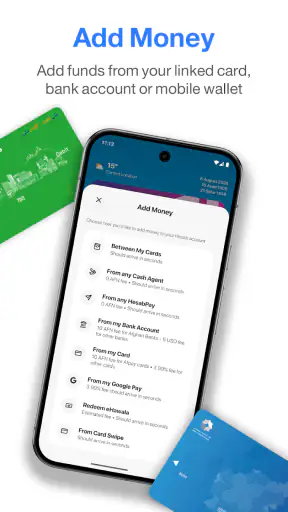
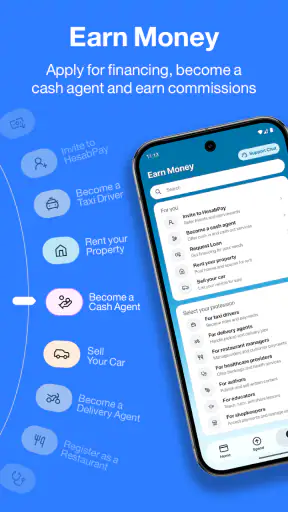
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
- Schnelle Überweisungen direkt auf das Smartphone
- Praktisch für Zahlungen ohne klassisches Bankkonto
- Unterstützt den Geldtransfer innerhalb Afghanistans
- Transaktionen lassen sich bequem unterwegs durchführen
- Übersichtliche Verwaltung von Guthaben und Zahlungen
Nachteile
- Verfügbarkeit und Funktionen können je nach Region variieren
- Für die Nutzung ist eine Registrierung mit persönlichen Daten nötig
- Abhängigkeit von Internetverbindung und Mobilfunknetz
- Nicht alle Händler oder Kontakte akzeptieren HesabPay
- Gebühren und Wechselkurse sollten vor Transfers geprüft werden
Bewertung von HesabPay - Mobile Payments Appxis
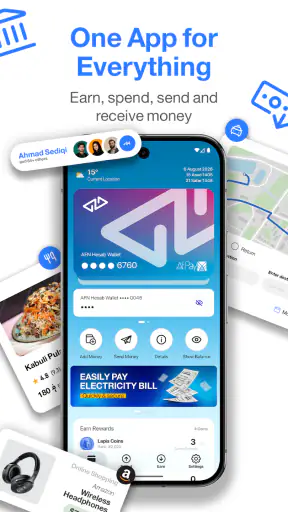
Wer eine digitale Geldbörse für den Alltag sucht, möchte meistens nicht lange überlegen, sondern eine Überweisung erledigen, eine Rechnung bezahlen oder Geld an der richtigen Stelle verwalten. Genau hier setzt HesabPay an. Die Finanz-App von Zinzir Ltd richtet sich an Menschen, die Geldtransfers und Zahlungen lieber über das Smartphone erledigen als über verschiedene Wege und einzelne Dienste.
Ich habe die Anwendung vor allem aus Sicht eines Einsteigers betrachtet: Wie schnell versteht man den Aufbau, wie sicher fühlt sich der erste Schritt an und wann erreicht man tatsächlich einen nützlichen Moment? Mein Eindruck ist positiv, aber nicht völlig unkritisch. HesabPay kann den täglichen Zahlungsverkehr übersichtlicher machen, verlangt beim ersten Gebrauch jedoch etwas Aufmerksamkeit. Wer eine möglichst einfache Lösung für wiederkehrende Zahlungen sucht, sollte sich deshalb nicht nur vom kurzen Store-Auftritt leiten lassen, sondern auch überlegen, welche Aufgaben im eigenen Alltag wirklich anfallen.
Was mich beim ersten Öffnen erwartet hat
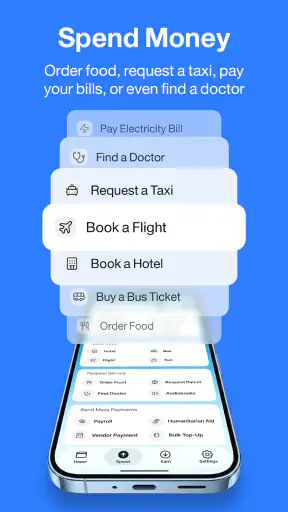
HesabPay ist keine klassische Banking-App, die ich nur zum Anschauen eines Kontostands verwenden würde. Der Schwerpunkt liegt auf praktischen Geldbewegungen: Überweisungen, Rechnungszahlungen und weitere Vorgänge rund um eine digitale Geldbörse. Das ist ein wichtiger Unterschied zu einer gewöhnlichen Haushaltsbuch-App. Dort erfasse ich Ausgaben nachträglich; hier geht es darum, eine Zahlung direkt anzustoßen.
Die Anwendung ist kostenlos erhältlich und für alle Altersstufen freigegeben. Das macht sie grundsätzlich interessant für Familien, jüngere Erwachsene und Menschen, die erstmals digitale Zahlungen ausprobieren. Kostenlos bedeutet für mich aber nicht automatisch, dass jeder Vorgang ohne Bedingungen funktioniert. Bei einer Finanz-App sollte man vor jeder Transaktion genau prüfen, welche Empfänger- und Zahlungsangaben eingetragen sind.
Der erste Eindruck wird außerdem durch die Verbreitung gestützt: HesabPay kommt auf über 500.000 Installationen und erreicht eine durchschnittliche Bewertung von 4,6 bei rund 16.000 abgegebenen Bewertungen. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass die App nicht nur für eine kleine Gruppe gedacht ist. Die aktuelle Ausgabe ist Version 5.0.2; als technische Grundlage genügt Android ab Version 7.0.
Ich finde diese Voraussetzungen angenehm niedrig. Wer ein älteres Android-Gerät besitzt, muss nicht automatisch wegen des Betriebssystems auf eine andere Lösung wechseln. Gleichzeitig würde ich vor dem Einsatz für wichtige Zahlungen kontrollieren, ob das eigene Smartphone noch zuverlässig arbeitet und genügend Speicher sowie eine stabile Internetverbindung vorhanden sind. Gerade bei Finanzvorgängen ist ein abgebrochener Ablauf deutlich unangenehmer als bei einer gewöhnlichen App.
Für wen die digitale Geldbörse sinnvoll ist
Besonders gut passt HesabPay zu Personen, die regelmäßig Geld senden oder Rechnungen begleichen und dafür eine zentrale Anlaufstelle bevorzugen. Auch wer häufig zwischen Bargeld, Überweisung und verschiedenen Zahlungswegen wechselt, kann von einem festen mobilen Ablauf profitieren. Ich sehe den größten Nutzen bei Menschen, die wiederkehrende Aufgaben nicht jedes Mal neu über eine Suchmaschine, eine fremde Webseite oder eine komplizierte Bankoberfläche starten möchten.
Weniger geeignet ist die App für jemanden, der ausschließlich ein vollständiges Girokonto mit allen typischen Bankfunktionen erwartet. HesabPay sollte ich nicht automatisch als Ersatz für jede Bankanwendung betrachten. Wer Wert auf umfangreiche Kontoverwaltung, detaillierte Finanzplanung oder eine besonders breite Auswahl an Bankprodukten legt, ist mit der eigenen Bank-App möglicherweise besser bedient.
Die Einrichtung ohne unnötige Eile
Bei einer Finanz-App rate ich dazu, die Einrichtung nicht zwischen zwei Terminen zu erledigen. Ich würde HesabPay installieren, zuerst die Oberfläche in Ruhe ansehen und erst danach persönliche Angaben oder Zahlungsinformationen eintragen. Dieser kleine Unterschied ist wichtig: Wer sofort auf den ersten sichtbaren Button tippt, kann leicht übersehen, für welchen Zweck der nächste Schritt gedacht ist.
Mein sinnvoller Ablauf beginnt mit einer Prüfung der App-Version und der Gerätekompatibilität. Danach würde ich die Anwendung öffnen und die angebotenen Bereiche nacheinander lesen, statt direkt eine Zahlung vorzubereiten. Entscheidend ist, dass ich vor dem Absenden weiß, ob ich gerade eine Überweisung, eine Rechnung oder eine andere Zahlungsaktion vorbereite. Bei ähnlichen Begriffen kann ein kurzer Moment der Unklarheit später zu einer falschen Eingabe führen.
Für die erste Einrichtung sollte man außerdem die eigenen Empfängerdaten bereithalten. Dazu gehören alle Angaben, die der jeweilige Zahlungsvorgang verlangt. Ich würde sie nicht aus einer alten Nachricht blind kopieren, sondern mit der aktuellen Rechnung oder der aktuellen Mitteilung vergleichen. Das klingt banal, ist aber einer der praktischsten Schutzschritte bei mobilen Zahlungen.
Ein weiterer Tipp: Die erste Nutzung sollte nicht mit einer dringend fälligen Rechnung beginnen. Besser ist ein Vorgang, bei dem man die einzelnen Felder ohne Zeitdruck kontrollieren kann. So lernt man nicht nur die App kennen, sondern erkennt auch, wie sich Eingaben, Prüfung und Bestätigung anfühlen. Der wichtigste Einsteigertrick ist, den ersten Erfolg bewusst klein und kontrollierbar zu planen.
Der erste sinnvolle Erfolg im Alltag
Ein realistisches Beispiel wäre eine Rechnung, die bereits vorliegt und deren Empfängerdaten gut lesbar sind. Ich würde zunächst den passenden Zahlungsbereich öffnen, die Angaben langsam übertragen und anschließend jeden Eintrag mit dem Original vergleichen. Erst wenn Name, Betrag und Zweck zusammenpassen, würde ich zur Bestätigung weitergehen.
Der Vorteil dieses Vorgehens liegt nicht darin, dass HesabPay automatisch jede Entscheidung abnimmt. Die App kann den Ablauf bündeln, aber die Verantwortung für die richtige Zahlung bleibt bei mir. Genau deshalb empfinde ich die Möglichkeit, Überweisungen und Rechnungszahlungen an einem Ort vorzubereiten, als praktisch: Ich muss weniger zwischen Anwendungen wechseln und kann mich besser auf einen einzelnen Vorgang konzentrieren.
Nach dem Absenden würde ich nicht sofort die App schließen. Ich würde prüfen, ob der Vorgang als abgeschlossen erscheint und ob die Angaben noch einmal nachvollziehbar angezeigt werden. Diese Kontrolle ist besonders hilfreich, wenn die Internetverbindung während der Zahlung kurz instabil war. Ein doppeltes Antippen aus Ungeduld kann bei Zahlungsabläufen mehr Verwirrung erzeugen als ein kurzes Warten.
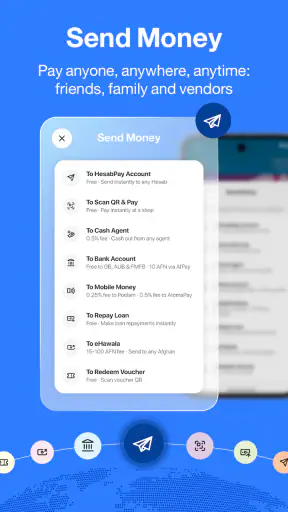
Für Geldtransfers an eine andere Person gilt dasselbe Prinzip, aber mit einer zusätzlichen Kontrolle: Ich würde den Empfänger nicht nur anhand eines gespeicherten Namens auswählen, sondern die vollständigen Angaben abgleichen. Ein bekannter Kontaktname allein ist kein ausreichender Beweis dafür, dass der richtige Zahlungsempfänger ausgewählt wurde. Gerade bei mehreren Personen mit ähnlichen Namen kann dieser Schritt eine unnötige Rückfrage vermeiden.
Wo Einsteiger leicht ins Stocken geraten
Die häufigste Verwirrung entsteht meiner Einschätzung nach nicht durch die Idee einer digitalen Geldbörse, sondern durch die Frage, welcher Bereich für den konkreten Zweck zuständig ist. Eine Überweisung an eine Person und das Bezahlen einer Rechnung können sich im Alltag ähnlich anhören, sind aber nicht zwingend derselbe Ablauf. Ich würde deshalb immer vom Ziel ausgehen: Soll Geld an einen Empfänger gehen oder soll eine konkrete Forderung beglichen werden?
Auch die Bezeichnung „digitale Geldbörse“ kann falsche Erwartungen wecken. Manche Nutzer denken dabei an eine reine Kartenablage, andere an ein vollständiges Bankkonto. HesabPay ist für mich eher ein Werkzeug für mobile Geldbewegungen und Zahlungen. Wer diese Rolle von Anfang an richtig einordnet, wird weniger enttäuscht und findet schneller den passenden Arbeitsablauf.
Eine weitere mögliche Hürde ist die Gewohnheit, Zahlungsdaten aus mehreren Quellen zusammenzusuchen. Ich würde das vermeiden und vor dem Start alle benötigten Informationen an einem Ort bereitlegen. Das reduziert Unterbrechungen und macht es leichter, Tippfehler zu erkennen. Besonders bei langen Nummern oder wiederkehrenden Rechnungen lohnt es sich, nach der Eingabe noch einmal von Anfang bis Ende zu vergleichen, statt nur den letzten Teil zu prüfen.
Auch die Bestätigung sollte nicht als reine Formalität behandelt werden. Ich sehe den letzten Prüfschritt als Gelegenheit, Betrag, Empfänger und Zahlungszweck noch einmal zusammenzuführen. Wenn etwas nicht stimmig wirkt, würde ich den Vorgang abbrechen und die Angaben neu aufrufen, statt aus Zeitdruck fortzufahren. Eine App kann den technischen Ablauf vereinfachen, aber sie kann nicht beurteilen, ob eine Rechnung tatsächlich zu meiner aktuellen Situation passt.
HesabPay im Vergleich zu Bank-App und Barzahlung
Gegenüber einer klassischen Bank-App liegt die Stärke von HesabPay in der klaren Ausrichtung auf mobile Zahlungen und Geldtransfers. Eine Bank-App kann umfassender sein, wirkt dadurch aber manchmal schwerer zugänglich, wenn ich nur eine einzelne Rechnung erledigen möchte. HesabPay kann in solchen Momenten direkter wirken, sofern der gewünschte Vorgang in der Oberfläche schnell auffindbar ist.
Die Bank-App bleibt für mich dennoch die bessere Wahl, wenn ich eine vollständige Übersicht über Kontobewegungen, Daueraufträge oder andere Bankangelegenheiten brauche. Ich würde beide Lösungen nicht automatisch als Konkurrenten betrachten. Für viele Nutzer kann eine App für alltägliche Zahlungen neben der Bank-App sinnvoll sein, solange klar bleibt, welche Anwendung für welchen Zweck verwendet wird.
Gegenüber Barzahlung spart die digitale Variante Wege und erleichtert die Nachvollziehbarkeit eines elektronischen Vorgangs. Dafür hängt sie stärker von Smartphone, Internetzugang und korrekten Eingaben ab. Bargeld ist in manchen Situationen unmittelbarer und unabhängig von einer App; HesabPay ist praktischer, wenn ich nicht persönlich zu einer Zahlstelle gehen möchte. Dieser Tausch zwischen Bequemlichkeit und technischer Abhängigkeit sollte in die Entscheidung einfließen.
Auch gegenüber einer allgemeinen Zahlungsplattform hat HesabPay einen eigenen Charakter. Wenn ich bereits einen Dienst nutze, der alle benötigten Empfänger und Rechnungsarten zuverlässig abdeckt, ist ein Wechsel nicht automatisch sinnvoll. Der Mehrwert entsteht vor allem dann, wenn HesabPay meinen konkreten Zahlungsalltag übersichtlicher macht und ich dadurch weniger verschiedene Wege parallel verwalten muss.
Stärken, die erst bei regelmäßiger Nutzung auffallen
Die erste Stärke ist die Konzentration auf einen wiederholbaren Ablauf. Wer monatlich ähnliche Zahlungen erledigt, kann sich eine feste Routine aufbauen: Rechnung bereitlegen, passenden Bereich öffnen, Daten übertragen, alles vergleichen und den Abschluss kontrollieren. Diese Routine ist wertvoller als ein besonders auffälliges Design, weil sie Fehler reduziert und den Vorgang mental einfacher macht.
Die zweite Stärke liegt in der Eignung für unterschiedliche Alltagssituationen. Ich kann mir vorstellen, HesabPay nicht nur für eine einzelne spontane Überweisung zu verwenden, sondern auch als festen Ausgangspunkt für mehrere Arten von Zahlungen. Dadurch muss ich nicht jedes Mal neu überlegen, ob ich eine Webseite, eine Bank-App oder einen anderen Kanal verwenden soll.
Die dritte Stärke ist die niedrige technische Einstiegshürde. Die Unterstützung von Android ab Version 7.0 macht die App auch für Geräte interessant, die nicht zur neuesten Generation gehören. Das ist für Nutzer wichtig, die ihr Smartphone nicht häufig wechseln. Gleichzeitig würde ich bei einem älteren Gerät besonders auf Systemaktualisierungen, Displaysperre und eine stabile Verbindung achten, weil die Sicherheit nicht allein von der App abhängt.
Ein weniger offensichtlicher Vorteil ist die Lernkurve durch bewusstes Wiederholen. Wenn ich den ersten Vorgang langsam erledige und mir die einzelnen Schritte merke, wird der zweite deutlich entspannter. Ich würde deshalb nicht versuchen, alle Möglichkeiten am ersten Tag zu erkunden. Für eine Finanz-App ist ein sicher beherrschter Kernablauf nützlicher als ein oberflächlicher Rundgang durch jede Funktion.
Grenzen und Situationen, in denen ich eine andere Lösung wählen würde
HesabPay ist nicht automatisch die beste Wahl für jeden Zahlungsfall. Wenn ich eine umfangreiche Bankverwaltung benötige, würde ich zuerst die App meiner Bank öffnen. Wenn ich nur eine Ausgabe dokumentieren möchte, wäre eine Haushaltsbuch-App passender. Und wenn eine Zahlung besonders dringend ist, würde ich den Weg wählen, dessen Status und Empfänger ich bereits sicher kenne, anstatt erstmals mit HesabPay zu experimentieren.
Auch Nutzer, die möglichst wenig persönliche Finanzabläufe auf dem Smartphone bündeln möchten, sollten ihre Entscheidung bewusst treffen. Eine zentrale digitale Geldbörse ist bequem, erhöht aber zugleich die Bedeutung von Geräteschutz, sorgfältigem Umgang mit Zugangsdaten und regelmäßiger Kontrolle. Ich würde die App nicht auf einem frei zugänglichen Gerät verwenden und das Smartphone niemals unbeaufsichtigt mit geöffneter Zahlungsansicht liegen lassen.
Ein weiterer Nachteil ist die mögliche Unsicherheit beim Übergang von der Eingabe zur tatsächlichen Ausführung. Gerade Einsteiger möchten oft sofort wissen, ob eine Zahlung endgültig verarbeitet wurde. Deshalb sollte man die Abschlussanzeige aufmerksam lesen und bei Unklarheit nicht vorschnell denselben Vorgang erneut starten. Diese Vorsicht macht den Ablauf langsamer, schützt aber vor versehentlichen Doppelaktionen.
Wer mehrere Zahlungswege parallel nutzt, muss außerdem Ordnung halten. Ich würde mir notieren, welcher Vorgang bereits über HesabPay angestoßen wurde, wenn eine Rechnung später noch über einen anderen Kanal sichtbar ist. Das ist kein spezielles Problem dieser App, aber bei jeder digitalen Zahlung ein wichtiger Punkt: Eine Anzeige in einer Anwendung und eine endgültige Verbuchung können zeitlich unterschiedlich wahrgenommen werden.
Mein sinnvoller Plan für die ersten Tage
Für den Einstieg würde ich HesabPay zunächst als Werkzeug für eine einzige, überschaubare Aufgabe verwenden. Nach der Installation und der Einrichtung folgt ein Vorgang, dessen Empfänger und Betrag eindeutig sind. Danach würde ich die Bestätigung und den sichtbaren Status prüfen, bevor ich weitere Zahlungen hinzufüge.
Am zweiten Schritt würde ich nicht sofort die Geschwindigkeit erhöhen, sondern die eigene Routine verbessern. Ich würde häufig benötigte Informationen geordnet bereithalten, Empfängerdaten vor jeder Nutzung kontrollieren und die Zahlungsart bewusst auswählen. So entsteht ein Ablauf, der nicht von Zufall oder Zeitdruck abhängt. Gerade diese Vorbereitung ist ein konkreter Vorteil für Menschen, die bisher Rechnungen über mehrere verstreute Wege erledigt haben.
Für wiederkehrende Zahlungen würde ich außerdem regelmäßig prüfen, ob Betrag und Empfänger noch stimmen. Eine alte Rechnung oder ein früherer Zahlungszweck sollte nicht einfach als Vorlage für einen neuen Vorgang dienen, ohne die aktuellen Angaben zu vergleichen. Das ist einer der wichtigsten praktischen Unterschiede zwischen bequem und wirklich zuverlässig.
Die App eignet sich meiner Meinung nach am besten für Nutzer, die eine mobile Lösung ausprobieren und bereit sind, bei Finanzvorgängen sorgfältig zu arbeiten. Sie ist weniger passend für Menschen, die eine vollständige Bankzentrale oder eine völlig automatische Zahlung ohne eigene Kontrolle erwarten. Diese klare Erwartungshaltung entscheidet darüber, ob HesabPay als hilfreiche Vereinfachung oder als zusätzlicher Zwischenschritt empfunden wird.
Mein Fazit nach der Betrachtung
HesabPay von Zinzir Ltd ist eine kostenlose Finanz-App für mobile Geldtransfers, Rechnungszahlungen und weitere Aufgaben rund um eine digitale Geldbörse. Die breite Nutzung und die durchschnittliche Bewertung von 4,6 sprechen für ein etabliertes Angebot. Für mich liegt der eigentliche Wert aber weniger in diesen Zahlen als in der Möglichkeit, wiederkehrende Zahlungswege an einem mobilen Ort zu bündeln.
Ich würde die App einem Freund empfehlen, der häufig Zahlungen erledigt und dabei eine unkomplizierte, mobile Anlaufstelle sucht. Meine Empfehlung gilt mit einer Bedingung: Der Nutzer sollte Empfänger, Betrag und Zahlungsart jedes Mal aufmerksam kontrollieren. HesabPay nimmt Arbeit ab, ersetzt aber nicht die eigene Prüfung.
Wer mit einer kleinen, eindeutig nachvollziehbaren Zahlung beginnt, versteht den Ablauf am schnellsten und vermeidet unnötige Unsicherheit. Genau darin sehe ich den besten Weg zu einem erfolgreichen Start. HesabPay ist dann besonders überzeugend, wenn es einen konkreten Zahlungsalltag ordnet, statt bloß eine weitere App auf dem Smartphone zu sein.
FAQ
Was ist HesabPay und welche Funktionen bietet die App?
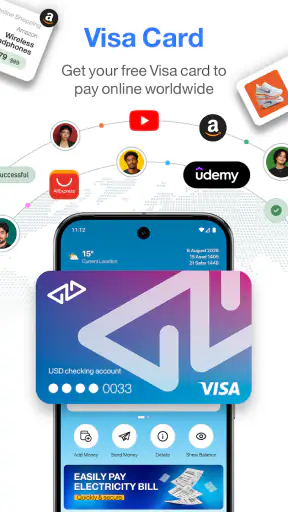
HesabPay ist eine mobile Zahlungsanwendung, mit der Nutzer Geld digital senden, empfangen und verwalten können. Je nach Region und verfügbaren Partnern lassen sich damit beispielsweise Rechnungen bezahlen, Guthaben aufladen oder Zahlungen bei teilnehmenden Händlern durchführen. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land tatsächlich verfügbar sind und ob bestimmte Dienste eine zusätzliche Registrierung oder Verifizierung erfordern.
Wie kann ich ein HesabPay-Konto erstellen und welche Daten werden benötigt?
Für die Registrierung werden in der Regel eine gültige Mobiltelefonnummer und persönliche Angaben benötigt. Je nach geltenden Vorschriften kann HesabPay außerdem eine Identitätsprüfung verlangen, etwa durch einen Ausweis oder zusätzliche Kontaktdaten. Die einzelnen Schritte können sich abhängig vom Land unterscheiden. Nutzer sollten ausschließlich korrekte Informationen verwenden und darauf achten, dass die App aus einer offiziellen Quelle installiert wird.
Ist HesabPay sicher für mobile Zahlungen und den Geldtransfer?
HesabPay verwendet Sicherheitsmaßnahmen, um Konten und Transaktionen zu schützen. Dazu können Anmeldecodes, PINs, Bestätigungen und weitere Prüfungen gehören. Trotzdem bleibt der Nutzer für den Schutz seines Smartphones und seiner Zugangsdaten verantwortlich. Teilen Sie niemals PINs oder Einmalcodes, klicken Sie nicht auf verdächtige Links und überprüfen Sie Empfänger sowie Betrag sorgfältig, bevor eine Zahlung bestätigt wird.
Fallen bei der Nutzung von HesabPay Gebühren oder Limits an?
Ob Gebühren anfallen, hängt von der jeweiligen Transaktion, dem verwendeten Dienst, dem Land und den beteiligten Partnern ab. Auch tägliche oder monatliche Limits können gelten, insbesondere bei Überweisungen, Auszahlungen oder Aufladungen. Die genauen Kosten sollten vor der Bestätigung in der App kontrolliert werden. Zusätzlich können Gebühren durch Banken, Mobilfunkanbieter oder externe Zahlungsdienstleister entstehen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Wenn eine Transaktion fehlschlägt, sollten Sie zunächst den Status in der App, die Internetverbindung und die eingegebenen Empfängerdaten überprüfen. Bewahren Sie die Transaktionsnummer, Screenshots und den genauen Zeitpunkt auf, ohne sensible Zugangsdaten weiterzugeben. Warten Sie bei verzögerten Zahlungen zunächst die angegebene Bearbeitungszeit ab und wenden Sie sich anschließend über den offiziellen HesabPay-Support an den Anbieter.


