MobilePay

- 138.00 Bewertungen
- 4,4
- Downloads
- 1.00M
- 10.34.1
- Version
Screenshots
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
- Schnelle Zahlungen direkt über das Smartphone möglich.
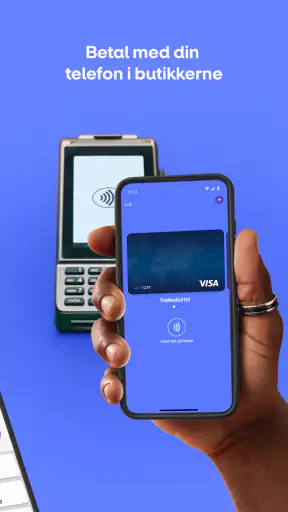
- Unterstützt kontaktloses Bezahlen in vielen Geschäften.
- Praktisch für Überweisungen und das Teilen von Rechnungen.
- Transaktionen lassen sich bequem in der App nachvollziehen.
- Sicherheitsfunktionen schützen den Zugang und Zahlungsverkehr.
Nachteile
- Nicht alle Händler akzeptieren MobilePay als Zahlungsmethode.
- Für die Nutzung ist meist eine Registrierung mit Bankdaten nötig.
- Die App funktioniert nur in unterstützten Ländern und Banken.
- Ohne Internetverbindung können bestimmte Funktionen ausfallen.
- Nicht jedes Smartphone oder Betriebssystem wird vollständig unterstützt.
Bewertung von MobilePay Appxis
Bezahlen klingt oft nach einem kleinen Vorgang, wird aber unangenehm, sobald die Verbindung stockt, das Handy gerade nicht mitspielt oder mehrere Personen eine Ausgabe untereinander aufteilen müssen. Genau in diesem Alltag habe ich MobilePay ausprobiert. Die Finanz-App von Vipps MobilePay AS möchte den Bezahlvorgang möglichst kurz halten und richtet sich an Menschen, die ihr Smartphone nicht nur zum Nachschauen, sondern als praktisches Werkzeug für Zahlungen verwenden.
Mein erster Eindruck ist positiv: Die Anwendung wirkt nicht wie ein überladenes Finanzprogramm, sondern wie ein direkter Zugang zu einer bestimmten Aufgabe. Das passt zum kostenlosen Angebot und zur niedrigen Altersfreigabe USK ab 0 Jahren. Gleichzeitig sollte man eine Zahlungs-App nicht allein danach beurteilen, wie schnell sich ein Bildschirm öffnet. Entscheidend ist, was passiert, wenn die Internetverbindung schwach ist, wenn man unterwegs unter Zeitdruck steht oder wenn eine Zahlung nicht sofort eindeutig aussieht.
Mit einer durchschnittlichen Bewertung von 4,4 bei rund 84.000 Bewertungen und mehr als einer Million Installationen hat MobilePay bereits eine große Nutzerbasis. Das spricht für eine gewisse Alltagstauglichkeit, ersetzt aber nicht den eigenen Blick auf die Arbeitsweise der App. Ich habe deshalb besonders darauf geachtet, wie gut sie in typischen mobilen Situationen funktioniert und an welchen Stellen eine klassische Bank-App oder eine andere Bezahlmethode sinnvoller sein kann.
MobilePay im Alltag: schnell, mobil und abhängig von der Verbindung
Wenn die Internetverbindung den Bezahlmoment bestimmt
Der wichtigste Punkt bei einer modernen Bezahl-App ist nicht nur die Oberfläche, sondern ihre Abhängigkeit von aktuellen Verbindungen. Beim Bezahlen werden Informationen verarbeitet, die nicht einfach wie ein gespeicherter Notizzettel auf dem Gerät bleiben sollten. Deshalb fühlt sich MobilePay besonders dann passend an, wenn das Smartphone eine stabile Verbindung hat und man ohne Umwege durch den Vorgang gehen kann.
In einem Café, an einer Kasse oder beim schnellen Ausgleich unter Freunden ist das praktisch: Das Handy ist ohnehin griffbereit, und der Zahlungsvorgang lässt sich direkt dort erledigen, wo die Ausgabe entsteht. Der Vorteil gegenüber Bargeld liegt für mich vor allem darin, dass man nicht nach passenden Scheinen oder Münzen suchen muss. Gegenüber einer herkömmlichen Banküberweisung wirkt der Ablauf weniger schwerfällig, weil man nicht erst einen vollständigen Überweisungsprozess mit mehreren Feldern beginnen möchte.
Die Kehrseite zeigt sich an Orten mit überlastetem Mobilfunk, in Gebäuden mit schlechtem Empfang oder in Situationen, in denen das WLAN zwar angezeigt wird, aber keine zuverlässige Verbindung liefert. Dann kann ein Vorgang länger dauern oder sich weniger eindeutig anfühlen. Ich würde deshalb nie davon ausgehen, dass eine digitale Zahlung unabhängig vom Netz jederzeit genauso reibungslos funktioniert. Eine stabile Verbindung gehört bei MobilePay praktisch zum Bezahlkomfort dazu.
Das ist kein spezielles Problem dieser einen Anwendung, aber bei MobilePay fällt es auf, weil der Nutzen gerade in der Schnelligkeit liegt. Wenn ich erst warten, die Verbindung wechseln oder den Vorgang wiederholen muss, schrumpft der Abstand zu einer Karte oder zu Bargeld. Für den Alltag bedeutet das: Vor dem Bezahlen kurz auf Empfang achten, besonders in großen Menschenmengen, Kellerräumen, Bahnhöfen oder abgelegenen Gegenden.
Warum der mobile Kontext die Stärke der App ist
MobilePay passt am besten zu Situationen, in denen ich ohnehin nur eine Hand frei habe und keine längere Finanzverwaltung erledigen möchte. Nach einem gemeinsamen Essen kann ich meinen Anteil direkt begleichen, statt später daran denken zu müssen. Bei kleinen privaten Auslagen ist das ebenfalls angenehm: Wer etwas vorgestreckt hat, muss nicht erst eine formelle Erinnerung mit Bankdaten verschicken.
Gerade unterwegs ist die klare Ausrichtung hilfreich. Eine klassische Banking-App bietet meist deutlich mehr Funktionen, etwa Kontostände, Überweisungen, Daueraufträge oder Dokumente. Das ist für die vollständige Finanzverwaltung besser, kann sich für einen simplen Zahlungsvorgang aber unnötig groß anfühlen. MobilePay konzentriert sich stärker auf die unmittelbare Handlung und wirkt dadurch zugänglicher.
Ich sehe darin auch einen sozialen Vorteil. Wenn mehrere Personen eine Rechnung teilen, ist eine schnelle Zahlung oft angenehmer, als später einzelne Kontobewegungen nachzuvollziehen. Trotzdem sollte man vor dem Bestätigen aufmerksam bleiben. Die Geschwindigkeit darf nicht dazu führen, dass Empfänger oder Betrag nur flüchtig geprüft werden. Bei Zahlungen ist ein zusätzlicher Blick auf die Details sinnvoller als die Hoffnung, einen Irrtum später problemlos korrigieren zu können.
Für Menschen, die ihr Smartphone selten für Finanzthemen verwenden, kann der Einstieg zunächst ungewohnt sein. Die App nimmt zwar den technischen Aufwand aus dem eigentlichen Bezahlen, aber sie ersetzt nicht die grundlegende Verantwortung des Nutzers. Das Gerät sollte geschützt sein, und man sollte wissen, welche Zahlung man gerade ausführt. Wer sich mit mobilen Zahlungen grundsätzlich unwohl fühlt, wird durch eine einfache Oberfläche allein nicht automatisch überzeugt.
Ein realistischer Ablauf zwischen Restaurant und Heimweg
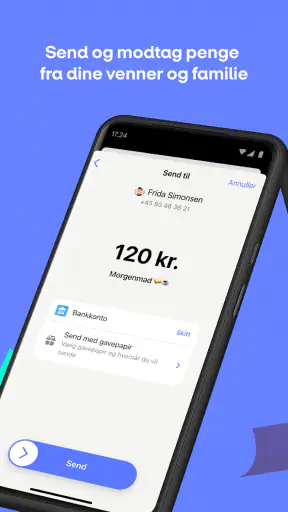
Ein typischer Fall sieht für mich so aus: Ich bin mit Freunden essen, eine Person bezahlt zunächst die gesamte Rechnung, und später soll jeder seinen Anteil ausgleichen. Mit MobilePay kann ich die Zahlung noch am Tisch anstoßen, statt sie auf den nächsten Tag zu verschieben. Das ist besonders nützlich, wenn die Gruppe danach getrennte Wege geht und niemand eine Kontonummer abtippen möchte.
Der praktische Gewinn liegt weniger in einer spektakulären Einzelfunktion als in der verkürzten Kette von Schritten. Ich muss die Ausgabe nicht auf einem Zettel notieren, keine Erinnerung setzen und nicht später in der Banking-App nach dem richtigen Kontakt suchen. Sobald die Verbindung zuverlässig ist, fühlt sich dieser direkte Ablauf angenehm an.
Allerdings würde ich bei einer großen Gruppe nicht blind auf Schnelligkeit setzen. Vor dem Absenden prüfe ich Betrag und Empfänger und behalte den Abschluss des Vorgangs im Blick. Wenn eine Bestätigung ausbleibt, sollte ich nicht sofort mehrfach zahlen, sondern erst klären, ob die erste Aktion verarbeitet wurde. Dieser kleine Moment der Geduld ist bei jeder mobilen Zahlung wichtig und verhindert, dass aus einem Verbindungsproblem eine Doppelzahlung wird.
Was bei Fehlern und Unterbrechungen wirklich zählt
Die entscheidende Frage ist nicht, ob eine App unter idealen Bedingungen funktioniert, sondern wie verständlich sie sich bei einer Unterbrechung verhält. Wenn die Verbindung während des Bezahlens schwankt, möchte ich eine klare Rückmeldung: Wurde die Zahlung angenommen, wartet sie noch oder muss ich den Vorgang erneut starten? Unklare Zustände sind bei Finanz-Apps belastender als ein sichtbar abgebrochener Versuch.
In solchen Momenten rate ich zu einem festen Vorgehen. Erstens sollte man nicht hektisch wiederholt auf die Schaltfläche tippen. Zweitens prüft man, ob sich der Status der Zahlung inzwischen aktualisiert hat. Drittens vergleicht man bei Bedarf die eigene Transaktionsübersicht oder fragt den Empfänger, ob etwas angekommen ist. So lässt sich das Risiko verringern, dieselbe Zahlung mehrmals auszulösen.
Die App ist für schnelle mobile Zahlungen gedacht, nicht als Ersatz für jede Form von Finanzorganisation. Wenn ein Vorgang kompliziert wird, ein Betrag ungewöhnlich hoch ist oder eine Zahlung geschäftlich dokumentiert werden muss, würde ich zusätzlich die eigene Bank oder die entsprechenden Unterlagen heranziehen. MobilePay kann den Impuls „jetzt bezahlen“ gut abdecken, aber nicht jede nachgelagerte Prüfung und Dokumentation ersetzen.
Auch ein leerer oder fast leerer Akku gehört zur Realität. Eine Bezahl-App hilft mir nicht, wenn das Gerät kurz vor dem Abschalten steht. Für längere Ausflüge oder Reisen nehme ich deshalb eine alternative Zahlungsmöglichkeit mit. Das ist kein Argument gegen MobilePay, sondern eine vernünftige Ergänzung: Je stärker man sich auf das Smartphone als Geldbörse verlässt, desto wichtiger wird ein Plan für Akku-, Geräte- oder Verbindungsprobleme.
Datennutzung bewusst in den Alltag einbauen
Wer unterwegs auf mobile Daten angewiesen ist, sollte eine Zahlungs-App nicht mit einer dauerhaft geöffneten Finanzzentrale verwechseln. Für einzelne Zahlungen ist der Datenverbrauch im Alltag meist nicht der Punkt, über den ich mir zuerst Gedanken mache. Wichtiger ist, dass ich die App nicht unnötig in Situationen verwende, in denen das Netz instabil ist und dadurch mehrere Lade- oder Wiederholungsversuche entstehen.
Praktisch finde ich es, Zahlungen nicht erst im letzten Moment vorzubereiten. Wenn ich weiß, dass ich an einem Ort mit schlechtem Empfang bezahlen muss, erledige ich den Vorgang lieber an einer Stelle mit besserer Verbindung oder halte eine andere Zahlungsmethode bereit. Dadurch wird MobilePay nicht zum Stressfaktor, falls der mobile Datenempfang plötzlich nachlässt.
Auch beim Datenschutz ist Zurückhaltung sinnvoll. Ich öffne die App nur für den konkreten Zweck, kontrolliere die Angaben und schließe den Vorgang danach sauber ab. Öffentliche, ungeschützte Netzwerke würde ich bei Finanzaktionen nicht als vertrauenswürdige Grundlage behandeln. Die einfache Bedienung sollte nicht dazu verleiten, Sicherheitsgewohnheiten zu überspringen.
Die aktuelle Version 10.34.1 zeigt, dass MobilePay als laufend gepflegte Anwendung genutzt wird. Für mein Urteil ist aber weniger die Versionsnummer entscheidend als die Frage, ob die App auf meinem Gerät zuverlässig läuft. Unterstützt wird sie ab iOS- oder Android-Version 8.0, was die Reichweite auf vielen älteren Geräten erhöht. Wer ein sehr altes Smartphone verwendet, sollte trotzdem prüfen, ob das Betriebssystem und die allgemeine Geräteleistung noch angenehm mit der App zusammenspielen.
Vergleich mit Karte, Bargeld und Banking-App
Im Vergleich zu Bargeld ist MobilePay leichter, wenn ich keinen Geldbeutel mitführen möchte und eine Zahlung direkt an eine andere Person senden will. Bargeld bleibt jedoch überlegen, wenn das Handy leer ist, keine Verbindung besteht oder der Empfänger keine mobile Zahlung nutzen möchte. Für spontane Kleinstbeträge in einer Gruppe ist die App bequemer; für einen Notfall unterwegs ist Bargeld die unabhängigere Reserve.
Eine Karte ist an vielen Kassen weiterhin die schnellere Wahl, besonders wenn das Terminal zuverlässig arbeitet und ich keine private Zahlung zwischen Personen organisieren muss. MobilePay spielt seine Stärke eher dort aus, wo ein direkter Austausch zwischen Menschen gefragt ist oder wo ich den Bezahlvorgang über das Smartphone bündeln möchte. Wer grundsätzlich lieber mit Karte bezahlt und selten Geld an Bekannte überweist, wird möglicherweise keinen großen zusätzlichen Nutzen spüren.
Die Banking-App meiner Bank bleibt für Überweisungen, Kontokontrolle und umfassende Finanzplanung die bessere Anlaufstelle. MobilePay wirkt dagegen fokussierter. Diese Trennung kann angenehm sein, bedeutet aber auch, dass ich je nach Aufgabe zwischen Apps wechseln muss. Für Nutzer, die alles in einer einzigen Bankanwendung erledigen möchten, ist eine separate Bezahl-App nicht automatisch die beste Lösung.
Ein weiterer Trade-off ist die Abhängigkeit vom jeweiligen Umfeld. Der Nutzen steigt, wenn Freunde, Familie oder andere Zahlungspartner MobilePay ebenfalls verwenden. Wenn die Menschen in meinem Umfeld unterschiedliche Systeme bevorzugen, kann die Einfachheit schnell verloren gehen. Dann muss ich trotzdem Kontodaten austauschen oder auf eine andere Methode ausweichen.
Für wen sich die Installation lohnt
Ich empfehle MobilePay vor allem Menschen, die häufig kleine private Zahlungen erledigen, Ausgaben mit anderen teilen oder unterwegs möglichst wenig Bargeld und Karten mitnehmen möchten. Auch wer eine unkomplizierte Ergänzung zur eigenen Banking-App sucht, kann von der klaren Ausrichtung profitieren. Der kostenlose Zugang senkt die Hürde, die App zunächst im eigenen Alltag zu testen.
Weniger passend ist sie für Personen, die nur selten mobil bezahlen, grundsätzlich keine Finanzvorgänge auf dem Smartphone ausführen möchten oder regelmäßig in Gegenden ohne verlässliche Verbindung unterwegs sind. Ebenso würde ich sie nicht als alleinige Zahlungsmöglichkeit für Reisen, lange Ausflüge oder Situationen mit unsicherem Akkustand einplanen. Dort sollte immer eine Alternative verfügbar sein.
Die Altersfreigabe ab null Jahren sagt vor allem etwas über die Einstufung der Inhalte aus, nicht darüber, dass jedes Kind eigenständig Zahlungen verwalten sollte. Finanzielle Verantwortung, Geräteschutz und die Kontrolle über das verwendete Konto bleiben wichtige Themen für Erwachsene. Eine niedrige Altersfreigabe ist daher kein Ersatz für eine passende familiäre Regelung.
Mein Urteil zur Verbindung zwischen Komfort und Verlässlichkeit
Nach meinem Test ist MobilePay eine überzeugende Finanz-App für den konkreten mobilen Bezahlmoment. Sie ist kostenlos, seit dem 6. Mai 2013 verfügbar und wird von Vipps MobilePay AS entwickelt. Die große Verbreitung und die gute Durchschnittsbewertung passen zu meinem Eindruck, dass die Anwendung vor allem durch einen kurzen, alltagsnahen Ablauf überzeugt.
Der entscheidende Vorbehalt bleibt die Verbindung. Wo das Netz stabil ist, kann MobilePay eine angenehm direkte Alternative zu Bargeld, Karte oder einer vollständigen Banküberweisung sein. Wo Empfang, Akku oder Zahlungsstatus unsicher sind, sollte ich nicht auf eine einzige Methode vertrauen. Meine Empfehlung lautet deshalb: als praktische Ergänzung installieren, aber nicht als einzige Rettung für jeden Bezahlmoment einplanen.
Wer genau diese Mischung sucht – schnelle private Zahlungen, wenig Aufwand und ein Smartphone als zentrale Schnittstelle – dürfte mit MobilePay zufrieden sein. Wer dagegen eine umfassende Banking-Lösung, maximale Unabhängigkeit vom Netz oder eine einheitliche Zahlungsmethode für jede Umgebung erwartet, ist mit einer klassischen Bank-App, einer Karte oder einer zusätzlichen Bargeldreserve besser abgesichert. Für meinen Alltag bleibt MobilePay dennoch eine sinnvolle, unkomplizierte Option, solange ich ihre Grenzen bei Verbindungsausfällen bewusst mitdenke.
FAQ
Was ist MobilePay und wofür kann ich die App verwenden?
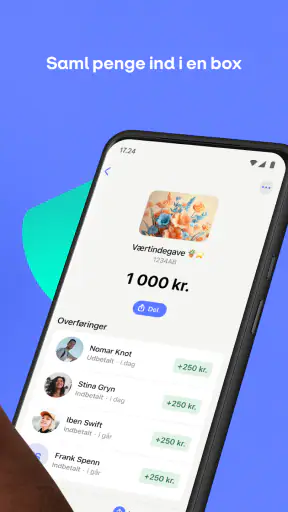
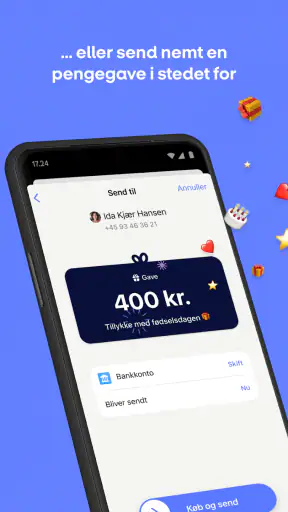
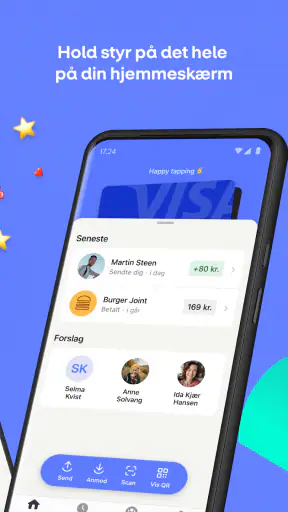
MobilePay ist eine mobile Bezahlanwendung, mit der Nutzer Geld senden, Zahlungen empfangen und je nach Land sowie unterstützten Funktionen auch in Geschäften oder Online-Shops bezahlen können. Nach der Einrichtung wird das eigene Bankkonto oder eine Zahlungskarte verknüpft. Vor dem Download sollte man prüfen, ob MobilePay im eigenen Land verfügbar ist und welche Banken, Karten und Händler unterstützt werden.
Wie sicher ist MobilePay bei Zahlungen und Überweisungen?
MobilePay verwendet üblicherweise Sicherheitsmechanismen wie persönliche Zugangsdaten, Gerätebindung und eine Bestätigung über den Sperrcode oder biometrische Funktionen des Smartphones. Trotzdem sollte das Mobilgerät mit einem sicheren Code geschützt und die App nur aus offiziellen Stores installiert werden. Bei Verlust des Telefons oder verdächtigen Aktivitäten sollte das Konto sofort gesperrt und der Support kontaktiert werden.
Welche Voraussetzungen gelten für die Registrierung bei MobilePay?
Für die Registrierung benötigen Nutzer normalerweise ein kompatibles Android- oder iOS-Gerät, eine gültige Mobiltelefonnummer und ein unterstütztes Bankkonto oder eine zugelassene Zahlungskarte. Je nach Land kann zusätzlich eine Identitätsprüfung erforderlich sein. Die genauen Bedingungen unterscheiden sich nach Region, Alter und Bank. Deshalb sollte man vor der Installation die offiziellen Voraussetzungen für den eigenen Standort kontrollieren.
Entstehen bei der Nutzung von MobilePay Gebühren?
Die private Nutzung von MobilePay ist je nach Land und Zahlungsart häufig kostenlos, allerdings können bestimmte Transaktionen, Karten, Währungsumrechnungen oder geschäftliche Zahlungen Gebühren verursachen. Auch die eigene Bank oder der Mobilfunkanbieter kann Kosten berechnen. Vor einer Zahlung sollten Nutzer deshalb die angezeigten Informationen, die Bedingungen des Kontos und mögliche Gebühren sorgfältig prüfen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich mein Smartphone verliere?
Wenn eine Zahlung nicht funktioniert, sollte man zunächst die Internetverbindung, das verknüpfte Konto, das Kartenlimit und den Status der App prüfen. Bei einer ausstehenden oder doppelt erscheinenden Transaktion empfiehlt sich eine Kontrolle des Bankkontos, bevor die Zahlung erneut durchgeführt wird. Geht das Smartphone verloren, sollte der Zugriff umgehend über die offiziellen Sicherheits- oder Supportkanäle gesperrt werden.


