
- Bewertung
- 4,9von 5
- Downloads
- 10.00M
- Android
- 8.0
Screenshots
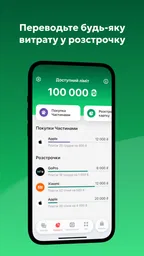
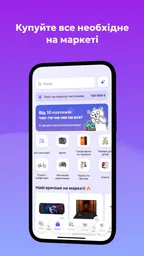
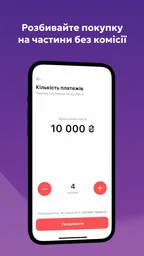
Analyse von Appxis
Wenn du mit anderen Menschen einen Haushalt organisierst, kennst du vielleicht das kleine Finanzchaos: Eine Person kauft Lebensmittel, eine andere bezahlt eine Rechnung, und später versucht man herauszufinden, welche Ausgaben noch offen sind. Eine Banking-App kann solche Abläufe übersichtlicher machen, aber sie ersetzt keine gemeinsame Absprache. Genau mit diesem Blick würde ich monobank betrachten: als persönliche Finanz-App, die sich auch in einen gemeinsam organisierten Alltag einfügen kann, nicht als automatisch gemeinsames Haushaltskonto.
Im Alltag praktisch, aber nicht automatisch gemeinsam
Ein realistischer Einsatz wäre der Wocheneinkauf: Ich bezahle meine Einkäufe mit meinem eigenen Konto und nutze die Kostenübersicht, um später nachzusehen, wie sich meine Ausgaben entwickelt haben. Wenn eine andere erwachsene Person im Haushalt ebenfalls Ausgaben erfasst, können wir unsere jeweiligen Beträge miteinander besprechen. Das kann die Abstimmung erleichtern, macht die Konten aber nicht zu einem gemeinsamen Bestand und sollte auch nicht so verstanden werden.
Für mich ist diese Unterscheidung entscheidend. Die App kann dabei helfen, die eigenen Geldbewegungen im Blick zu behalten; wer eine gemeinsam geführte Haushaltskasse, geteilte Zugänge oder eine zentrale Ansicht für mehrere Personen erwartet, sollte zuerst klären, ob der eigene gewünschte Ablauf dazu passt. Bei sensiblen Finanzdaten ist es sinnvoll, dass jede Person ihr eigenes Gerät und ihre eigenen Zugangsdaten nutzt, statt ein entsperrtes Telefon oder einen Login im Haushalt herumzureichen.
Einrichtung mit klaren persönlichen Grenzen
Beim Einrichten würde ich mir zuerst überlegen, wofür ich das digitale Konto tatsächlich verwenden möchte: für alltägliche Ausgaben, für einen Überblick über meine Finanzen oder auch für die im Angebot beschriebenen Kredit- und Ratenzahlungsfunktionen. Diese Ziele sind nicht dasselbe. Wer die App nur zur Ausgabenübersicht nutzen will, sollte Kreditangebote nicht nebenbei als verfügbares Haushaltsbudget einplanen. Eine Finanzierung bleibt eine Verpflichtung, die zur eigenen Situation passen muss.
Praktisch ist ein kurzer persönlicher Check vor dem ersten Einsatz: Welche Ausgaben möchte ich über die App laufen lassen? Welche bleiben bei meinem bisherigen Bankkonto? Und wie überprüfe ich später, ob meine Übersicht mit den tatsächlichen Ausgaben übereinstimmt? So vermeide ich, dass mehrere Zahlungswege den Überblick eher erschweren. Bei einem Wechsel würde ich außerdem nicht sofort alle bisherigen Abläufe aufgeben, sondern zunächst prüfen, ob die App zu den eigenen täglichen Zahlungen passt.
Absprachen ohne Zugangsdaten zu teilen
Für gemeinsame Kosten ist eine einfache Regel oft hilfreicher als ein gemeinsamer Login. Wir können zum Beispiel festlegen, wer welche regelmäßigen Ausgaben übernimmt und wann wir die Beträge miteinander abgleichen. Die App kann dabei als persönliche Informationsquelle dienen, während die eigentliche Vereinbarung außerhalb des Kontos getroffen wird. Das klingt weniger bequem als eine vermeintliche All-in-one-Lösung, schützt aber die Grenze zwischen privater Kontonutzung und gemeinsamer Haushaltsplanung.
Auch bei Rückzahlungen lohnt sich Genauigkeit: Vor einer Überweisung sollte klar sein, wofür sie gedacht ist und ob der Betrag bereits in einer eigenen Notiz oder Ausgabenübersicht berücksichtigt wurde. Sonst zählt man eine Ausgabe leicht doppelt oder vergisst, dass eine Person schon bezahlt hat. Gerade bei wiederkehrenden Einkäufen hilft es, einen festen Zeitpunkt für den Abgleich zu wählen, statt nach jeder Kleinigkeit sofort die gesamte Haushaltsrechnung neu zu machen.
Weitere Artikel für zwischendurch
Alter, Vertrauen und Verantwortung
Die Einstufung ab null Jahren bezieht sich auf die Altersfreigabe der App im Store, nicht darauf, dass ein Kind damit ohne Weiteres ein Bankkonto führen oder Finanzentscheidungen treffen sollte. Bei einer Finanz-App zählt neben der Gerätefreigabe vor allem, wer das Konto tatsächlich nutzt und verantwortet. Ich würde deshalb persönliche Kontozugänge nicht an Kinder oder andere Haushaltsmitglieder weitergeben und finanzielle Entscheidungen nicht allein aus einer Alterskennzeichnung ableiten.
Für Eltern kann die App eher Anlass sein, über Ausgaben, Kredit und Ratenzahlung zu sprechen, als ein Werkzeug, das man gemeinsam auf einem frei zugänglichen Gerät verwendet. Ein Kind kann beispielsweise beim Haushaltsbudget mitdenken, ohne Zugriff auf das Konto oder vertrauliche Kontoinformationen zu erhalten. Diese Trennung ist besonders wichtig, wenn ein Smartphone von mehreren Personen genutzt wird: Eine allgemeine Gerätefreigabe ist nicht dasselbe wie eine passende Berechtigung für Banking.
Was die digitale Bank im Alltag leisten soll
Wenn du auf der Suche nach einem modernen und praktischen Weg bist, deine Bankgeschäfte zu erledigen, dann könnte monobank genau das Richtige für dich sein. Dieses innovative Finanz-Tool hat es sich zur Aufgabe gemacht, das herkömmliche Bankwesen zu revolutionieren. Lass uns einen genaueren Blick darauf werfen, was monobank zu bieten hat.
Die App gehört in den Finanzbereich und wird von Universal bank | Monobank entwickelt. Sie ist kostenlos, hat eine Altersfreigabe ab null Jahren und wurde am 17. November 2017 veröffentlicht. Die aktuelle Version ist 7.8.0; als Mindestanforderung ist Android 7.0 angegeben. Im Store kommt sie auf einen Durchschnitt von 4,9 bei rund 1,1 Millionen Bewertungen und mehr als zehn Millionen Installationen. Diese große Verbreitung ist ein Hinweis darauf, dass viele Menschen den digitalen Ansatz nutzen; sie sagt für sich genommen aber nicht, ob die konkreten Konto- und Zahlungsangebote zu deinem Wohnort und deinen Bedürfnissen passen.
Digitales Banking statt Filialroutine
Ich war ziemlich gespannt, als ich zum ersten Mal von monobank hörte. In einer Zeit, in der alles digital wird, klingt die Idee eines vollständig digitalen Bankings absolut verlockend. Kein Anstehen mehr in der Filiale, keine Papierkram – nur du und dein Smartphone. Klingt großartig, oder?
Im Vergleich zu einer klassischen Bank-App liegt der Reiz für mich darin, Bankgeschäfte und einen Blick auf die eigenen Ausgaben in einer mobilen Umgebung zusammenzubringen. Das ist praktisch, wenn ich meine Finanzen meist am Telefon erledige und keine Filiale für jeden Schritt brauche. Eine vertraute Hausbank kann trotzdem die bessere Wahl sein, wenn persönliche Beratung, bestehende Kontoverbindungen oder ein bestimmter Zahlungsablauf für mich wichtiger sind als eine digital ausgerichtete Bedienung. Ich würde daher nicht allein wegen des modernen Auftritts wechseln, sondern zuerst prüfen, welche Funktionen ich wirklich regelmäßig brauche.
Bedienung und Orientierung beim ersten Einsatz
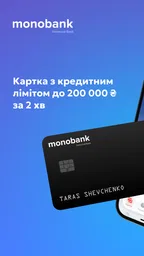
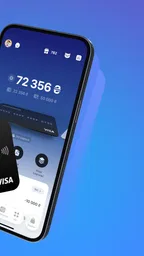
Die App punktet definitiv mit ihrer Benutzerfreundlichkeit. Die Oberfläche ist intuitiv gestaltet und leicht zu navigieren. Schon beim ersten Öffnen fühlte ich mich wie ein Profi. Alles ist dort, wo man es erwartet, und das Design ist modern und ansprechend. Besonders gut gefällt mir, dass die App in mehreren Sprachen verfügbar ist, was sie für eine breite Nutzerbasis zugänglich macht.
Bei Finanz-Apps bedeutet einfache Navigation für mich vor allem, dass ich eine Zahlung oder eine Ausgabenansicht ohne langes Suchen erreichen kann. Trotzdem sollte man sich am Anfang Zeit nehmen, die Bereiche zu unterscheiden: Kontoführung, Ausgabenanalyse und mögliche Kredit- oder Ratenzahlungsangebote erfüllen unterschiedliche Zwecke. Wer die App auf einem älteren Android-Gerät verwenden möchte, sollte außerdem vorab prüfen, ob das eigene Betriebssystem die Mindestanforderung erfüllt; auf iOS gelten andere technische Voraussetzungen, die man vor der Installation ebenfalls im jeweiligen Store kontrollieren sollte.
Ausgaben verstehen, statt nur Zahlungen auszuführen
monobank bietet eine Vielzahl von Funktionen, die das Banking einfacher und effizienter gestalten. Von der Möglichkeit, schnell Überweisungen zu tätigen, bis hin zur Verwaltung deiner Ausgaben über die integrierte Budgetplanungsfunktion – alles ist da. Besonders hervorzuheben ist die Instant-Benachrichtigung über Transaktionen, die mich sofort auf dem Laufenden hält, was mit meinem Geld passiert. Und das Beste? Keine versteckten Gebühren!
Die Kostenanalyse ist dann am nützlichsten, wenn ich sie als Rückblick und Entscheidungshilfe verwende, nicht als Ersatz für einen Plan. Ein konkreter Trick: Ich würde nach einer ungewöhnlich teuren Woche nicht sofort mein ganzes Budget umstellen, sondern erst prüfen, ob die Abweichung einmalig war oder sich wiederholt. So wird aus einer Übersicht eine bessere Grundlage für den nächsten Monat. Wer dagegen jeden Einkauf manuell in mehreren Apps nachtragen möchte, sollte abwägen, ob dieser zusätzliche Aufwand wirklich einen besseren Überblick bringt.
Für einen Haushalt kann die Analyse auch ein Gespräch erleichtern, solange jeder seine eigenen Zahlen freiwillig teilt. Sie zeigt nicht automatisch, welche Ausgaben für alle gemeinsam gelten oder wer wem etwas schuldet. Diese Zuordnung muss man selbst vereinbaren. Gerade bei gemischten Einkäufen – etwa Dingen für die Wohnung und persönlichen Besorgungen im selben Einkauf – hilft es, unmittelbar eine eigene Notiz zu machen, statt sich Wochen später nur auf die Erinnerung zu verlassen.
Virtuelle Karten und die Grenzen des Komforts
Ein weiteres Highlight ist die Möglichkeit, virtuelle Karten zu erstellen, was mir ein zusätzliches Maß an Sicherheit beim Online-Shopping bietet. Ich kann meine Ausgaben im Auge behalten und habe die Kontrolle über meine Finanzen, alles von einem einzigen Ort aus.
Ich würde eine virtuelle Karte vor allem dann in Betracht ziehen, wenn ich Online-Ausgaben bewusst vom übrigen Alltag trennen möchte. Das kann die Kontrolle erleichtern, sofern die verfügbaren Kartenfunktionen zu meinem konkreten Einsatz passen. Eine virtuelle Karte ist jedoch kein Grund, Zahlungsdetails unbedacht weiterzugeben oder eine Transaktion für risikofrei zu halten. Für gemeinsam genutzte Online-Dienste sollte vorher klar sein, wer die Zahlung verwaltet und wie Abonnements oder andere wiederkehrende Kosten im Haushalt abgesprochen werden.
Wer häufig online einkauft, kann außerdem vor dem Bezahlen kurz prüfen, ob der Einkauf wirklich über den gewünschten Zahlungsweg laufen soll. Diese kleine Pause ist nützlich, wenn mehrere Karten oder Konten im Spiel sind. Für Menschen, die möglichst wenige Finanzwerkzeuge verwenden möchten, kann eine zusätzliche virtuelle Karte allerdings auch eine weitere Sache sein, die sie im Blick behalten müssen.
Support, Sicherheit und die eigenen Routinen
Was mich wirklich beeindruckt hat, ist der Kundenservice. Bei Fragen oder Problemen steht ein Team von Experten zur Verfügung, das schnell und kompetent weiterhilft. Das gibt mir ein gutes Gefühl, besonders wenn es um mein hart verdientes Geld geht.
Wenn etwas mit einer Zahlung nicht stimmt, würde ich die Transaktion zunächst in der App prüfen und die relevanten Angaben bereithalten, bevor ich den Support kontaktiere. Das macht die Frage konkreter und hilft mir, zwischen einem Bedienungsproblem und einer tatsächlich ungeklärten Buchung zu unterscheiden. Bei dringenden finanziellen Anliegen sollte ich mich nicht darauf verlassen, dass eine App allein alle Schritte für mich erledigt; ich muss die Hinweise im jeweiligen Vorgang aufmerksam lesen und gegebenenfalls zeitnah reagieren.
In Bezug auf die Sicherheit setzt monobank auf die neuesten Technologien, um meine Daten zu schützen. Zwei-Faktor-Authentifizierung und biometrische Verifizierung sind nur einige der Maßnahmen, die dafür sorgen, dass mein Geld sicher ist.
Unabhängig von den Schutzmechanismen bleibt mein eigenes Verhalten wichtig: Ich würde das Telefon mit einer persönlichen Bildschirmsperre sichern, Zugangsdaten nicht weiterreichen und bei einem gemeinsam verwendeten Gerät Banking-Sitzungen nicht offen lassen. Wer sein Smartphone regelmäßig anderen überlässt, sollte besonders darauf achten, dass vertrauliche Finanzinformationen nicht nebenbei sichtbar werden. Das ist keine Besonderheit dieser App, aber bei einem vollständig mobilen Bankalltag eine Grenze, die ich bewusst setzen würde.
Für wen sich der digitale Ansatz eignet
Im Alltag sehe ich den größten Nutzen für Menschen, die Zahlungen und den Blick auf ihre Ausgaben gern mobil erledigen und sich mit einer digitalen Bankbeziehung wohlfühlen. Auch wer Online-Einkäufe und alltägliche Kontobewegungen übersichtlich verwalten möchte, kann von der Kombination der angebotenen Funktionen profitieren. Die kostenlose Installation senkt die Hürde zum Ausprobieren, ist aber kein Grund, Kredit oder Ratenzahlung als selbstverständlich passende Ergänzung zu betrachten.
Weniger passend ist die App für jemanden, der seine Bankgeschäfte grundsätzlich lieber persönlich in einer Filiale bespricht, einen gemeinsam kontrollierten Zugang für den ganzen Haushalt erwartet oder digitale Konten nur ungern als Hauptweg nutzt. Auch wer keine klare Trennung zwischen eigenen und gemeinsamen Ausgaben hat, sollte zuerst seine Haushaltsregeln festlegen. Eine App kann Geldbewegungen ordnen, aber sie kann nicht entscheiden, was eine faire Aufteilung ist.
Mein praktischer Vorschlag wäre, zunächst einen begrenzten Teil des Alltags damit abzudecken und anschließend zu prüfen, ob die Übersicht tatsächlich verständlicher wird. Wenn ich nach einiger Zeit dieselben Ausgaben doppelt kontrolliere oder weiterhin alles parallel in einer anderen Anwendung nachtrage, ist das ein Zeichen, dass mein eigener Ablauf nicht vereinfacht wurde. Wenn dagegen die mobile Kontrolle zu meinen Gewohnheiten passt und ich die Funktionen klar auseinanderhalte, kann der digitale Ansatz eine echte Erleichterung sein.
Abschließende Gedanken
Alles in allem hat mich monobank überzeugt. Die Kombination aus Benutzerfreundlichkeit, umfangreichen Funktionen und exzellentem Kundenservice macht diese App zu einem Muss für jeden, der sein Banking-Erlebnis auf das nächste Level heben möchte. Wenn du bereit bist, traditionelle Bankmethoden hinter dir zu lassen und die Zukunft des Bankings zu erleben, dann gib monobank eine Chance. Du wirst es nicht bereuen!
Für mich ist die Empfehlung dennoch an eine Bedingung geknüpft: Die App sollte zu meiner Art passen, Geld zu verwalten, und nicht umgekehrt. Für ein digital orientiertes, eigenständig geführtes Konto wirkt sie interessant; für gemeinsame Haushaltsfinanzen brauche ich zusätzlich klare Absprachen und persönliche Grenzen beim Gerätezugriff. Ich würde sie ausprobieren, wenn mobile Kontrolle und Kostenanalyse im Mittelpunkt stehen, aber bei starkem Beratungsbedarf oder dem Wunsch nach einem echten gemeinsamen Finanzzugang eher nach einer anderen Lösung suchen.
Vorteile
- Intuitive und benutzerfreundliche Oberfläche.
- Schnelle und einfache Kontoeröffnung.
- Vielfältige Funktionen für mobiles Banking.
- Hervorragender Kundenservice rund um die Uhr.
- Keine versteckten Gebühren und Kosten.
Nachteile
- Nur auf Ukrainisch und Englisch verfügbar.
- Keine physische Filiale für persönliche Beratung.
- Einige Funktionen fehlen für Geschäftskonten.
- Begrenzte Integration mit Drittanbieter-Apps.
- Kann bei schwacher Internetverbindung langsam sein.
Häufige Fragen zu monobank — банк у телефоні
Was ist Monobank und welche Funktionen bietet es an?
Monobank ist eine innovative digitale Bank, die sich auf mobile Banking-Dienstleistungen spezialisiert hat. Sie bietet eine Vielzahl von Funktionen, darunter Online-Kontoeröffnung, Echtzeit-Überweisungen, Ausgabenanalysen, Cashback-Programme sowie die Möglichkeit, virtuelle und physische Karten zu verwenden. Die App ist benutzerfreundlich gestaltet und zielt darauf ab, den Kunden ein nahtloses und effizientes Banking-Erlebnis zu bieten.
Wie sicher ist Monobank in Bezug auf Datenschutz und Sicherheit?
Monobank legt großen Wert auf die Sicherheit und den Schutz der persönlichen Daten seiner Nutzer. Die App verwendet fortschrittliche Verschlüsselungstechnologien, um sicherzustellen, dass alle Transaktionen sicher durchgeführt werden. Außerdem gibt es eine Zwei-Faktor-Authentifizierung, um unbefugten Zugriff zu verhindern. Regelmäßige Sicherheitsupdates tragen zusätzlich zum Schutz der Nutzerdaten bei.
Welche Gebühren fallen bei der Nutzung von Monobank an?
Monobank ist bekannt für seine transparenten und meist niedrigen Gebührenstrukturen. Die Kontoeröffnung und die Verwaltung des Kontos sind in der Regel kostenlos. Es können jedoch Gebühren für bestimmte Dienstleistungen wie internationale Überweisungen oder die Verwendung von Geldautomaten anderer Banken anfallen. Nutzer sollten die Gebührenordnung in der App überprüfen, um detaillierte Informationen zu erhalten.
Ist Monobank in meinem Land verfügbar und welche Währungen werden unterstützt?
Monobank ist derzeit in mehreren Ländern verfügbar, aber es ist wichtig zu überprüfen, ob es in Ihrem speziellen Land unterstützt wird. Die App bietet Unterstützung für eine Vielzahl von Währungen, was sie ideal für internationale Reisende und Geschäftsleute macht. Die genaue Liste der unterstützten Länder und Währungen kann auf der offiziellen Website oder in der App eingesehen werden.
Wie kann ich den Kundenservice von Monobank kontaktieren?
Der Kundenservice von Monobank ist über mehrere Kanäle erreichbar, darunter E-Mail, Telefon und ein integrierter Chat in der App. Der Support ist bekannt für seine schnelle Reaktionszeit und die kompetente Hilfe bei Problemen oder Fragen. Nutzer können jederzeit den Support-Bereich der App besuchen, um die bevorzugte Kontaktmethode zu wählen und Unterstützung zu erhalten.

monobank — банк у телефоні herunterladen
Universal bank | Monobank
Weitere Empfehlungen in dieser Kategorie

Google Wallet
Google LLC 4,0 von 5

PhonePe UPI, Payment, Recharge
PhonePe 4,5 von 5

PayPal
PayPal Mobile 4,1 von 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 von 5
Weitere Bewertungen zu Finanzen

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 von 5

JazzCash - Your Mobile Account
JazzCash 4,5 von 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,6 von 5

Cash App
Block, Inc. 4,4 von 5

ExpertOption - Mobile Trading
ExpertOption 4,0 von 5

Ziraat Mobil
T.C. Ziraat Bankası A.Ş. 4,5 von 5
Über diesen Eintrag
- Entwickler
- Universal bank | Monobank
- Paketname
- com.ftband.mono
- Version
- 9.10.0
- Android
- 8.0
- Preis
- Free
Diese Website bietet unabhängige Informationen über Apps von Drittanbietern. Wir besitzen, entwickeln oder vertreiben diese Apps nicht. Namen, Logos und Marken gehören den jeweiligen Eigentümern. Angaben zu Entwicklern dienen nur als Referenz. Weitere Informationen erhalten Sie beim Entwickler unter info@monobank.ua, auf der Website https://monobank.ua oder in der https://monobank.ua/doc/umovy.html.