
MyCashi | ماي كاشي
Nina SaeedFinanzen
Geprüft und sicher · Free
- Bewertung
- 4,7von 5
- Downloads
- 1.00M
- Android
- 8.0
Screenshots
Analyse von Appxis
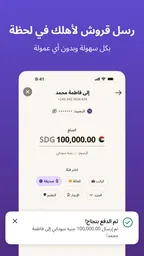
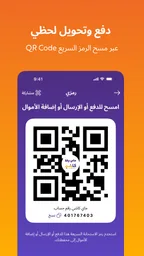
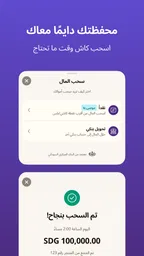
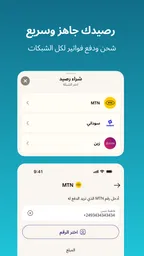
Bei einer Zahlungs-App entscheide ich nicht danach, wie viele Funktionen auf dem Bildschirm stehen, sondern danach, ob sie zu meinem Alltag und zu den Menschen passt, mit denen ich Geldgeschäfte erledige. MyCashi | ماي كاشي richtet sich besonders an Sudanesen und ist als Finanz-App interessant, wenn eine elektronische Zahlungsanwendung für diesen Zusammenhang gesucht wird. Vor dem Wechsel würde ich aber zuerst klären, ob die Menschen und Stellen, an die ich regelmäßig zahle, sie ebenfalls nutzen können. Bei Geld-Apps ist diese praktische Anschlussfähigkeit wichtiger als eine lange Funktionsliste.
Für wen die Ausrichtung entscheidend ist
Die App stammt von Nina Saeed und ist kostenlos erhältlich. Sie ist ab null Jahren freigegeben, doch die Altersfreigabe ist natürlich keine Empfehlung, Zahlungszugänge ohne Aufsicht von Kindern verwenden zu lassen. Für mich zählt vor allem die klare Ausrichtung: Wer als Sudanese eine elektronische Zahlungsanwendung sucht, kann sie als mögliche Ergänzung prüfen. Wer dagegen eine Lösung für einen anderen Markt oder ein ganz anderes Zahlungssystem braucht, sollte zuerst sicherstellen, dass der eigene Alltag damit tatsächlich abgedeckt wird.
Ein realistischer Test ist eine gewöhnliche Woche statt eines großen Umzugs aller Finanzen: Ich würde zunächst überlegen, für welche konkrete Zahlung ich die App nutzen möchte, und prüfen, ob die beteiligte Person oder Stelle diesen Weg akzeptiert. Danach lässt sich einschätzen, ob sie einen echten Engpass löst oder nur eine weitere App auf dem Smartphone wäre. Gerade bei einem Zahlungsdienst ist dieser kleine Vorab-Check nützlicher, als sich allein von einer ansprechenden Oberfläche überzeugen zu lassen.
Was ich vor dem ersten Einsatz abwägen würde
Die übliche Alternative ist nicht immer eine andere App. Je nach Situation kommen auch die bisherige Zahlungsweise oder ein anderer elektronischer Dienst infrage. Ein Wechsel lohnt sich für mich dann, wenn die gewünschte Zahlung mit der neuen Lösung einfacher in den eigenen Ablauf passt. Wenn mein Umfeld den Dienst nicht verwendet oder ich damit meine wichtigsten Zahlungssituationen nicht abdecken kann, ist es vernünftiger, bei einer passenden Alternative zu bleiben, statt aus Neugier alles umzustellen.
Ich würde außerdem klein anfangen und die vorhandene Lösung zunächst nicht vorschnell ersetzen. So kann ich im Alltag feststellen, ob der neue Ablauf verständlich ist und ob sich die App für die Zahlungen eignet, die mir wichtig sind. Bei einem Wechsel geht es nicht nur um das Installieren: Man muss sich an eine andere Routine gewöhnen und im Blick behalten, welche Zahlungen noch über den bisherigen Weg laufen. Diese parallele Übergangsphase ist etwas umständlicher, vermeidet aber, dass eine vertraute Zahlungsoption zu früh wegfällt.
Ein vorsichtiger Praxistest statt eines Komplettwechsels
Wenn ich zum Beispiel eine Zahlung erledigen möchte, die sich regelmäßig wiederholt, würde ich zuerst genau diesen Fall als Test nehmen. Ich prüfe vorab, ob der Empfänger den Zahlungsweg unterstützt, und halte fest, über welchen Weg die Zahlung am Ende tatsächlich abgewickelt wurde. Das klingt schlicht, ist aber eine gute Methode, um Doppelzahlungen und Unsicherheit zu vermeiden, wenn man zwei Zahlungswege parallel ausprobiert. Erst wenn dieser Ablauf im Alltag zuverlässig und nachvollziehbar ist, würde ich weitere Fälle hinzunehmen.
Ein weiterer sinnvoller Schritt ist, vor einer Zahlung kurz die Angaben zu Empfänger und Betrag zu kontrollieren und den Abschluss nicht nur aus einer begonnenen Eingabe abzuleiten. Diese Gewohnheit ist bei jeder elektronischen Zahlung hilfreich, besonders wenn man gerade unterwegs ist oder sich ablenken lässt. Ich würde die App deshalb nicht erstmals unter Zeitdruck ausprobieren, sondern in einer ruhigen Situation, in der ich die einzelnen Schritte aufmerksam verfolgen kann.
Weitere Artikel für zwischendurch
Ein erster Blick auf die Funktionen
Als ich die App zum ersten Mal öffnete, war ich angenehm überrascht von der einfachen und intuitiven Benutzeroberfläche. Es ist, als hätten die Entwickler die perfekte Balance zwischen Funktionalität und Benutzerfreundlichkeit gefunden. MyCashi | ماي كاشي bietet eine Vielzahl von Funktionen an, die einem wirklich helfen, den Überblick über die persönlichen Finanzen zu behalten.
Von der Ausgabenkontrolle bis zur Budgetplanung, es gibt alles, was man sich wünschen kann. Besonders gut gefallen hat mir die Möglichkeit, verschiedene Kategorien für Ausgaben festzulegen. So kann ich leicht erkennen, wo ich vielleicht ein bisschen zu viel ausgegeben habe – ja, ich schaue euch an, tägliche Kaffeeausgaben!
Die kleinen Dinge machen den Unterschied
Ich muss gestehen, dass ich ein großer Fan von kleinen, durchdachten Details bin. Die App erinnert einen automatisch an anstehende Rechnungen und gibt praktische Tipps zur Verbesserung der finanziellen Gesundheit. Und dann gibt es diese coolen Diagramme und Grafiken, die einem auf einen Blick zeigen, wie sich die Finanzen entwickeln. Es ist fast wie Magie, nur dass es Mathematik ist!
Ein weiteres Highlight ist die Mehrsprachigkeit der App. Ich kann mühelos zwischen verschiedenen Sprachen wechseln, was sie wirklich benutzerfreundlich macht, egal woher man kommt. Ein großes Plus in unserer globalisierten Welt!
Die Entscheidung nach dem ersten Eindruck
Für jemanden, der vor allem Ausgaben sortieren, Rechnungen im Blick behalten und die Entwicklung der eigenen Finanzen leichter überblicken möchte, klingt dieser Ansatz passend. Ich würde die Kategorien möglichst so benennen, dass sie zu den eigenen Gewohnheiten passen, statt jede Kleinigkeit einzeln zu erfassen. Ein kurzer, regelmäßiger Blick auf die Einträge kann hilfreicher sein als eine einmalige, sehr detaillierte Bestandsaufnahme: So fällt eher auf, ob sich eine Ausgabe verändert oder ob eine Kategorie im Alltag zu allgemein ist.
Gleichzeitig sollte man die dargestellten Übersichten als Hilfe für die eigene Orientierung verstehen und nicht als Ersatz für sorgfältige Prüfung. Wenn eine Zahl oder ein Eintrag nicht zu dem passt, was man erwartet, würde ich die zugrunde liegenden Angaben kontrollieren, bevor ich daraus eine Entscheidung ableite. Wer eine App sucht, die vor allem mit der eigenen Bank zusammenarbeitet oder bestimmte externe Dienste bündeln soll, sollte die Eignung für diesen konkreten Zweck vorab prüfen und nicht allein aus allgemeinen Finanzfunktionen darauf schließen.
Was die Zahlen über die Verbreitung sagen
Mit einer durchschnittlichen Bewertung von 4,7 aus rund 12.000 Bewertungen und mehr als einer Million Installationen hat die App bereits ein beachtliches Publikum erreicht. Solche Werte können bei der Vorauswahl helfen, ersetzen aber nicht die Frage, ob der Zahlungsweg zu meinem Umfeld passt. Auch die Zahl der schriftlichen Rückmeldungen – 82 Rezensionen – ist nur ein Ausschnitt dessen, was unterschiedliche Nutzer im Alltag erleben. Ich würde Bewertungen deshalb als ergänzenden Eindruck lesen und besonders darauf achten, ob die beschriebenen Situationen meiner eigenen ähneln.
Die kostenlose Nutzung senkt die Hürde, die Anwendung zunächst kennenzulernen. Trotzdem würde ich vor jedem Wechsel die üblichen praktischen Fragen stellen: Kann ich die App auf meinem Gerät verwenden, ist der Ablauf für meine wiederkehrenden Zahlungen geeignet, und wissen die Empfänger, wie sie Zahlungen über diesen Weg annehmen? Das Betriebssystem sollte ebenfalls passen: Die aktuelle Version 1.12.2 setzt mindestens Android 8.0 voraus. Wer ein älteres Gerät nutzt, sollte das vor der Installation prüfen, statt erst beim Einrichten auf ein Hindernis zu stoßen.
Wie sie sich neben anderen Zahlungswegen einordnet
Gegenüber Bargeld oder einer vertrauten direkten Zahlungsweise kann eine elektronische Lösung den Ablauf bequemer machen, wenn beide Seiten sie problemlos einsetzen können. Gegenüber anderen Finanz-Apps ist für mich nicht entscheidend, welche die längste Funktionsliste hat, sondern welche im eigenen Umfeld tatsächlich nützlich ist. Eine Bank-App kann für Menschen die bessere Wahl sein, die ihre gewohnten Bankvorgänge an einem Ort erledigen wollen; ein anderer Zahlungsdienst kann passender sein, wenn die eigenen Kontakte bereits hauptsächlich diesen verwenden. Das sind keine pauschalen Qualitätsurteile, sondern unterschiedliche Prioritäten.
Darum würde ich MyCashi nicht automatisch als Ersatz für jedes andere Werkzeug ansehen. Wer Ausgaben und Budgets verwalten möchte, sollte die Funktionen im eigenen Alltag ausprobieren; wer in erster Linie eine bestimmte Zahlung erledigen muss, sollte zuerst deren Kompatibilität mit dem Empfänger klären. Die beste Lösung kann auch eine Kombination sein: eine App für einen passenden Zahlungsfall und die gewohnte Methode für alles, was damit nicht abgedeckt wird. Entscheidend ist, dass man den Überblick behält und nicht mehrere Wege unabsichtlich für dieselbe Zahlung nutzt.
Einordnung, Version und persönliche Empfehlung
Die App erschien am 6. März 2024 und wird in der Kategorie Finanzen geführt. Das ordnet sie als Werkzeug für Geld- und Zahlungsthemen ein, sagt aber allein noch nichts darüber aus, ob sie zu jeder persönlichen Situation passt. Ich würde vor dem Start die eigenen Erwartungen klar benennen: Geht es mir um eine elektronische Zahlungsoption für mein Umfeld, um einen besseren Überblick über Ausgaben oder um beides? Je konkreter die Antwort, desto leichter lässt sich nach einigen realen Nutzungssituationen beurteilen, ob die App ihren Platz auf dem Gerät verdient.
Auch die Frage, ob ich sie weiterverwenden würde, würde ich nicht nach einem einzigen Eindruck beantworten. Ich würde darauf achten, ob die App in den Situationen funktioniert, für die ich sie installiert habe, und ob ihre Abläufe für mich nachvollziehbar bleiben. Wenn ich nur eine seltene Zahlung erledigen muss, reicht möglicherweise eine andere vertraute Methode. Wenn sich dagegen wiederholt ein passender Anwendungsfall ergibt, kann sich eine zusätzliche Zahlungs-App lohnen. Diese Abwägung schützt vor unnötigem Wechsel ebenso wie vor vorschnellem Urteil.
Was hält die Zukunft bereit?
Es ist spannend zu sehen, wie MyCashi sich ständig weiterentwickelt. Die regelmäßigen Updates versprechen immer wieder neue Funktionen und Verbesserungen. Ich bin gespannt, was die Entwickler als Nächstes auf Lager haben.
Alles in allem, wenn du nach einer Finanz-App suchst, die sowohl funktional als auch benutzerfreundlich ist, dann ist MyCashi | ماي كاشي definitiv einen Download wert. Sie hat mir nicht nur geholfen, meine Finanzen besser zu verwalten, sondern hat mir auch gezeigt, dass Finanzmanagement nicht langweilig sein muss. Also, worauf wartest du noch? Es ist Zeit, deine Finanzen in die Hand zu nehmen!
Vorteile
- Benutzerfreundliche Oberfläche
- Schnelle Transaktionszeiten
- Vielfältige Zahlungsoptionen
- Hohe Sicherheitsstandards
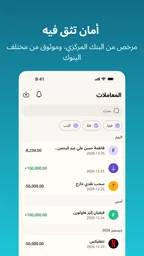
- Einfacher Zugriff auf Transaktionsverlauf
Nachteile
- Begrenzte Verfügbarkeit in einigen Regionen
- Gelegentliche Verbindungsprobleme
- Mangel an Kundensupport
- Hohe Gebühren für internationale Transaktionen
- Nicht alle Funktionen sind intuitiv
Häufige Fragen zu MyCashi | ماي كاشي
Was ist MyCashi und wie funktioniert es?
MyCashi ist eine mobile App, die darauf abzielt, Nutzern das einfache und sichere Senden und Empfangen von Geld zu ermöglichen. Die App bietet eine benutzerfreundliche Oberfläche, auf der Nutzer ihre Bankkonten oder Kreditkarten hinzufügen und Überweisungen mit nur wenigen Klicks tätigen können. Zudem bietet sie Funktionen wie das Verfolgen von Transaktionen und das Erstellen von Finanzberichten.
Welche Sicherheitsmaßnahmen bietet MyCashi, um meine Daten zu schützen?
MyCashi legt großen Wert auf die Sicherheit der Nutzerdaten. Die App verwendet fortschrittliche Verschlüsselungstechnologien, um Ihre persönlichen und finanziellen Informationen zu schützen. Zudem gibt es regelmäßige Sicherheitsupdates und ein Zwei-Faktor-Authentifizierungssystem, um unbefugten Zugriff zu verhindern.
Welche Gebühren fallen bei der Nutzung von MyCashi an?
Die Nutzung von MyCashi ist grundsätzlich kostenlos, jedoch können bei bestimmten Transaktionen Gebühren anfallen. Beispielsweise können bei internationalen Überweisungen oder beim Umtausch von Währungen Gebühren erhoben werden. Es ist ratsam, die Gebührenordnung in der App zu überprüfen, um unerwartete Kosten zu vermeiden.
Ist MyCashi in meinem Land verfügbar?
MyCashi ist in vielen Ländern weltweit verfügbar, jedoch nicht überall. Nutzer sollten die Verfügbarkeit der App in ihrem jeweiligen App Store überprüfen. Die Entwickler arbeiten kontinuierlich daran, die App in weiteren Ländern zugänglich zu machen, um eine breitere Nutzerbasis zu erreichen.
Welche Geräte werden von MyCashi unterstützt?
MyCashi ist sowohl für Android- als auch für iOS-Geräte verfügbar. Die App funktioniert auf den meisten modernen Smartphones und Tablets, die die aktuellen Betriebssysteme unterstützen. Es wird empfohlen, die App regelmäßig zu aktualisieren, um die neuesten Funktionen und Sicherheitsupdates zu erhalten.

MyCashi | ماي كاشي herunterladen
Nina Saeed
Weitere Empfehlungen in dieser Kategorie

Google Wallet
Google LLC 4,0 von 5

PhonePe UPI, Payment, Recharge
PhonePe 4,5 von 5

PayPal
PayPal Mobile 4,1 von 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 von 5
Weitere Bewertungen zu Finanzen

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 von 5

JazzCash - Your Mobile Account
JazzCash 4,5 von 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,6 von 5

Cash App
Block, Inc. 4,4 von 5

ExpertOption - Mobile Trading
ExpertOption 4,0 von 5

Ziraat Mobil
T.C. Ziraat Bankası A.Ş. 4,5 von 5
Über diesen Eintrag
- Entwickler
- Nina Saeed
- Paketname
- com.alsoug.mycashi
- Version
- 1.12.2
- Android
- 8.0
- Preis
- Free
Diese Website bietet unabhängige Informationen über Apps von Drittanbietern. Wir besitzen, entwickeln oder vertreiben diese Apps nicht. Namen, Logos und Marken gehören den jeweiligen Eigentümern. Angaben zu Entwicklern dienen nur als Referenz. Weitere Informationen erhalten Sie beim Entwickler unter help@alsoug.com, auf der Website https://getcashi.com/ oder in der https://getcashi.com/privacy-policy.