

Nutty - Quản lý chi tiêu
Nguyen Phi Hung 82Finanzen
Geprüft und sicher · Free
- Bewertung
- 0.0von 5
- Downloads
- 50.00K
- Android
- 6.0
Screenshots
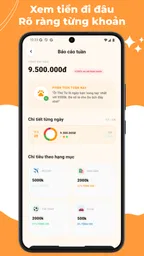
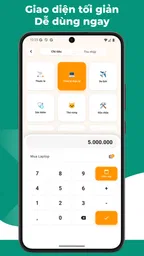
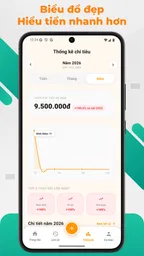
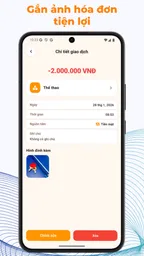
Analyse von Appxis
Wer seine täglichen Ausgaben nicht nur grob schätzen, sondern wirklich im Blick behalten möchte, findet in Nutty einen angenehm direkten Ansatz. Ich habe die Finanz-App als kleines, unkompliziertes Werkzeug erlebt, das sich auf Einnahmen und Ausgaben konzentriert, statt den Nutzer mit einer überladenen Oberfläche zu beschäftigen. Genau das macht sie interessant für Menschen, die im Alltag schnell einen Betrag festhalten wollen und keine umfassende Banking-Suite suchen.
Die Anwendung stammt von Nguyen Phi Hung 82 und ist kostenlos erhältlich. Sie gehört in den Bereich Finanzen, richtet sich an alle Altersgruppen ab null Jahren und läuft auf Android-Geräten ab Version 6.0. Mit der aktuellen Version 2.0.0 wirkt sie wie eine praktische Lösung für die tägliche Erfassung: Geldbewegungen eintragen, den Überblick behalten und das eigene Verhalten bewusster wahrnehmen.
So funktioniert der tägliche Ablauf mit Nutty
Mein sinnvollster Einstieg war, die App nicht sofort als vollständiges Haushaltsbuch zu behandeln. Ich habe zunächst nur die wichtigsten Bewegungen eingetragen: regelmäßige Einnahmen, Miete oder andere feste Belastungen sowie spontane Käufe. Dadurch entsteht schnell ein realistisches Bild, ohne dass die Einrichtung selbst zu einem Projekt wird.
Gerade bei einer einfachen Finanz-App ist die eigene Routine entscheidend. Wenn ich einen Kaffee, einen Einkauf oder eine Rückerstattung erst Tage später eintrage, verliert die Übersicht an Wert. Deshalb eignet sich Nutty besonders für einen kurzen Eintrag direkt nach dem Kauf oder für einen festen Tagesabschluss. Die App ersetzt keine Disziplin, aber sie macht den Vorgang überschaubar genug, dass er sich leicht in den Alltag einbauen lässt.
Ein realistisches Beispiel ist ein normaler Arbeitstag: Morgens fällt eine kleine Ausgabe für den Weg an, mittags kommt ein Essen dazu, am Abend noch ein Einkauf. Statt diese Beträge nur im Kopf zusammenzurechnen, würde ich sie nacheinander festhalten und am Abend prüfen, wie stark der Tag das verfügbare Budget belastet hat. Der Nutzen liegt dabei weniger in einer spektakulären Analyse als in der wiederholten Sichtbarkeit kleiner Entscheidungen.
Für unregelmäßige Einnahmen ist ein ähnliches Vorgehen hilfreich. Wer freiberuflich arbeitet, gelegentlich Geld zurückbekommt oder mehrere Zahlungstermine hat, kann die Einnahmen getrennt von den Ausgaben erfassen und dadurch besser erkennen, wann tatsächlich Geld verfügbar ist. Ich würde allerdings nicht automatisch jede Buchung aus dem Bankkonto erwarten. Der große Unterschied zu einer Banking-App ist gerade, dass Nutty auf manuelle Übersicht statt auf die vollständige Kontoverbindung setzt.
Diese manuelle Arbeitsweise hat zwei Seiten. Sie zwingt mich, jede Ausgabe wahrzunehmen, was für die Kontrolle des eigenen Konsums nützlich sein kann. Gleichzeitig entsteht zusätzlicher Aufwand, wenn sehr viele kleine Zahlungen anfallen. Wer konsequent alles dokumentieren möchte, sollte daher eine feste Gewohnheit wählen, etwa einen kurzen Eintrag nach dem Einkauf und eine Kontrolle am Abend.
Weitere Artikel zum Lesen






Die ersten Einstellungen entscheiden über die Übersicht
Bevor ich die App länger nutze, würde ich prüfen, wie Einnahmen und Ausgaben dargestellt werden und welche Eingaben im eigenen Alltag wirklich gebraucht werden. Eine Finanzübersicht funktioniert nur dann gut, wenn die Einträge verständlich bleiben. Zu grobe Sammelposten verschleiern das Verhalten, während zu viele Unterteilungen jeden Eintrag unnötig verlängern.
Mein Rat ist, mit wenigen, klaren Gruppen zu starten. Für den Anfang reichen beispielsweise Wohnen, Lebensmittel, Mobilität, Freizeit und Sonstiges. Nach einigen Tagen zeigt sich, ob eine Gruppe zu breit ist. Dann lässt sie sich sinnvoller aufteilen, anstatt schon am ersten Tag ein kompliziertes System zu bauen. Dieser schrittweise Aufbau ist bei einer schlanken App wie dieser wichtiger als eine theoretisch perfekte Kategorisierung.
Auch die Darstellung der Beträge sollte zur eigenen Gewohnheit passen. Ich würde vor allem darauf achten, dass Einnahmen und Ausgaben nicht miteinander verwechselt werden können. Bei einem knappen Monatsbudget ist es außerdem sinnvoll, feste Belastungen früh einzutragen, damit spontane Ausgaben nicht fälschlich wie frei verfügbares Geld wirken.
Ein weiterer Punkt ist die Benennung. Beschreibungen wie „Einkauf“ sind schnell erfasst, aber später wenig aussagekräftig. „Wocheneinkauf“ oder „Drogerie“ liefert mehr Kontext, ohne dass jeder Eintrag zu einem langen Text werden muss. Das ist ein kleiner Unterschied, der sich nach mehreren Wochen bemerkbar macht, wenn ich zurückblicke und verstehen möchte, wohin das Geld tatsächlich geflossen ist.
Da Nutty kostenlos angeboten wird, ist die Einstiegshürde niedrig. Das macht die App auch für Schüler, Studierende oder Menschen interessant, die zunächst ausprobieren möchten, ob eine manuelle Ausgabenroutine überhaupt zu ihnen passt. Wer dagegen sofort eine vollständig automatisierte Kontenanalyse, gemeinsame Haushaltskonten oder sehr umfangreiche Finanzplanung erwartet, sollte seine Erwartungen anpassen.
Mit einfachen Mustern schneller werden
Die beste Geschwindigkeit entsteht nicht durch hektisches Tippen, sondern durch wiederholbare Abläufe. Ich würde häufige Beträge und wiederkehrende Situationen gedanklich vorbereiten: der tägliche Weg zur Arbeit, der wöchentliche Einkauf oder eine regelmäßige Einnahme. So muss ich nicht jedes Mal neu überlegen, wie der Eintrag formuliert werden soll.
Praktisch ist auch eine kurze Sammelroutine für den Fall, dass ich unterwegs keine Zeit habe. Ich kann mir die Ausgaben unmittelbar notieren und sie später gesammelt in die App übertragen. Wichtig ist dabei, die Notiz nicht erst am Monatsende abzuarbeiten. Je länger die Verzögerung, desto größer die Gefahr, dass kleine Beträge oder Rückerstattungen vergessen werden.
Für erfahrene Nutzer lohnt es sich, zwischen Erfassung und Auswertung zu trennen. Während des Tages sollte ein Eintrag möglichst schnell erledigt sein. Die genauere Betrachtung kommt zu einem festen Zeitpunkt, etwa am Wochenende. Dadurch wird die App nicht zu einer ständigen Unterbrechung, bleibt aber trotzdem Teil einer regelmäßigen Finanzkontrolle.
Ein nützlicher Test ist die Frage, welche Einträge später eine Entscheidung beeinflussen. Wenn eine Kategorie keinerlei Erkenntnis bringt, ist sie wahrscheinlich zu detailliert oder falsch gewählt. Wenn dagegen mehrere Ausgaben in einem Sammelposten verschwinden und dadurch kein Muster erkennbar wird, braucht dieser Bereich mehr Struktur. Nutty kann dabei helfen, aber die Qualität der Erkenntnis hängt stark davon ab, wie sinnvoll ich meine Einträge anlege.
Ich würde außerdem Einnahmen und Ausgaben nicht nur nach dem Zeitpunkt betrachten, sondern nach ihrer Bedeutung für den Alltag. Eine einmalige Anschaffung sollte nicht automatisch wie eine regelmäßige Belastung behandelt werden. Umgekehrt können kleine, häufige Ausgaben am Ende stärker ins Gewicht fallen als ein einzelner größerer Kauf. Diese Unterscheidung macht die einfache Erfassung wertvoller als eine bloße Liste von Zahlen.
Wo die einfache Lösung an Grenzen kommt
Die Stärke der App ist zugleich ihre Grenze: Sie konzentriert sich auf das manuelle Verfolgen von Einnahmen und Ausgaben. Für mich ist das angenehm, solange ich eine überschaubare Zahl an Bewegungen habe und bewusst mit meinen Finanzen arbeiten möchte. Bei mehreren Konten, vielen Karten, gemeinsamen Haushaltsausgaben oder komplizierten Rückzahlungen kann die Pflege jedoch mühsam werden.
Auch wer eine automatische Synchronisierung mit der Bank erwartet, sollte eher zu einer spezialisierten Banking- oder Haushaltsbuchlösung greifen. Solche Alternativen können bei der Vollständigkeit überlegen sein, bringen aber oft mehr Einrichtung, mehr Benachrichtigungen und eine höhere Abhängigkeit von Kontozugriffen mit. Nutty ist deshalb nicht allgemein besser, sondern passt zu einem anderen Arbeitsstil: Ich trage selbst ein, was für meine Übersicht wichtig ist.
Für langfristige Finanzplanung ist ebenfalls eine klare Grenze erkennbar. Die App eignet sich gut, um den täglichen Geldfluss sichtbar zu machen. Wer dagegen detaillierte Sparziele, Anlagevermögen, Schuldenpläne oder eine gemeinsame Verwaltung mit mehreren Personen benötigt, braucht wahrscheinlich ein umfassenderes Werkzeug. Ich würde Nutty in diesem Fall höchstens als einfache Ergänzung verwenden, nicht als alleinige Finanzzentrale.
Die manuelle Eingabe kann außerdem dann stören, wenn ich ohnehin wenig Zeit habe oder Ausgaben häufig vergesse. In diesem Fall hilft keine Einstellung allein. Eine feste Tagesroutine ist wichtiger als ein besonders ausgefeiltes System. Wer diese Gewohnheit nicht aufbauen möchte, wird den Wert der App vermutlich nur kurzfristig spüren.
Positiv finde ich dagegen, dass die Anwendung dadurch nicht unnötig kompliziert wirkt. Für einen schnellen persönlichen Überblick muss ich mich nicht durch Funktionen arbeiten, die ich nie benutze. Diese Konzentration kann gerade für Nutzer angenehm sein, die bei großen Finanz-Apps schnell den Überblick verlieren oder sich von zu vielen Optionen abschrecken lassen.
Für wen sich Nutty besonders eignet
Ich sehe die App vor allem bei Menschen, die ihre Ausgaben bewusster wahrnehmen möchten, ohne gleich ein professionelles Budgetsystem einzurichten. Studierende können damit den monatlichen Spielraum beobachten, Berufstätige behalten spontane Alltagskosten im Auge, und Familienmitglieder können zumindest ihre persönlichen Ausgaben getrennt nachvollziehen. Auch als zeitlich begrenzter Selbsttest ist sie sinnvoll: Einige Wochen konsequenter Einträge können zeigen, ob ein bestimmter Ausgabenbereich wirklich so groß ist wie gedacht.
Besonders hilfreich ist sie für Nutzer, die einfache Werkzeuge bevorzugen und ihre Daten lieber selbst eintragen, statt eine App mit Bankkonten zu verbinden. Wer nur Einnahmen und Ausgaben festhalten will, bekommt dadurch einen klaren Einstieg ohne finanzielle Kosten. Die Altersfreigabe ab null Jahren unterstreicht, dass die Anwendung ohne eine auf bestimmte Nutzergruppen beschränkte Ausrichtung auskommt.
Weniger passend ist sie für Menschen, die eine automatische Kontenübersicht, detaillierte Prognosen oder eine umfangreiche gemeinsame Haushaltsverwaltung suchen. Auch sehr genaue Geschäftsabrechnungen würde ich damit nicht organisieren. In solchen Fällen spart eine spezialisierte Lösung trotz größerer Komplexität wahrscheinlich Zeit und reduziert Übertragungsfehler.
Die Reichweite von über fünfzigtausend Installationen zeigt, dass die App bereits von vielen Menschen ausprobiert wurde. Für meine Entscheidung ist aber wichtiger, ob die Arbeitsweise zu mir passt. Eine kleinere, manuelle Lösung kann im Alltag besser funktionieren als ein mächtiges System, das ich nach der Einrichtung kaum noch öffne.
Mein Urteil nach der täglichen Nutzung
Nutty ist für mich eine bodenständige Finanz-App mit einem klaren Zweck: Einnahmen und Ausgaben regelmäßig erfassen und dadurch den eigenen Umgang mit Geld besser verstehen. Sie versucht nicht, eine komplette Bankanwendung zu ersetzen. Gerade diese Begrenzung macht sie zugänglich, verlangt aber auch, dass ich die Einträge selbst pflege.
Die aktuelle Version 2.0.0 eignet sich besonders für einen strukturierten, persönlichen Workflow. Wer mit wenigen Kategorien beginnt, feste Ausgaben früh erfasst und die Tagesdaten regelmäßig prüft, kann aus der einfachen Oberfläche deutlich mehr herausholen als aus einem gelegentlich geführten Haushaltsbuch. Der entscheidende Vorteil ist nicht Automatisierung, sondern eine realistische Gewohnheit, die ich tatsächlich beibehalte.
Ich würde die kostenlose App Freunden empfehlen, die ihre täglichen Kosten besser einschätzen möchten und keine umfangreiche Finanzplattform brauchen. Vor der Installation sollte man sich nur ehrlich fragen, ob man bereit ist, die Ausgaben manuell einzutragen. Wenn die Antwort ja lautet, ist Nutty ein unkomplizierter Begleiter für den persönlichen Überblick. Wenn dagegen Bankabgleich, gemeinsame Budgets oder detaillierte Finanzplanung im Mittelpunkt stehen, ist eine andere Kategorie von Anwendung die bessere Wahl.
Unterstützt werden Geräte ab Android 6.0, wodurch auch ältere Android-Smartphones grundsätzlich infrage kommen. Die Veröffentlichung am 22.02.2026 und die Entwicklung durch Nguyen Phi Hung 82 geben der App einen klaren aktuellen Bezug. Für mich bleibt sie vor allem dann überzeugend, wenn ich sie nicht als vollständige Finanzverwaltung missverstehe, sondern als tägliches Notizbuch für meine Geldbewegungen nutze.
Am Ende ist die wichtigste Entscheidung ganz praktisch: Möchte ich meine Ausgaben automatisch sammeln lassen oder sie bewusst selbst wahrnehmen? Für die zweite Variante bietet Nutty einen einfachen und kostenlosen Einstieg. Ich würde sie installieren, mit wenigen Kategorien beginnen und nach einer Woche prüfen, ob die Einträge tatsächlich zu besseren Entscheidungen führen. Genau dort zeigt sich, ob dieses schlanke Werkzeug zum eigenen Alltag passt.
Der erste Eintrag ohne Perfektionsdruck
Beim Start würde ich mir ein konkretes Ziel für die erste Woche setzen, statt sofort einen kompletten Monatsplan aufzustellen. Ein guter Anfang ist, am ersten Tag eine regelmäßige Einnahme und die bereits bekannten festen Belastungen einzutragen. Danach kommen nur die Ausgaben hinzu, die tatsächlich anfallen. So entsteht früh eine brauchbare Ausgangslage, ohne dass ich erst sämtliche vergangenen Käufe rekonstruieren muss.
Für den ersten aussagekräftigen Erfolg genügt eine kleine Frage: Welche Ausgabe hat mich heute überrascht? Wenn die Einträge am Tagesende eine Antwort darauf geben, erfüllt die App bereits ihren wichtigsten Zweck. Ich würde nicht versuchen, aus einem einzelnen Tag weitreichende Schlüsse zu ziehen. Erst wenn sich ähnliche Muster wiederholen, lohnt es sich, eine Kategorie anzupassen oder eine Gewohnheit zu hinterfragen.
Wenn ein Eintrag unklar oder verspätet ist
Eine häufige Unsicherheit bei manuellen Haushaltsbüchern ist, was mit einer Zahlung passieren soll, die erst später zurückerstattet wird. Ich würde die ursprüngliche Ausgabe zunächst als Ausgabe festhalten und die Rückzahlung separat als Einnahme eintragen, sobald sie eingeht. Dadurch bleibt der zeitliche Ablauf nachvollziehbar, statt den ursprünglichen Kauf nachträglich unsichtbar zu machen. Bei geteilten Rechnungen hilft dieselbe Trennung: den eigenen Anteil sauber erfassen und eine spätere Erstattung nicht mit dem ursprünglichen Betrag vermischen.
Auch Bargeld kann die Übersicht verzerren, wenn ich nur den Weg zum Geldautomaten dokumentiere. Für ein persönliches Ausgabenbild ist es meist hilfreicher, die späteren Käufe einzeln zu erfassen, sofern ich mich an sie erinnere. Wer das nicht zuverlässig schafft, sollte Bargeldausgaben lieber in einer bewusst gewählten Sammelgruppe führen und akzeptieren, dass sie weniger genau aufgeschlüsselt sind. Eine ehrliche grobe Erfassung ist besser als eine scheinbar präzise Liste mit vergessenen Beträgen.
Eine Woche später sinnvoll nachjustieren
Nach den ersten Tagen würde ich nicht nur auf die Gesamtsumme schauen, sondern prüfen, ob die Beschreibungen beim Wiederlesen noch verständlich sind. Wenn mehrere Einträge gleich klingen, helfen knappere, aber unterscheidbare Bezeichnungen. Das ist besonders nützlich bei wiederkehrenden Zahlungen oder Einkäufen an ähnlichen Orten: Der Eintrag soll später eine Erinnerung auslösen, nicht bloß einen Betrag dokumentieren.
Die App passt am ehesten zu Menschen, die ein persönliches Protokoll lieber selbst pflegen und daraus kleine Entscheidungen ableiten möchten. Wer seine Ausgaben dagegen für Steuerunterlagen, eine geschäftliche Abrechnung oder eine gemeinsame Familienplanung lückenlos und nachvollziehbar verwalten muss, sollte eine dafür ausgelegte Lösung wählen. Für einen alltagstauglichen Selbstcheck bleibt der einfache Ansatz jedoch ein Vorteil: Ich kann ohne großen Vorlauf beginnen und den Ablauf an meine tatsächlichen Bedürfnisse anpassen.
Ein schlanker Überblick statt Finanzzentrale
Mein Rat wäre, Nutty zunächst als Begleiter für eine einzige konkrete Frage zu verwenden: Wo verschwindet mein frei verfügbares Geld im Alltag? Wenn die Antwort nach einer Weile klarer wird, kann ich entscheiden, ob mir diese Art der Selbstkontrolle genügt oder ob ich Funktionen wie Bankabgleich und gemeinsame Budgets brauche. So wird die Wahl zwischen einer manuellen App und einer umfangreicheren Alternative nicht theoretisch, sondern richtet sich nach dem Aufwand, den mein eigener Alltag wirklich verlangt.
Auch bei der Entscheidung, ob ich die Anwendung dauerhaft behalten möchte, zählt weniger die Menge der Einträge als deren Nutzen. Wenn ein kurzer Blick mir hilft, einen spontanen Kauf einzuordnen oder eine anstehende Belastung nicht zu übersehen, ist die Routine sinnvoll. Wenn ich dagegen nur Daten sammle, ohne daraus etwas abzuleiten, wäre es vernünftiger, die Kategorien zu vereinfachen oder zu einem anderen Werkzeug zu wechseln. Für mich ist genau diese ehrliche Prüfung der beste nächste Schritt nach dem Ausprobieren.
Vorteile
- Übersichtliche Darstellung von Einnahmen und Ausgaben
- Schnelle Erfassung neuer Transaktionen im Alltag
- Hilfreiche Kategorien erleichtern die Budgetplanung
- Ausgaben lassen sich nach Zeiträumen gezielt auswerten
- Praktisch für die persönliche Finanzkontrolle unterwegs
Nachteile
- Vietnamesische Inhalte können die Bedienung für Deutschsprachige erschweren
- Möglicherweise fehlen deutsche Währungs- und Bankanbindungen
- Für gemeinsame Haushaltsbudgets nur eingeschränkt geeignet
- Der Funktionsumfang kann im Vergleich zu Finanz-Apps begrenzt sein
- Regelmäßige manuelle Eingaben erfordern etwas Disziplin
Häufige Fragen zu Nutty - Quản lý chi tiêu
Was ist Nutty – Quản lý chi tiêu und wofür kann ich die App verwenden?
Nutty – Quản lý chi tiêu ist eine Anwendung zur Verwaltung persönlicher Ausgaben und Einnahmen. Nach der Einrichtung können Nutzer ihre täglichen Zahlungen erfassen, Kategorien zuweisen und sich einen besseren Überblick über ihr Budget verschaffen. Die App eignet sich besonders für Personen, die ihre Konsumgewohnheiten beobachten, unnötige Ausgaben erkennen und ihre monatliche Finanzplanung übersichtlicher organisieren möchten.
Welche Funktionen bietet Nutty für die persönliche Finanzplanung?
Die App konzentriert sich vor allem auf die einfache Erfassung und Organisation von Finanzbewegungen. Nutzer können Ausgaben und Einnahmen dokumentieren, Kategorien verwenden und ihre Daten anschließend übersichtlich betrachten. Je nach Version können zusätzlich Auswertungen, Übersichten oder Budgetfunktionen verfügbar sein. Vor dem Download sollte man beachten, dass sich einzelne Funktionen, Sprachen und Darstellungen abhängig von der verwendeten Version oder Plattform unterscheiden können.
Ist Nutty – Quản lý chi tiêu auch für Anfänger leicht zu bedienen?
Ja, der grundlegende Aufbau ist auf eine unkomplizierte Nutzung ausgelegt. Nach dem Start lassen sich finanzielle Einträge normalerweise schnell hinzufügen und mit wenigen Angaben speichern. Wer bisher noch keine Budget-App verwendet hat, sollte sich zunächst etwas Zeit nehmen, Kategorien sinnvoll anzulegen und regelmäßig Einträge vorzunehmen. Der Nutzen der Anwendung hängt stark davon ab, wie konsequent und vollständig die eigenen Ausgaben erfasst werden.
Sind meine Finanzdaten in Nutty sicher und werden sie online gespeichert?
Vor der Nutzung sollten Interessierte die Datenschutzbestimmungen und Angaben des Entwicklers im jeweiligen App Store sorgfältig prüfen. Besonders wichtig ist, ob Daten ausschließlich lokal auf dem Gerät gespeichert oder mit einem Online-Dienst synchronisiert werden. Außerdem empfiehlt es sich, keine unnötigen persönlichen Informationen einzugeben und regelmäßig Sicherungen vorzunehmen, sofern die App eine Export- oder Backup-Funktion anbietet.
Ist Nutty – Quản lý chi tiêu kostenlos und lohnt sich der Download?
Ob die App vollständig kostenlos ist oder optionale Käufe beziehungsweise Werbung enthält, kann je nach Version und Plattform variieren. Für Nutzer, die eine einfache Möglichkeit zur täglichen Ausgabenkontrolle suchen, kann Nutty eine praktische Lösung sein. Vor der Installation lohnt sich dennoch ein Blick auf die aktuelle Store-Beschreibung, Berechtigungen, Bewertungen und verfügbaren Funktionen, damit die Erwartungen an die Anwendung erfüllt werden.
Weitere Empfehlungen in dieser Kategorie

Google Wallet
Google LLC 4,0 von 5

PhonePe UPI, Payment, Recharge
PhonePe 4,5 von 5

PayPal
PayPal Mobile 4,1 von 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 von 5
Weitere Rezensionen zu Finanzen

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 von 5

JazzCash - Your Mobile Account
JazzCash 4,5 von 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,6 von 5

Cash App
Block, Inc. 4,4 von 5

ExpertOption - Mobile Trading
ExpertOption 4,0 von 5

Ziraat Mobil
T.C. Ziraat Bankası A.Ş. 4,5 von 5
Über diesen Eintrag
- Entwickler
- Nguyen Phi Hung 82
- Paketname
- com.nutty.freeapp
- Version
- 2.0.0
- Android
- 6.0
- Preis
- Free
Diese Website bietet unabhängige Informationen zu Apps von Drittanbietern. Wir besitzen, entwickeln oder vertreiben diese Apps nicht. Namen, Logos und Marken gehören den jeweiligen Eigentümern. Angaben zu Entwicklern dienen ausschließlich als Referenz. Weitere Informationen erhältst du beim Entwickler unter thitranthanhson2018@gmail.com, auf https://nutty-payments.blogspot.com oder in der https://sites.google.com/view/nutty-policy.