SpardaBanking App

- 8.17K Bewertungen
- 4,7
- Downloads
- 500.00K
- 9.2.0
- Version
Screenshots
Herunterladen
Jetzt herunterladen bei Im Play Store herunterladen Herunterladen im Im Apple Store herunterladen APK herunterladen APK-DownloadVorteile
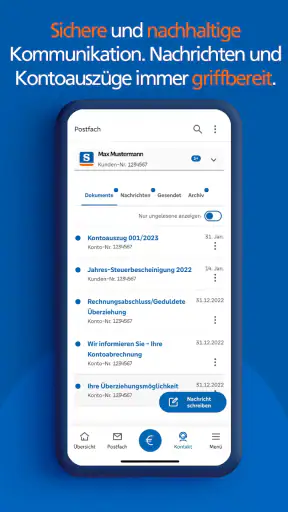
- Übersichtliche Kontostände und Umsätze auf einen Blick
- Überweisungen lassen sich schnell und bequem freigeben
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Biometrische Anmeldung erleichtert den täglichen Zugriff
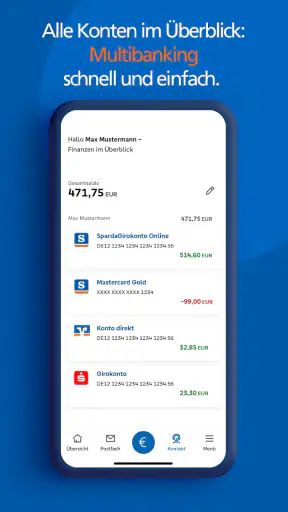
- Multibanking bündelt Konten verschiedener Banken in einer App
Nachteile
- Einige Funktionen setzen ein aktiviertes Online-Banking voraus
- TAN-Freigaben können bei Gerätewechsel zusätzlichen Aufwand verursachen
- Die Verfügbarkeit einzelner Funktionen hängt von der Sparda-Bank ab
- Gelegentliche Wartungsarbeiten können den Zugriff vorübergehend einschränken
- Für ältere Smartphones ist die App möglicherweise nicht optimal geeignet
Bewertung von SpardaBanking App Appxis
Wenn ich unterwegs schnell prüfen muss, ob eine Zahlung angekommen ist oder ob mein Kontostand für den Einkauf reicht, möchte ich nicht erst am Computer sitzen. Genau für diesen Alltag ist die SpardaBanking App gedacht: eine kostenlose Banking-App des Verbands der Sparda-Banken für Android und iOS. Ich erlebe sie als Begleiter für typische Bankgeschäfte, nicht als vollständigen Ersatz für jede Beratung oder jede Funktion einer großen Filialbank.
Die App gehört in den Bereich Finanzen und richtet sich vor allem an Menschen, die ihr Sparda-Konto regelmäßig mobil im Blick behalten wollen. Mit einer durchschnittlichen Bewertung von 4,7 bei rund 24.000 Bewertungen und mehr als 500.000 Installationen wirkt sie zudem nicht wie ein kaum erprobtes Nischenprodukt. Entscheidend ist für mich aber weniger die Zahl, sondern ob der Ablauf im entscheidenden Moment verständlich bleibt: vom Öffnen der App über die Kontrolle einer Buchung bis zum tatsächlichen Abschluss eines Auftrags.
Vom spontanen Kontocheck bis zum erledigten Auftrag
Der Ausgangspunkt: Ich brauche eine klare Antwort
Ein realistischer Fall sieht so aus: Ich stehe im Supermarkt, habe eine größere Überweisung am Vortag angestoßen und möchte vor dem Bezahlen wissen, wie viel Geld tatsächlich verfügbar ist. Eine Banking-App muss dann nicht spektakulär sein. Sie muss mich schnell zur richtigen Information führen, darf mich nicht mit unnötigen Menüs aufhalten und sollte bei sicherheitsrelevanten Schritten deutlich erklären, was gerade bestätigt wird.
Bei der SpardaBanking App liegt die Stärke genau in diesem nüchternen Ansatz. Der Kontostand und die Kontobewegungen stehen im Mittelpunkt. Ich kann zunächst prüfen, ob eine erwartete Gutschrift eingegangen ist, ob eine Kartenzahlung bereits sichtbar ist oder ob eine regelmäßige Belastung den verfügbaren Spielraum verändert. Das ist besonders hilfreich, wenn ich nicht nur den aktuellen Betrag sehen, sondern eine konkrete Veränderung nachvollziehen möchte.
Für die tägliche Nutzung ist das wichtiger als eine besonders auffällige Oberfläche. Eine Finanz-App sollte nicht zum Stöbern einladen, sondern Unsicherheit beseitigen. Die SpardaBanking App macht diesen Zweck verständlich: Konto öffnen, Bewegung prüfen, nächsten Schritt auswählen. Wer genau diesen kurzen Weg sucht, findet hier einen passenden Ansatz.
Der erste Schritt: Zugang und Orientierung
Beim Einstieg zählt für mich, ob die App den Übergang zwischen sicherem Zugang und praktischer Nutzung sauber löst. Banking darf nicht so bequem werden, dass Schutzmaßnahmen unverständlich wirken. Gleichzeitig möchte ich nicht bei jeder kleinen Kontrolle das Gefühl haben, durch einen komplizierten Prozess zu gehen. Die App ist deshalb am sinnvollsten, wenn ich sie regelmäßig nutze und die vorgesehenen Sicherheitsabläufe bereits kenne.
Die aktuelle Version ist 9.2.0 und setzt mindestens iOS oder Android 10 voraus. Das ist im Alltag eine wichtige praktische Grenze: Vor der Installation sollte ich prüfen, ob mein Smartphone noch mit dieser Systemgeneration arbeitet. Gerade auf einem älteren Gerät kann nicht nur die Installation, sondern auch die allgemeine Sicherheit des Systems eine Rolle spielen. Wer ein modernes Gerät verwendet, dürfte diese Voraussetzung eher als nebensächlichen Schritt wahrnehmen.
Nach dem Zugang möchte ich nicht lange suchen müssen. Für den Kontocheck ist eine klare Kontenübersicht wichtiger als dekorative Elemente. Ich würde die App deshalb zuerst mit dem häufigsten eigenen Vorgang testen: Kontostand öffnen, eine ältere Buchung suchen und anschließend wieder zum Ausgangspunkt zurückkehren. Wenn dieser kleine Rundweg verständlich funktioniert, ist das ein gutes Zeichen für die regelmäßige Nutzung.
Der eigentliche Ablauf: prüfen, auswählen, bestätigen
Mein typischer Ablauf beginnt mit dem Kontostand. Danach wechsle ich in die Umsätze und suche nach dem relevanten Vorgang. Das kann eine Überweisung, eine Lastschrift oder ein Kartenumsatz sein. Gerade die zeitliche Einordnung ist nützlich: Ich kann besser unterscheiden, ob eine Zahlung bereits verbucht wurde oder ob ich nur mit ihr gerechnet habe.
Der nicht ganz offensichtliche Vorteil einer solchen Arbeitsweise ist die bessere Kontrolle über den eigenen Geldfluss. Statt nur auf den Endbetrag zu schauen, verknüpfe ich ihn mit einzelnen Bewegungen. Das hilft etwa bei einer Rückerstattung, die noch nicht sichtbar ist, bei einer wiederkehrenden Abbuchung oder bei einer Zahlung, deren Empfänger ich überprüfen möchte. Die App ersetzt dabei nicht meine Aufmerksamkeit, aber sie verkürzt den Weg zu den Informationen, die ich für eine Entscheidung brauche.
Wenn ich anschließend einen Auftrag anlegen möchte, sollte ich nicht nur den Betrag, sondern auch Empfänger, Verwendungszweck und Ausführung sorgfältig kontrollieren. Bei Banking-Apps ist die letzte Prüfung kein lästiger Zusatz, sondern der Moment, in dem ein Tippfehler teuer werden kann. Ich empfehle, den Auftrag nicht zwischen zwei Terminen nebenbei abzuschicken. Besser ist ein kurzer, bewusster Check aller Angaben, bevor die erforderliche Bestätigung erfolgt.
Mein wichtigster Praxistipp: Nutze die App zuerst für einen kontrollierten Kleinvorgang und nicht für eine hektische Zahlung unter Zeitdruck. So lernst du die Navigation und den Bestätigungsablauf kennen, ohne dass ein ungewohnter Bildschirm im falschen Moment zum Problem wird.
Die Übergaben: Smartphone, Bank und Bestätigung
Ein mobiler Bankauftrag besteht nicht nur aus dem Tippen in der App. Im Hintergrund müssen mehrere Schritte zusammenpassen: Ich gebe die Daten ein, die Bank verarbeitet den Auftrag, und eine Sicherheitsbestätigung muss den Vorgang freigeben. Diese Übergaben sind der Punkt, an dem sich eine Banking-App von einer einfachen Kontostandsanzeige unterscheidet.
Für mich ist dabei wichtig, dass ich erkenne, wann ein Auftrag nur vorbereitet und wann er tatsächlich bestätigt wurde. Ein ausgefülltes Formular bedeutet nicht automatisch, dass das Geld bereits unterwegs ist. Nach dem Absenden sollte ich deshalb den Status aufmerksam lesen und anschließend in den Umsätzen prüfen, ob der Vorgang nachvollziehbar erscheint. Diese doppelte Kontrolle kostet wenig Zeit und verhindert, dass ich einen Auftrag aus Unsicherheit ein zweites Mal starte.
Auch der Wechsel zwischen Geräten oder Sicherheitsverfahren kann den Ablauf beeinflussen. Wenn ich ein neues Smartphone einrichte, die App aktualisiere oder meine Zugangsdaten nicht griffbereit habe, ist der schnelle Kontocheck plötzlich nicht mehr schnell. Das ist keine Besonderheit, die man bei Finanz-Apps einfach ignorieren sollte. Ich würde den Zugang deshalb nicht erst dann testen, wenn eine dringende Überweisung fällig ist, sondern in einer ruhigen Situation.
Die App ist kostenlos erhältlich. Das macht den Einstieg leicht, bedeutet aber nicht, dass jede Bankleistung automatisch ohne mögliche Bedingungen auskommt. Für mich heißt das: Die App selbst ist kein Kaufhindernis, doch bei konkreten Aufträgen sollte ich weiterhin die Konditionen meines Sparda-Kontos kennen. Eine mobile Oberfläche und ein kostenloser Download sagen nichts darüber aus, welche Vereinbarungen für das eigene Konto gelten.
Das Ergebnis: weniger Rätsel, mehr Kontrolle
Im besten Fall endet der Ablauf mit einer klaren Antwort. Ich weiß, ob das Geld eingegangen ist, ob eine Belastung bereits berücksichtigt wurde oder ob ein Auftrag erfolgreich angestoßen wurde. Genau hier zeigt sich der praktische Wert der App. Sie hilft nicht nur beim Ausführen, sondern auch beim Nachsehen danach.
Für meinen Alltag ist besonders die Verbindung aus Kontrolle und Handlung nützlich. Ich kann morgens eine erwartete Zahlung prüfen, mittags einen Umsatz nachvollziehen und später eine Überweisung anstoßen, ohne dafür jedes Mal einen Rechner zu benötigen. Die App passt damit gut zu Menschen, deren Bankgeschäfte aus vielen kleinen Entscheidungen bestehen und nicht aus einer einzigen großen Sitzung pro Monat.
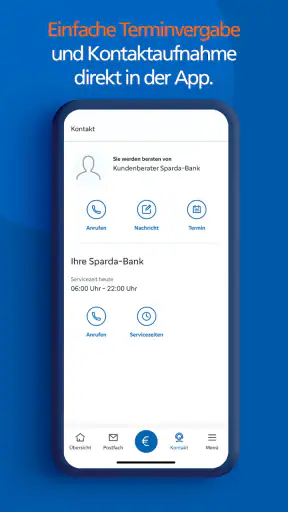
Ein weiterer sinnvoller Ablauf ist die Vorbereitung eines Gesprächs mit der Bank. Wenn mir eine Buchung unklar ist, kann ich zuerst die Details in der App prüfen, Datum und Betrag notieren und erst dann Unterstützung suchen. Dadurch wird die Frage konkreter. Die App ersetzt keine persönliche Klärung, aber sie verhindert, dass ich wegen jeder einfachen Kontobewegung sofort Hilfe anfordern muss.
Wo der Ablauf ins Stocken gerät
Die größte Schwachstelle jeder mobilen Banking-Lösung liegt nicht zwingend in der Oberfläche. Sie hängt auch von Smartphone, Internetverbindung, Sicherheitsfreigabe und dem eigenen Zugang ab. Wenn eines dieser Glieder ausfällt, kann ein ansonsten einfacher Vorgang unterbrochen werden. Wer regelmäßig an Orten mit schlechtem Empfang bankt, sollte deshalb nicht davon ausgehen, dass ein dringender Auftrag jederzeit problemlos möglich ist.
Auch die Konzentration auf das Smartphone hat einen Nachteil. Auf einem kleinen Bildschirm ist es leichter, Empfängerangaben zu übersehen oder längere Umsatzdetails unkomfortabel zu lesen. Für die tägliche Kontrolle ist das kein großes Problem. Bei vielen Buchungen, umfangreichen Suchvorgängen oder einer sorgfältigen Finanzplanung bevorzuge ich aber weiterhin eine größere Ansicht am Computer.
Die App ist außerdem nicht die richtige Wahl für Menschen, die von ihrer Bank vor allem persönliche Beratung erwarten. Sie kann den mobilen Zugriff vereinfachen, aber sie nimmt mir keine finanzielle Entscheidung ab und erklärt nicht automatisch jeden ungewöhnlichen Kontovorgang. Wer eine ausführliche Budgetanalyse, eine komplexe Finanzierung oder eine individuelle Anlageberatung sucht, braucht einen anderen Kontaktweg.
Ein praktischer Trade-off betrifft auch die Sicherheit. Je besser der Zugang geschützt ist, desto weniger sinnvoll ist es, Anmeldedaten leichtfertig weiterzugeben oder auf einem fremden Gerät zu verwenden. Ich würde die App nur auf dem eigenen Smartphone einsetzen, das Betriebssystem aktuell halten und Bestätigungen niemals blind freigeben. Eine schnelle Freigabe ist nur dann ein Vorteil, wenn ich den Auftrag tatsächlich selbst ausgelöst habe.
Für wen sie passt und wann eine Alternative besser ist
Die SpardaBanking App passt besonders gut zu Sparda-Kundinnen und -Kunden, die ihr Konto regelmäßig selbst verwalten möchten. Sie ist sinnvoll für den Kontostandscheck zwischen zwei Terminen, die Kontrolle von Buchungen, alltägliche Überweisungen und die schnelle Vorbereitung einer Rückfrage an die Bank. Auch wer seine Finanzen gern direkt nach einem Einkauf überprüft, profitiert vom mobilen Zugriff.
Weniger geeignet ist sie für Menschen, die mehrere Banken in einer gemeinsamen Übersicht zusammenführen möchten. In diesem Fall kann eine bankenübergreifende Finanz-App praktischer sein, sofern sie die eigenen Konten unterstützt und man den zusätzlichen Vertrauens- und Sicherheitsaspekt akzeptiert. Wer dagegen ausschließlich ein Sparda-Konto nutzt und keine zentrale Vermögensplanung braucht, gewinnt durch diese zusätzliche Ebene möglicherweise wenig.
Auch für sehr komplexe Aufgaben ist die klassische Alternative manchmal besser. Am großen Bildschirm lassen sich viele Umsätze leichter vergleichen, Dokumente komfortabler lesen und Überweisungsdaten sorgfältiger kontrollieren. Die mobile App ist für kurze, wiederkehrende Abläufe überzeugend; sie muss nicht jede ausführliche Finanzarbeit ersetzen, um nützlich zu sein.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung, nicht die finanzielle Reife der Nutzerinnen und Nutzer. Kinder sollten Bankgeschäfte natürlich nicht eigenständig erledigen. Für Erwachsene ist wichtiger, ob sie den Zugang sicher verwalten und die Bedeutung einer Bestätigung verstehen.
Mein Urteil nach dem kompletten Weg
Der Verband der Sparda-Banken verfolgt mit dieser Finanz-App einen klaren Zweck: Bankgeschäfte sollen mobil erreichbar und im Alltag handhabbar sein. Ich mag besonders den Ablauf, bei dem ich von einer konkreten Frage ausgehe, die Kontobewegung prüfe und anschließend bewusst entscheide, ob ich handeln muss. Das ist hilfreicher als eine App, die viele Funktionen verspricht, aber den einfachen Kontocheck unnötig verlängert.
Die rund 8.200 vorhandenen Rezensionen zeigen, dass viele Nutzerinnen und Nutzer ihre Erfahrungen ausführlich teilen. Zusammen mit der hohen Durchschnittsbewertung und der breiten Verbreitung entsteht ein solides Gesamtbild. Trotzdem würde ich die Entscheidung nicht nur daran festmachen. Entscheidend bleiben mein Sparda-Konto, mein Smartphone, mein bevorzugter Sicherheitsablauf und die Frage, ob ich eher schnelle Einzelvorgänge oder eine umfassende Finanzzentrale benötige.
Mein persönliches Fazit fällt deshalb positiv, aber nicht blind begeistert aus: Die App ist eine gute Wahl für unkompliziertes mobiles Banking, solange ich ihre Grenzen als Werkzeug für den täglichen Kontozugriff akzeptiere. Sie hilft mir, schneller Klarheit zu bekommen und Aufträge bewusst abzuschließen. Bei komplizierter Finanzplanung, mehreren Banken oder ausführlicher Beratung würde ich ergänzend andere Wege nutzen.
Wer sie ausprobieren möchte, sollte nicht mit einer großen Überweisung beginnen. Ich würde zuerst den Zugang einrichten, den Kontostand prüfen, eine bekannte Buchung suchen und den Weg zurück zur Übersicht testen. Danach lässt sich besser beurteilen, ob sich die App im eigenen Alltag wirklich leicht anfühlt. Für Sparda-Kundinnen und -Kunden, die genau diesen mobilen, direkten Zugriff suchen, ist sie kostenlos und in der aktuellen Version 9.2.0 eine überzeugende Ergänzung zum normalen Banking.
FAQ
Was ist die SpardaBanking App und welche Funktionen bietet sie?
Die SpardaBanking App ist die mobile Banking-Lösung der Sparda-Banken für Smartphones und Tablets. Je nach zuständiger Sparda-Bank können Sie damit Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Nachrichten Ihrer Bank einsehen. Zusätzlich stehen häufig Funktionen wie Fotoüberweisung, Überweisungen per QR-Code, Kontosuche oder die Verwaltung mehrerer Konten zur Verfügung. Der genaue Funktionsumfang kann regional unterschiedlich sein.
Wie sicher ist die Nutzung der SpardaBanking App?
Die App verwendet übliche Sicherheitsverfahren für mobiles Banking, darunter eine geschützte Verbindung, Gerätebindung und eine zusätzliche Freigabe von Aufträgen über ein Sicherheitsverfahren wie die SpardaSecureApp oder ein vergleichbares TAN-Verfahren. Für den Zugang können je nach Bank App-PIN, Biometrie oder weitere Sicherheitsmerkmale erforderlich sein. Installieren Sie die Anwendung ausschließlich aus offiziellen App-Stores und geben Sie niemals PINs oder TANs per E-Mail oder Telefon weiter.
Was benötige ich, um mich in der SpardaBanking App anzumelden?
Für die Einrichtung benötigen Sie in der Regel ein Girokonto bei einer teilnehmenden Sparda-Bank, Ihre Online-Banking-Zugangsdaten sowie ein aktiviertes Freigabeverfahren. Bei der ersten Anmeldung kann eine Registrierung oder Gerätefreischaltung notwendig sein, die je nach Institut per Brief, Aktivierungscode oder bestehendem Online-Banking erfolgt. Da die Sparda-Banken eigenständig organisiert sind, sollten Sie die Hinweise Ihrer konkreten Bank beachten.
Kann ich mit der SpardaBanking App Überweisungen durchführen und Aufträge freigeben?
Ja, normalerweise lassen sich innerhalb der App Überweisungen erstellen, prüfen und anschließend sicher freigeben. Je nach unterstützten Funktionen können auch SEPA-Überweisungen, Terminüberweisungen, Daueraufträge oder Fotoüberweisungen verfügbar sein. Die eigentliche Freigabe erfolgt häufig über eine separate Sicherheits-App oder ein integriertes TAN-Verfahren. Prüfen Sie vor dem Absenden Empfänger, IBAN und Betrag sorgfältig, da fehlerhafte Aufträge möglicherweise nicht einfach rückgängig gemacht werden können.
Funktioniert die SpardaBanking App auf jedem Smartphone und fallen Kosten an?
Die SpardaBanking App ist grundsätzlich für aktuelle Android- und iOS-Geräte vorgesehen, benötigt jedoch eine unterstützte Betriebssystemversion. Ältere Smartphones können ausgeschlossen sein oder bestimmte Funktionen nicht mehr zuverlässig ausführen. Die App selbst ist üblicherweise kostenlos im jeweiligen App-Store erhältlich; für mobiles Internet können jedoch Gebühren Ihres Mobilfunkanbieters entstehen. Auch Kontoführungs- oder Transaktionskosten richten sich nach dem Preisverzeichnis Ihrer Sparda-Bank und nicht nach dem App-Download.


